先搞懂,新婚为什么要单独规划保障
单身的时候,一人吃饱全家不饿。哪怕出点事,也不会连累别人。 结婚不一样了。 你们开始有共同的小家庭,可能已经交了买房首付,背了几十年的房贷,说不定已经在计划怀宝宝,双方父母也慢慢开始老去。 任何一个人发生风险,都是整个家庭不能承受的晃。 说白了,新婚规划保障,本质就是给你们的小家庭上一把锁,把大风险转移出去,安安稳稳过日子。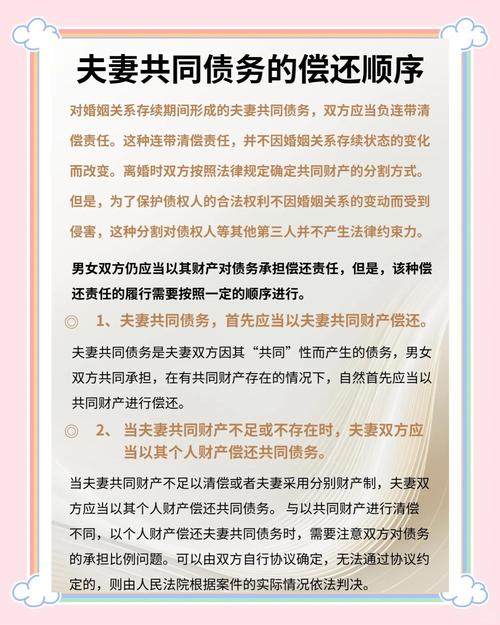
新婚保障的核心逻辑,说穿了就这几点
第一,先保经济支柱,再考虑其他。 不管哪一方,只要是给家里赚钱的,都得先配好基础保障。很多小情侣刚结婚就急着给未来的宝宝先买,其实完全搞反了顺序。孩子出事,大不了花点积蓄治病,大人要是倒下了,房贷谁还?日常开支谁出?对吧。 第二,四个基础保障方向,先把缺口填上:- 意外险:价格低,杠杆高,覆盖意外身故和伤残,日常小意外的医疗报销也能涵盖,刚工作预算不多也能配置。
- 医疗险:补充社保的不足,社保报不了的自费药、进口药、住院相关的其他花费,很多都能覆盖,主要解决大病的治疗费用问题。
- 重疾险:万一得了合同约定的重疾,一次性给付保额,这笔钱你可以自由支配,可以付治疗费,可以还房贷,可以弥补养病期间没收入的缺口。
- 寿险:如果背了房贷车贷这种长期负债,建议配置。万一发生不幸,赔的钱可以还清负债,留够家人的生活费用,不至于让另一半背着债过日子。
新婚买保障,最常见的几个误解
- “反正我年轻身体好,不需要买” 风险不会挑年龄,刚结婚二十几岁的小年轻,加班、长途出行的概率都不低,谁也没法保证意外不会找上门。而且年轻买保费更低,等到身体出了异常,想买都不一定能买了。
- “买返还型最划算,没出事能把钱退回来” 说实话,返还型的保费比纯保障型贵出不止一倍,你多交的钱,本质是保险公司拿去做理财,最后返给你的钱,扣除通胀影响,实际收益并没有多吸引人。别被“不花钱拿保障”的说法忽悠,先想清楚你买的是保障还是理财。
- “一份捆绑的全险最方便,不用分开买” 很多打包产品看着啥保障都有,其实每一项的保额都不够,你花了更多的钱,买到的保障反而不足,真出事根本不够覆盖缺口。
最后给大家提个醒
作者|dananjin
排版|dananjin
审核|白杨