先搞对优先级,别上来就乱买
说实话,九成的人第一步就错了。 刚生了娃,第一时间给娃买齐七八张保单,夫妻俩自己手机里连个电子保单都找不到。 家庭保障规划的核心优先级,永远是先大人后小孩,先经济支柱后非经济支柱。 道理很简单,孩子的最大靠山是父母啊。父母出了风险,谁来交保费谁来养孩子?反过来,父母保障配齐了,哪怕出事,孩子的生活也能续上。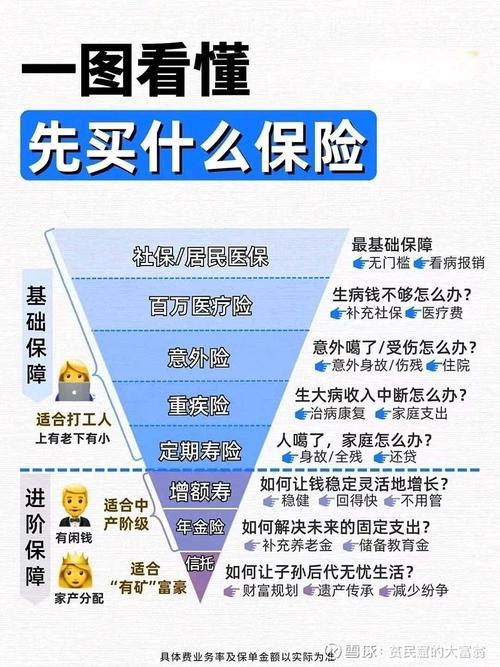
核心保障就四类,别搞花里胡哨的
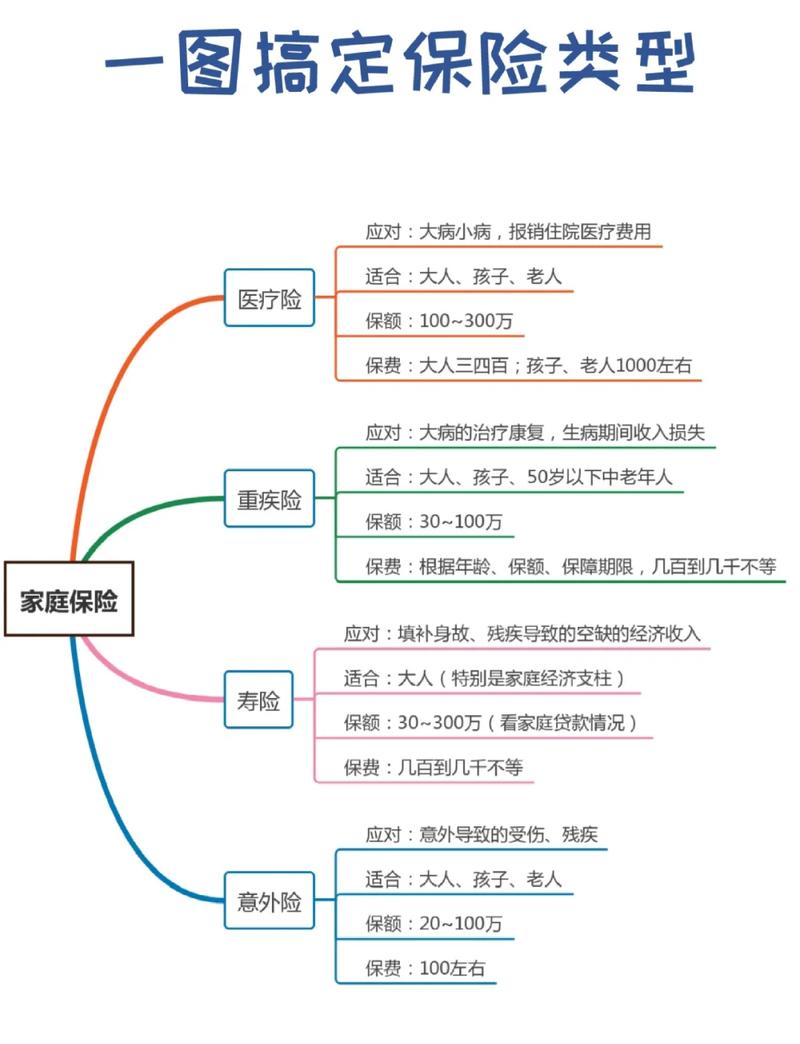
很多人一打开保险APP,眼花缭乱的产品,啥返还呀分红呀,看半天看不懂,稀里糊涂就买了。其实家庭保障规划,核心就四类,解决最致命的四个风险:- 意外险:管意外导致的身故、伤残。杠杆极高,一两百块就能买几十万保额。核心注意点:投保的时候一定要填对自己的职业类别,不同职业的意外风险不一样,承保要求也不同,具体以合同为准。
- 百万医疗险:报销住院产生的医疗费用,大部分有一万元的免赔额,能覆盖社保报不完的部分,进口药、自费药大多能报。解决的就是“一场大病掏空家底”的问题。这里必须提醒:健康告知一定要如实填写,续保规则以产品合同约定为准。
- 重疾险:如果确诊的疾病符合合同约定的理赔条件,会一次性给付保额。这笔钱你随便用,可以付医疗费,可以还房贷,可以给孩子交学费,主要用来弥补你养病没办法上班的收入缺口。
- 定期寿险:身故或者全残就赔钱,留给家人帮你扛责任。适合背上有房贷车贷、下有老人孩子要养的经济支柱。价格真的不贵,年轻人买一百万保额,一年也就大几百块。
常见误区踩坑提醒
- 误区一:我有社保,不用买商业保险 社保是基础,但报销有封顶线,很多自费项目、进口药不在社保报销范围内,遇到大额医疗支出,缺口很大。商业保险就是用来补这个缺口的。
- 误区二:保额越高越好,买越多越安心 不对,额度匹配你的需求就行。买太高,每年交一大笔保费,影响日常生活质量,反而没必要。比如定期寿险,额度大概覆盖你剩余未还的房贷+孩子成年前的养育费+父母赡养费就差不多。重疾险大概覆盖你3-5年的年收入就够,用来养病期间不影响家用。
- 误区三:返还型保险一定比消费型好 不存在的,不同类型适合不同需求和预算的人,这里不做产品评价,根据自己的情况选就好。
合规提醒
作者|dananjin
排版|dananjin
审核|小北