前阵子帮开民宿的表姐整理理赔资料,她那套老洋房的卫生间热水器用了快十年,租客洗澡时漏了电,人摔在瓷砖上磕破了头,连医药费带误工费花了快两万。她一开始拍着胸脯说自己早就买了家财险,肯定能赔,翻出保单才傻了——普通家财险只保自住场景下的风险,一旦房子用于出租,好多责任直接打了对折,甚至直接除外。
别拿普通家财险硬套房东身份
很多人对这俩的区别根本没概念,觉得都是保房子的保险,能有啥差别?差别真的大。普通家财险的默认承保场景是自住住宅,也就是你自己住、家人住的情况,一旦房屋的使用性质变了,比如租出去收租金,甚至改造成民宿、工作室,保险公司的风险评估逻辑就完全不一样了。之前有个业主把一居室租给做电商直播的小团队,晚上架的大功率补光灯长时间通电烤着窗帘,引发小火烧了半面墙,他翻出三年前凑单买的家财险找理赔,才看到保单小字里写着“房屋用于出租或商业用途时,本保单不承担相关损失”,最后自掏腰包修墙花了快八千。
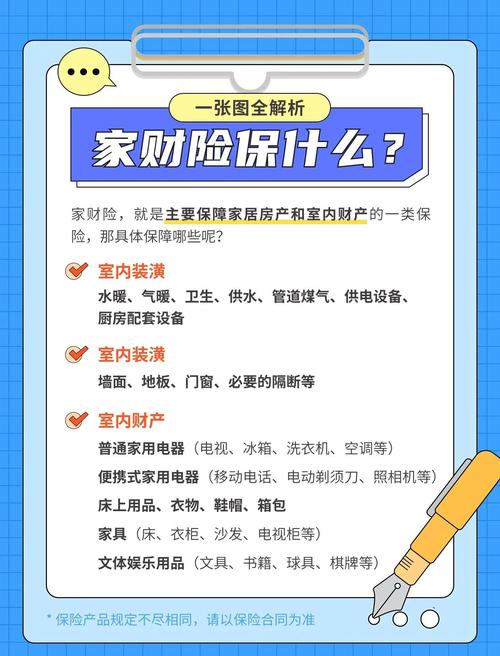
说白了,你自住的时候,平时进出都是自己家人,用水用电都有数,风险可控;一旦租出去,面对的是流动性很强的陌生人,你根本不知道对方会在屋里做什么,是天天按时关电关水,还是会私拉电线搞副业,这种场景下的风险,本来就不是普通家财险要覆盖的范围。
房东保险的保障逻辑,从来不是什么都保
别听卖保险的人吹什么“买了就万事大吉”,真把条款翻透了就知道,它的保障边界其实特别清晰。
第一块是你自己的房屋相关损失。比如租客出门忘了关水龙头泡了地板,台风天把阳台的窗户吹碎了,甚至楼上掉东西砸坏了你家的空调外机,这些属于你作为房东的财产损失,在保额范围内符合条款的话,是可以申请理赔的。但要是你自己擅自拆了承重墙改格局,或者把房子租给存易燃易爆物品的人,那别说赔,不追究你的安全责任都算好的。
第二块是第三者责任。这部分其实是房东保险的核心价值之一——毕竟你把房子租出去,对房屋的安全还是有法定责任的。比如刚才说的热水器漏电伤到租客,或者你阳台摆的花盆没放稳掉下去砸到路过的行人,这些本来该由你承担的赔偿责任,符合条款约定的话,保险是可以帮你覆盖的。但要拎清,租客自己的个人财产损失不在保障范围内,比如租客自己的电脑被偷了,或者他自己做饭烧了自己的桌子,这些跟你没关系,你的保单不会替他赔。
有些产品会附加短期的租金损失补偿,比如房屋因为出险需要维修,一两个月没法正常出租,这段时间本该拿到的租金,符合条款约定的话可以按比例赔一部分,不是全赔,别抱着“出事了反而能赚租金”的念头。
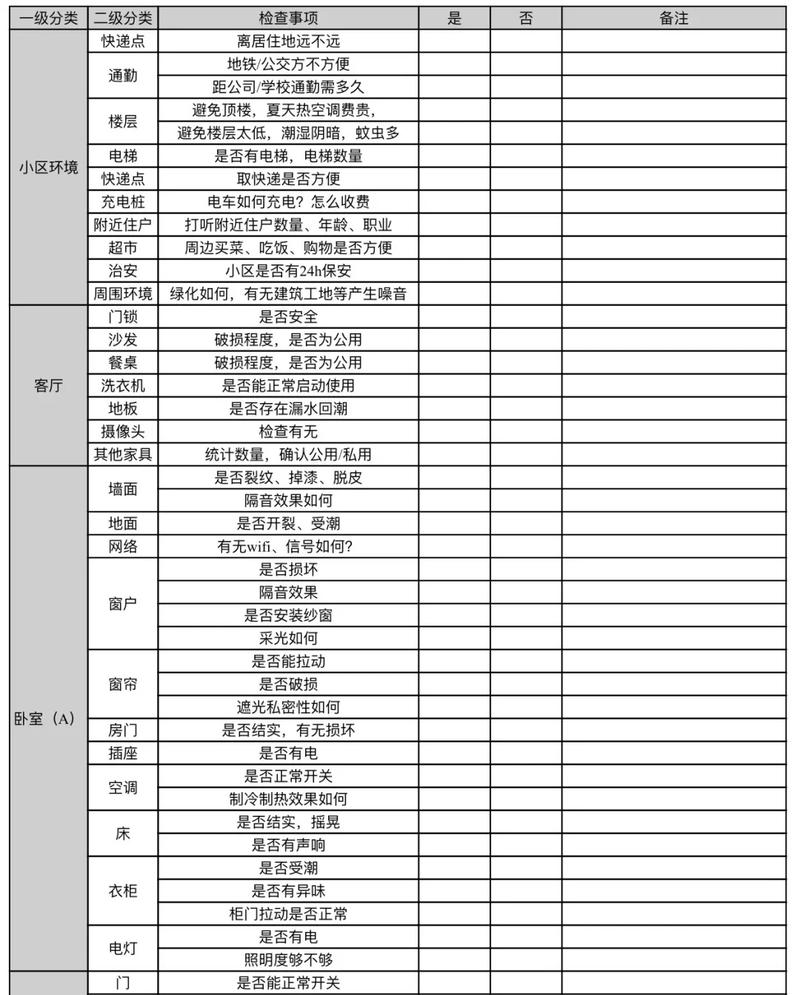
买之前多花十分钟,能省掉后面无数麻烦
说实话,我见过太多业主买保险的时候图省事,点个一键投保就完事,连条款目录都没打开过,等到真出事了才发现买错了产品,那股子懊恼的劲儿,真的替他可惜。
挑产品的时候先看最核心的承保范围。比如你家是普通长租住宅,租给上班族当宿舍,那就选对应长租场景的产品;如果你是做城市民宿,短租给来旅游的客人,那就得找明确标注承保民宿场景的产品,别图便宜买了个只保长租的,到时候理赔被卡,哭都来不及。
然后多留意免责条款。比如很多产品明确不保群租房的相关损失,毕竟擅自打隔断的房子,消防风险本来就高;还有的产品不保租客从事违法活动引发的损失,这些都是白纸黑字写在条款里的,别觉得“我运气好碰不上”。
保额也别瞎买。比如你那套老小区的一居室,连房带装修总共也就值个五六十万,你非买个两百万的保额,多花的保费都是冤枉钱。反过来要是你家住高层,楼下就是人行步道,平时人来人往的,那第三者责任的保额可以结合自身情况适当选高一点,真出个高空坠物伤人的事,几十万的赔偿真不是普通家庭能轻松扛住的。
理赔的时候也别犯傻。真出事了第一时间先拍好现场照片,保留好所有消费凭证,比如修水管的发票、给伤者付医药费的记录,别脑子一热先把现场收拾了,回头拿不出证据来回补材料,跑好几趟都办不完。还有,跟租客谈赔偿的时候别随便拍胸脯答应人家的要求,比如人家张嘴要十万赔偿你当场就答应,回头保险按条款算只能赔三万,那多出来的七万就得你自己掏,最好是先跟保险公司的理赔员把责任范围对清楚,再跟租客协商。
不过话说回来,这东西也不是什么必买的刚需。如果你手里那套房子空了大半年,根本没打算往外租,那完全没必要花这个钱,对吧?就算是打算出租的房子,你要是觉得自己运气特别好,啥风险都碰不上,那不买也没人拦着。
说白了,房东保险就是个风险兜底的工具,不是用来帮你赚钱的,也不是什么出了事就全给你赔的万能仙丹。买之前多花十分钟翻两页关键条款,比你出事之后跑十趟保险公司强太多。
作者|dananjin
排版|dananjin
审核|白杨