上个月楼下张姐家的事,现在想想还觉得巧。
她住6楼,赶在梅雨季前清了阳台堆了三年的旧纸箱,就等着天晴晒被子。结果连续三天的暴雨把楼顶排水槽堵死,积水顺着瓷砖缝渗进客厅,刚刷三个月的艺术墙整块掉皮,胡桃木电视柜泡得边缘起了白边。她之前每年花240块买的房屋保险,按流程交了物业开的漏水证明、现场照片、维修报价单,最后拿到的理赔款,刚好覆盖了大半的维修成本。
换以前她总觉得,这种一年几百块的保险都是智商税——哪有那么巧的事,偏偏漏到她家?
别把房屋保险当成”房子坏了全赔”的万能险
好多人对房屋保险的误解,从一开始就错了。
它不是你家墙裂了要补、瓷砖掉了要换都能报的万能卡。核心的保障逻辑其实很简单:保的是突发的、外来的、非故意的意外事件造成的损失。
具体拆开来,两块最基础的保障:一块是房屋本身的主体结构,比如火灾把墙烧了、地震把屋顶震裂了、暴雨把外墙冲垮了这类情况;另一块是室内的家庭财产,比如家电、家具因为上述意外受损的部分。
当然也有明确不赔的部分。你自己故意砸墙造成的损失、房子住了二十年自然老化掉的墙皮、装修材料本身质量不好导致的开裂,这些肯定不在保障范围内。还有像金银首饰、现金、有价证券这类高价值、难估值的物品,除非你额外加保对应的责任,不然基础款产品一般是不覆盖的。战争、核辐射这类极端情况,所有保险产品的免责栏里都会明确列出来,这点不用多提。
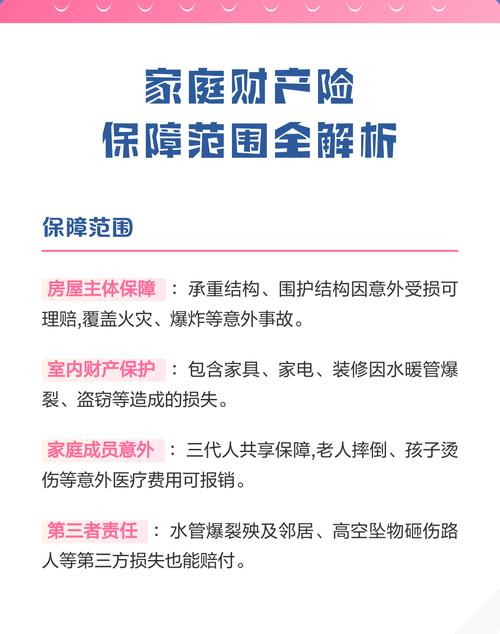
说个最容易搞混的点:很多人以为自己忘关水龙头把家泡了是故意行为,肯定不赔。其实大部分常规产品里,这类因为疏忽导致的水管破裂、漏水损失,都是在保障范围内的——毕竟保险公司也知道,谁也不会故意往自己家里放水。
三个最多人踩的投保误区,我身边至少一半人栽过
之前帮朋友整理投保材料的时候发现,好多人买房屋保险,连最基本的规则都没搞懂,钱花了不少,真要理赔的时候才发现买错了。
第一个误区,觉得房子买得越贵,就要买越高保额的房屋保险。真的没必要。房屋保险里的房屋责任,赔的是房子遇到全损时的重建成本,不是你买房时付的交易价。比如你在老城区买的二手房,市场价可能每平三万,但算上人工、建材的重建成本,每平也就两千多,按这个数算出来的保额足够用,买高了纯纯白交保费。
第二个误区,觉得房屋保险只保房子,不保自己的私人物品。现在很多基础款的产品,本身就带室内财产保障,甚至还包含第三者责任——比如你家阳台的花盆掉下去砸到路人,对方提出的赔偿诉求,只要在保额范围内,是可以走这个责任赔付的。我之前有个租房子住的读者,出门忘关窗,下大雨把放在窗边的笔记本泡坏了,他自己花120块买了一年的家财险,最后理赔的钱刚好够换台新的。他之前还以为,只有房主才能买这类保险,白瞎交了三年的”租房不能买”的认知税。
第三个误区,觉得房屋保险是有钱人的专属。真不是。一年一两百块的基础款,覆盖个十万八万的室内财产保障,对普通上班族来说,也就少喝几杯奶茶的钱。哪怕你是租房子住,花几十块买个只覆盖自己私人物品的小保额,真遇到个漏水、失窃的情况,也不至于要掏大几千重新买电脑、换手机。
真要投保的话,别光盯着价格看这几个细节
挑产品的时候别光刷短视频看博主推什么,翻到条款页先扫一眼免责部分——你住的地方夏天常有台风,就看台风导致的房屋损失是不是在免责栏里;冬天供暖季容易爆水管,就看管道破裂的责任有没有覆盖。别买完才发现,你所在地区最常见的风险,刚好是产品明确不赔的,那才叫亏。
再算保额的时候,别被销售忽悠着按房屋总市值买。刚才也说了,房屋责任的保额按重建成本算就行,室内财产的保额,就按你家里实际值钱的东西大概估个总价——比如你家家电、家具加起来也就值五万,就别买个一百万的保额,理赔的时候是按实际损失算的,买再高也不会多赔你一分钱。
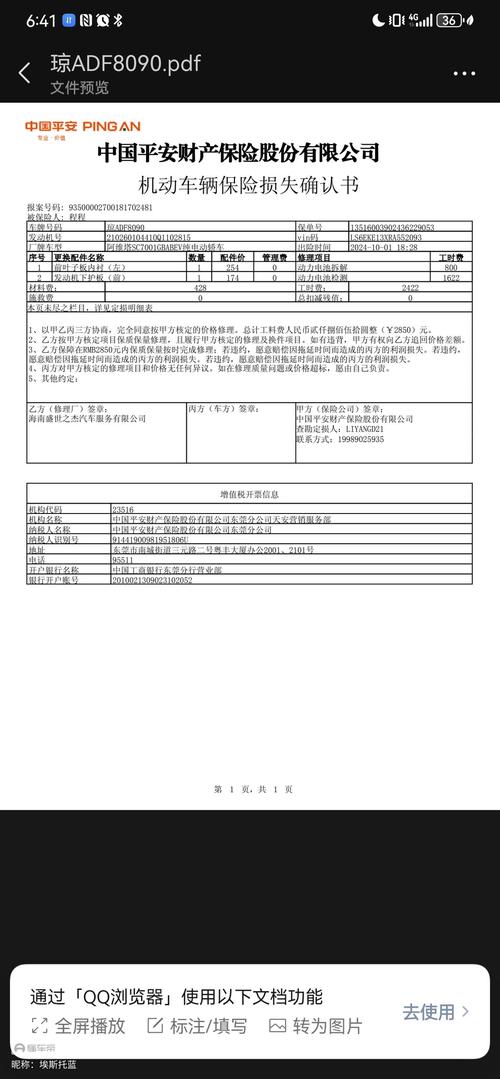
理赔的坑也得提前说。好多人一看到家里漏水,第一反应是赶紧找工人来修,修完了拿着发票找保险公司要钱。真的别急。第一时间拍好现场视频,把漏水的位置、泡坏的物品都拍清楚,找物业开个事件说明,确认一下到底是公共管道的问题,还是自家管线的问题,材料带齐了再走理赔流程,能少跑好多趟。
其实我之前也觉得,这类保险都是”一辈子用不上最好”的鸡肋产品。直到见过张姐家泡得一塌糊涂的客厅,才反应过来——我们攒十年钱买房子,花几个月时间装成自己喜欢的样子,本来就是要踏踏实实过日子的,谁也说不准哪场雨、哪次水管爆裂,就把攒了好几年的生活痕迹给冲没了。
它不是什么能帮你赚大钱的投资品,本质上就是给你辛辛苦苦攒下的家,垫了一层薄薄的缓冲垫。真遇到事的时候,不用你自己掏全部的钱去补窟窿,就够了。
作者|dananjin
排版|dananjin
审核|小北