先搞懂:保险到底保什么、不保什么
保险的核心逻辑是“保大不保小”。 什么意思?就是这个互助池的钱,是用来补那种一旦发生,会给家庭造成明显经济压力的大损失的。那种几块钱、几十块钱的小磕碰、小感冒,本来就不是保险要覆盖的范围——不然每个人掏那点钱,根本不够分。 很多人总觉得“我交了钱,保险公司就该啥都管”,真不是。所有能赔、不能赔的边界,全写在合同的两个固定模块里:一个叫“保险责任”,一个叫“责任免除”。
这几个关键条款,别等理赔才翻出来看
很多人翻条款的时候总觉得字太小、术语太绕,其实你不用把几十页的内容全背下来,只要盯着几个和你利益直接相关的核心条款看,就能避开80%的坑。 先说健康告知。很多人栽在这。 健康告知不是让你把从小到大的病历、体检报告全掏出来交上去,是保险公司问你什么,你就如实回答什么,没问到的内容,不用主动说。健康告知遵循“问什么答什么,没问的无需主动告知”的有限告知原则。别故意隐瞒已知的病史,也别过度焦虑,哪怕是几年前得过的小感冒、小磕碰,只要没被问到,就没必要往上凑。具体的告知要求,完全以保险公司投保页面的询问内容、合同里的约定条款为准。 再讲等待期。就是合同生效之后的一段固定时间,这期间如果因为非意外的原因生病出险,保险公司是不承担赔偿责任的。为啥设这个?就是为了防止有人明知道自己已经生病了,特意赶在确诊前买保险薅羊毛。一般意外类的保障是没有等待期的,不同产品的等待期长短不一样,翻到合同对应位置看一眼就知道。 还有大家最容易忽略的续保规则。尤其是一年期的保障,到期之后能不能接着买,会不会因为你之前理赔过、或者身体出了小毛病就不让你续,续的时候保费会不会单独给你涨,这些内容全在合同的续保条款里写着。别信任何人说的“我们这个能保一辈子”,拿合同出来看,没写的都不算数。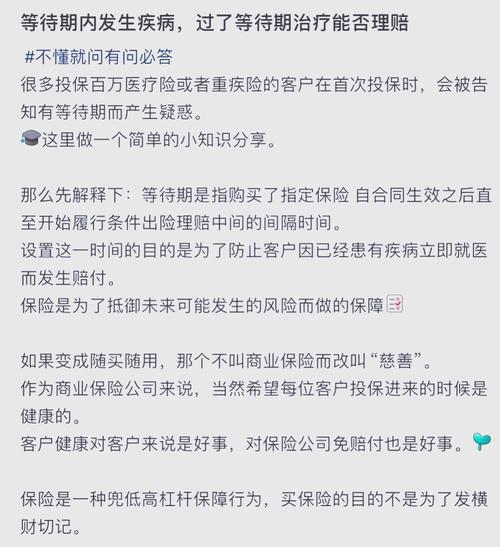
理赔真的没有你想的那么难
先给个确定的结论:只要符合合同约定的理赔条件,按要求提交完整材料,即可正常走理赔审核流程。 很多人总觉得保险公司就是故意不想赔钱,其实真不是。流程真的不复杂:第一步,出险了第一时间打保险公司的全国官方客服电话报案,说清楚时间、事件经过就行;第二步,按客服给的材料清单准备对应材料,比如门诊病历、住院缴费票据、事故相关证明这些;第三步,等审核结果,要是材料缺漏,保险公司会一次性告诉你需要补什么,不会来回折腾人。 那为啥总有人理赔不顺利? 大多是两种情况:要么是申请理赔的事件,根本不在合同约定的保障范围里;要么是买的时候没有按要求做健康告知,存在未如实告知的情况,那审核结果自然没法达到你的预期。这里要提醒一句,具体的理赔材料要求、审核标准,全部以保险公司官方的理赔规则和保险合同的约定为准,不存在通用的“必赔”标准。几个最常见的认知误区
第一个误区:“我还年轻,根本不需要了解保险”。 其实现在搞懂基础逻辑,不是让你马上掏钱买,是等你真的有配置需求的时候,不会被别人的话术牵着走,不会花了钱买了和自己需求不匹配的东西。毕竟没人会在暴雨淋到头上的时候,才想起来找伞。 第二个误区:“保险全是骗人的”。 其实绝大多数的“被骗”体验,本质是买之前根本没搞清楚自己买的东西保什么,等真的出事了才发现,和当初销售口头说的根本不是一回事。说白了,你花十分钟看一眼合同的核心条款,就能避开90%的糟心情况。 第三个误区:“买的保险越贵越好”。 不对。保险的本质是匹配需求,不是比价格。你连自己需要保什么都没搞清楚,买再贵的东西,也可能和你的需求不搭。
以上内容仅为保险基础常识的科普整理,不构成任何投保建议,不推荐、不代理任何具体保险产品,不对任何保险公司的服务、产品优劣做评价。所有涉及保障责任、健康告知、等待期、续保、理赔的相关要求,全部以正式生效的保险合同文本、保险公司官方公开的说明为准。如果对条款内容有疑问,直接联系保险公司的官方客服渠道咨询即可。
保险从来不是什么能让人翻身的工具。
它就是个普通的托底工具。
规则搞懂了,用的时候才不会慌。作者|dananjin
排版|dananjin
审核|阿辰