上周六在小区快递站拆包裹,碰到同楼的张姐攥着工资条蹲在路边算账,看见我就招手:”你帮我看看,人事说我去年没报那个能抵税的健康险,多交了快三百的个税,合着我白丢了两斤车厘子啊?”
真亏。
我当时就笑了,说这事儿我最近帮好几个邻居捋过,好多人对这个税优健康险的印象,要么是”只有体制内才能买的福利”,要么是”抵不了几个钱的鸡肋”,从来没认真搞明白这东西到底能干嘛,要么踩坑,要么直接把能用上的福利给漏了。
先掰扯清楚:这玩意儿到底是啥来头?
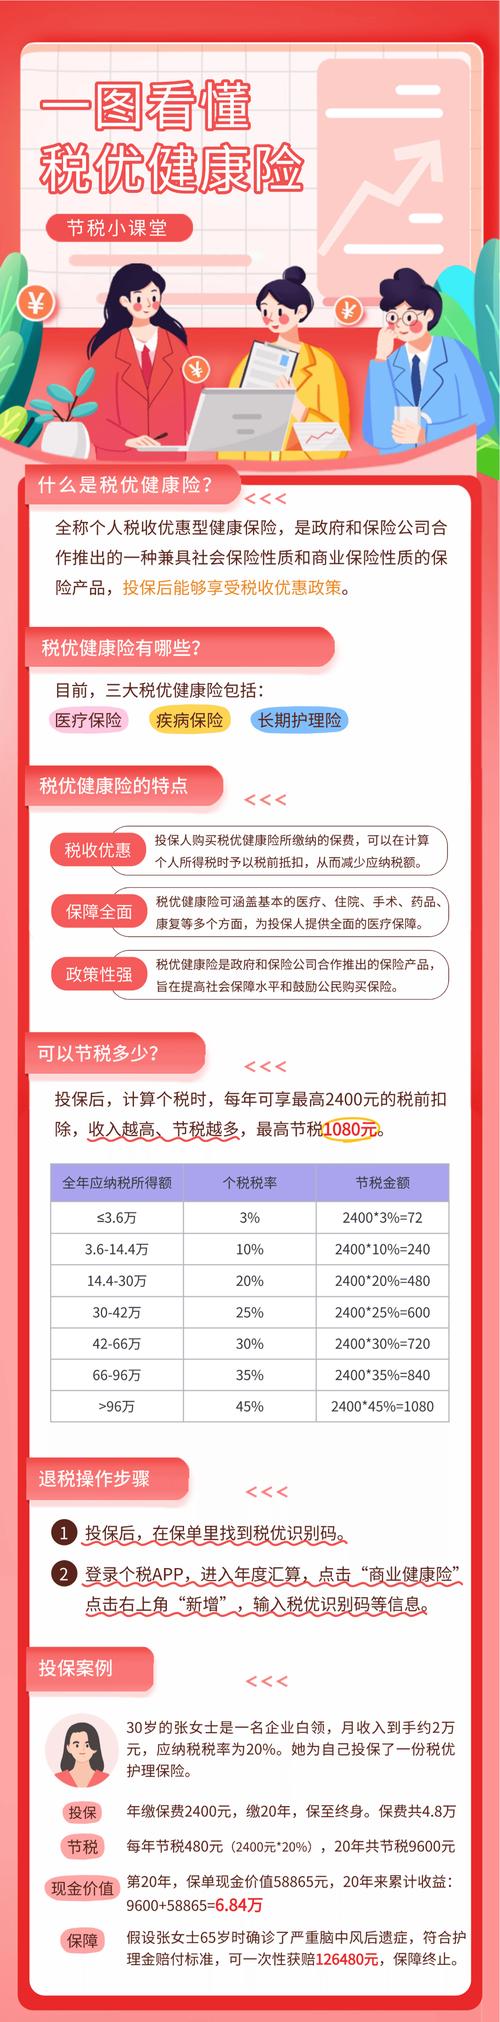
别听销售把它吹得天花乱坠,本质上就是国家给的一个定向福利——你买符合要求的这类健康险,交的保费可以在算个税的时候提前从收入里扣掉,不用为这部分钱交个税。
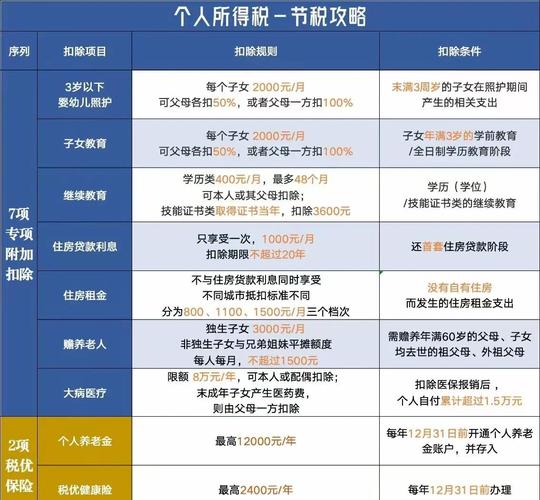
这里要敲个重点:每年的最高抵扣额度是2400块,折算到每个月就是200块。
好多人搞反了。
不是说你交2400的保费,就能直接少交2400的个税。是这2400块不算在你要交个税的收入基数里,能省多少税,全看你自己的个税税率是多少:税率3%的话,一年能省72块;税率10%的话,一年能省240块;要是你本来年收入就没到个税起征点,那这部分抵扣对你来说半毛钱用都没有,别瞎凑热闹。
别光盯着那点抵税的钱,它很实用的地方你可能根本没注意
我之前也觉得这东西就是个抵税的工具,直到去年帮我远房表姐整理保障方案——她有快十年的哮喘病史,跑了三四家保险公司的线上核保,全被拒了,连除外承保的机会都没有,当时她坐在我家沙发上叹气,说”难道我这辈子就买不上能报住院费的保险了?”
后来我给她翻到这个税优健康险的规则,才反应过来:这东西从设计之初,就要求保险公司不能因为被保险人有既往病史就拒绝承保。
对,就是你有高血压、糖尿病、甲状腺结节甚至已经确诊了慢性病,只要符合投保的年龄要求,保险公司就得给你承保的通道。
当然了,规则写得很清楚:健康体投保的话,住院医疗的报销额度是比较高的;但如果是带既往症投保的话,对应的年度报销额度会低很多,具体的额度差异、报销范围,全在条款里写死了,别听人说”啥病都能报”就上头。
我那个表姐最后算下来,她这种既往症人群的年度住院报销额度是4万块,虽然不算高,但总比啥保障都没有强——毕竟她之前问了一圈,普通的商业医疗险根本不给她开门。
哦对,很多人不知道,这类产品的保障期限其实是跟续保规则绑定的,不同产品的续保要求不一样,有的是保证续保到退休,有的是需要每年重新申请,千万别默认”买了就一直能保”,这点一定要翻条款确认。
几个容易踩的坑,我必须提前给你提个醒
说实话,我见过好多人买这个产品的时候,完全是脑子一热,买完才发现根本不适合自己。
第一个坑,就是把它当理财。
很多销售会说”这个产品里带万能账户,钱放里面还能涨利息,相当于存钱还能抵税”。听着是挺好,但你得算明白:你每年交的2400块里,要先扣掉一部分用来付保障成本的钱,剩下的才会进到万能账户里算收益,不是你交的所有钱都能滚利息的。要是你本来就冲着”存钱拿利息”的目的买,大概率会失望。
第二个坑,为了抵税硬买。
就像我之前碰到的那个小伙子,月入四千多,本来一年到头也交不了几百块的个税,听人说能抵税,硬买了最高额度的,最后算下来一年省了60多块的税,却掏了2400的保费,他自己后来都说,当时纯粹是被”国家福利”四个字冲昏头了。
第三个坑,不看报销范围就买。
有人觉得”反正能抵税,买了不亏”,结果真到住院要报销的时候,才发现这个产品的报销范围只覆盖社保内的费用,自费的靶向药、进口器材根本不报,那这个保障对你来说,实用性就打了大折扣。
最后碎碎念两句。
我平时在小区帮邻居整理保障笔记这么久,从来不会劝人看到福利就往上冲。毕竟每个人的身体情况、收入水平、已经配的保障都不一样,适合别人的,真不一定适合你。
所有涉及健康告知、保障范围、赔付比例、续保规则的内容,都要以你拿到的正式保险合同、保险公司官方发布的说明为准。以上内容只是我平时攒的科普常识,不构成任何投保建议,也不推荐任何具体的保险公司或者产品。
毕竟保险这东西,从来没有”必买”的说法,多花十分钟翻两页条款,比听多少旁人的推荐都靠谱。
作者|dananjin
排版|dananjin
审核|乐乐