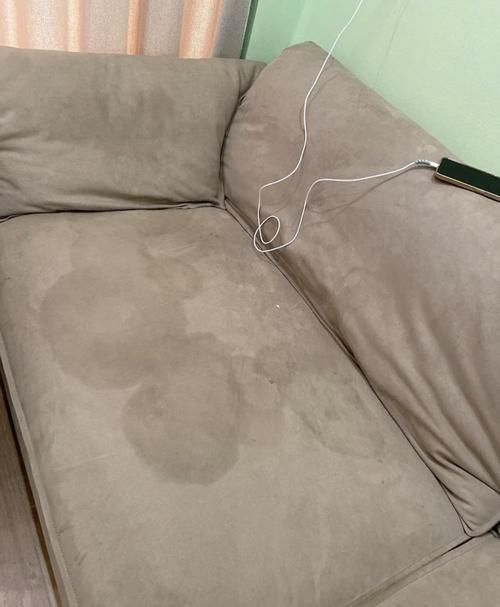
水顺着天花板滴到沙发上的时候,她整个人都傻了。刚买半年的头层牛皮沙发,泡得皮面起皱,填充的海绵鼓成了发面馒头。楼上业主说自己也是无辜的,水管冻裂谁也想不到,凑来凑去的赔偿款,连换沙发套的成本都不够。扯了快三周,最后全是她自己扛的损失。
真亏。
你以为的“保全家”,其实从第一步就想错了
好多人对室内财产险的第一印象,就是“我家所有东西坏了都能找它赔钱”。
哪有这好事。
有人觉得这东西就是给有钱人买的,毕竟家里没什么值钱东西,买了纯浪费。也有人觉得,只要交了钱,哪怕自己出门忘关水龙头把地板泡透,哪怕自己手机掉马桶里开不了机,都能走保险赔。
全错。
我见过最离谱的一个咨询,是个小伙子买了份室内财产险,转头把自己的高端空气净化器拆了清洗,进水坏了找保险公司申请理赔,被拒了之后还特别生气,说你们这保险怎么什么都不赔。
说实话,这种人为操作不当导致的损失,从根上就不在保障范围内。还有人把家里的现金丢了、古董碎了的损失,也算到这个保险头上——普通款的室内财产险,本来就不对这类高价值、难估值的物品承担责任,哪怕你在投保的时候自己加了保额,真到理赔的时候,你拿不出购买凭证、没法证明物品在出险时确实存在于室内,最后还是很难拿到赔付。
扒开条款看,它真正兜的是哪类风险
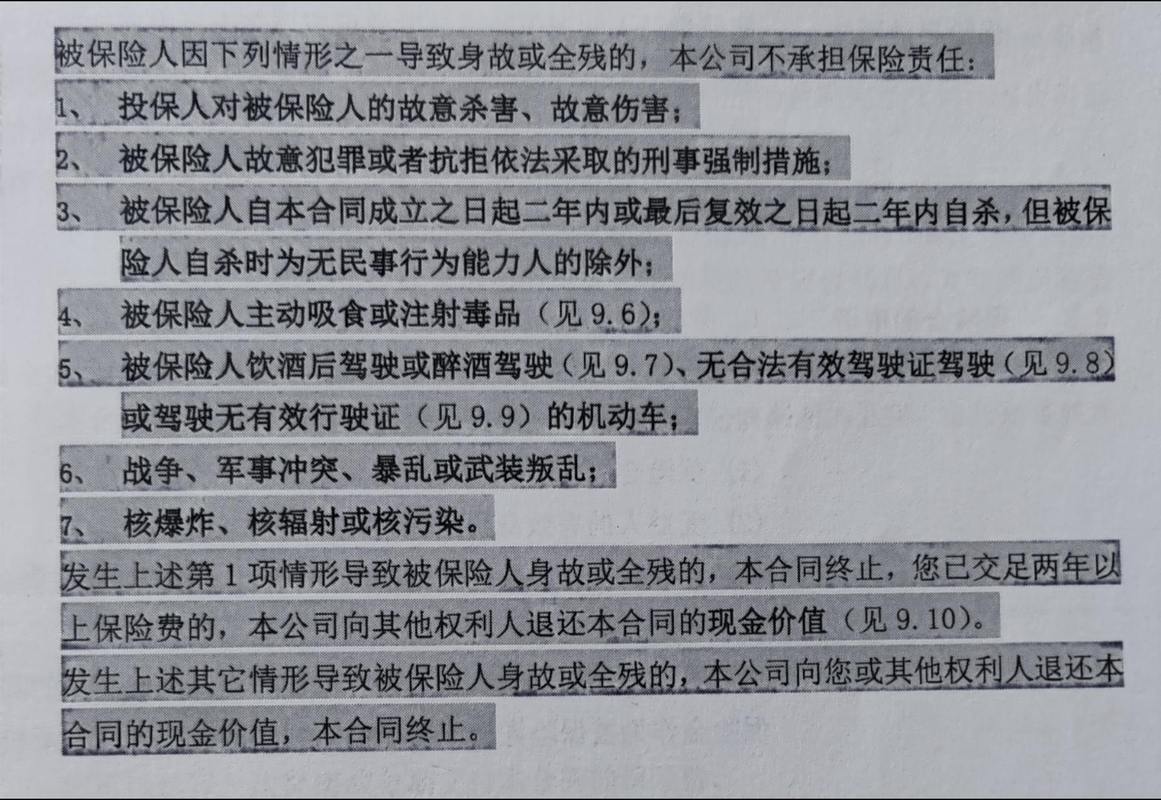
很多人买保险的时候,翻来覆去只看宣传页上列的那几行“可保责任”,从来不会翻到后面的“责任免除”部分逐行读。
这才是最容易踩坑的地方。
你得搞清楚,室内财产险本质上保的是那种你根本预料不到、也没法主动规避的突发意外——比如火灾蔓延烧了家具,煤气爆炸震碎了玻璃,楼体外墙的脱落物砸穿窗户砸坏了电视,水管突然爆裂泡了实木地板。这些是它最核心的保障场景。
所有需要你尽到合理注意义务就能避免的损失,几乎都不会在保障范围内。
举个最常见的例子:你出门旅游半个月,家里的水管因为长期失修漏了水,把地板泡得变形,很多产品的条款里,这种因为你未尽到合理管理义务导致的损失,是可以拒赔的。还有你装修的时候,工人砸坏了墙里的管线,泡坏了楼下邻居家的吊顶,这属于施工责任范畴,也不是室内财产险能覆盖的。
别听人瞎忽悠说“买一份就能管所有事”。每款产品的责任边界都是写在纸面上的,差几个字,最后理赔的时候结果能差出十万八千里。
投保和理赔的时候,别做这些没必要的傻事
选产品的时候,别光盯着总保额的数字看。有些产品总保额写得老高,100万、200万的,但是拆开细看,家具的赔付上限才10万,家电的赔付上限才20万,真要是出险,你家30万的家电全被烧了,最后最多也就能拿到20万的赔付,剩下的缺口全得自己补。
也没必要为了那些你根本用不上的附加责任多花钱。比如你家里没请保姆,产品附带的“保姆意外摔伤责任”再全,对你来说也是零价值;你没养宠物,那个“宠物咬伤人的第三者责任”,送的都不如直接换个更实在的基础责任划算。
哦对,很多租房子的年轻人会问,房子不是我自己的,我能不能买?当然可以。只要你对放在室内的个人财产有实际的所有权,不管房子是租的还是买的,都能投保。真要是遇到漏水、火灾这类事故,你自己的家具、家电被泡坏、烧坏了,符合条款约定的,就能申请理赔。
真出险的时候,最忌讳的就是着急收拾现场。之前有个姑娘家里被楼上漏的水泡了地板,她怕水渗到楼下有纠纷,当天就把泡坏的地板全撬了扔了,等联系保险公司的时候,核赔人员根本没法判断她的地板是哪年买的、实际损失有多大,最后谈下来的赔付金额,连她重新买地板成本的一半都不到。
留好现场照片,拍清楚所有受损的物品、破损的位置,找物业、相关责任方开个事故证明,再联系保险公司报案,整个流程顺下来,根本不会有太多扯皮的事。
说句实在话。我从来不会劝所有人必须买这份保险。你家要是住在低楼层,逢暴雨就容易倒灌,平时老小区的管线老化经常漏,那花个几十上百块买份基础款,兜个底没什么不好。你家住在高层,物业管理特别严,从来没出过漏水、火情的状况,觉得这笔保费花得没必要,完全可以不买。
一句话总结:室内财产险从来不是什么能帮你赚钱的投资,就是个给家里那些搬不走的家具、家电,兜住突发意外损失的工具而已。
作者|dananjin
排版|dananjin
审核|满满