上周三拎着厨余垃圾下楼,刚好碰着同单元的张姐拎着保温桶从医院回来,眉头皱得能夹碎个核桃。
她说前一天晚上急性胆囊炎犯了,疼得直冒冷汗,叫了120拉去三甲医院,住了五天,昨天刚出院。结账的时候整个人都愣了——总费用一万七千六,职工医保统筹报了快一万一,剩下的五千九,全得自己掏。
“我之前总觉得有医保就万事大吉啊!”张姐拍着大腿叹气,”怎么还要掏这么多?”
你以为的”住院花钱”,其实和你想的不是一回事
真不是医保不好。是很多人对医保的认知,从一开始就偏了。
医保管的是”基本医疗”,这句话写在所有医保的规则里,但很少有人真的往心里去。啥叫基本?就是给你兜住基础的治疗费用,让你不至于因为看病倾家荡产,但绝对不是让你住院一分钱不花。
你算啊,住院的时候,首先有个起付线——就像你进游乐场先要付的门票,三甲医院的起付线一般在一千到两千不等,这部分钱,不管你用的是啥药,全得自己掏。
然后是医保目录的限制。目录内的药、检查、治疗项目,按比例报;目录外的?不好意思,全自费。就像张姐这次手术用的一次性止血夹,两千一百块,不在目录里,一分不报。还有她术后用的消肿药膏,进口的,一百八一盒,三盒五百四,也全是自费。
更别说那些没算在账单里的隐形成本:住院请的护工一天两百,五天一千;家里人送饭来回跑的交通费;出院之后在家休养的营养费;甚至你因为住院扣的全勤奖、少赚的绩效。这些钱,从来没有哪个医保会给你报。
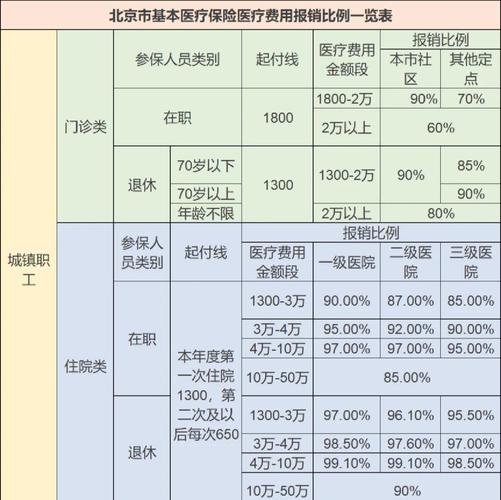
说实话,我之前帮我姨整理去年的肺炎住院账单的时候,也有过同款错愕。那时候我总觉得,医保报了70%,自己最多掏个两三千,结果翻完明细才发现,有近三千块的自费药,加上起付线,最后自己掏了快六千。
别觉得这是小事。
真遇上了,几千块的自费部分,掏的时候是真肉疼。
大家常说的住院医疗,到底是在补哪块的窟窿?
很多人被推销的人说多了,总觉得住院医疗是啥高大上的东西,能帮你报所有的住院费。真不是。
说白了,它就是个补缺口的工具。
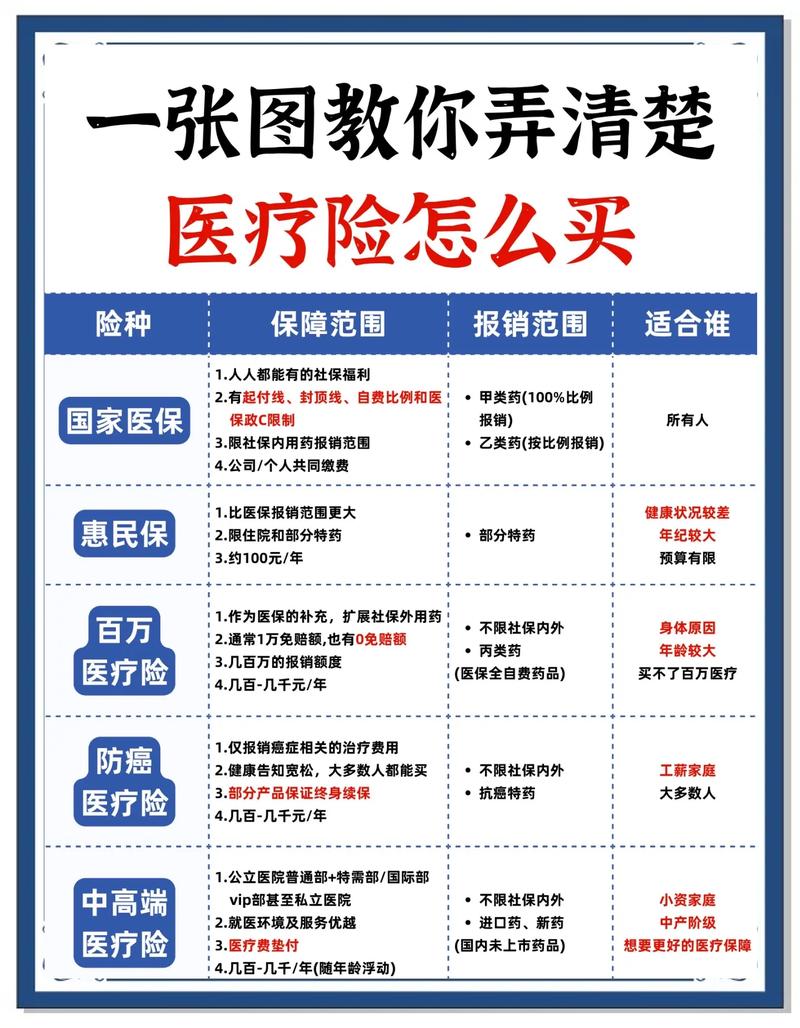
医保报完剩下的钱,不管是起付线以下的自付部分,还是目录外的全自费部分,只要符合合同约定的范围,就可以按规则给你报销。就像你家里装的漏水接盆——屋顶的水管漏了,流下来的水,接在盆里,不至于把你家地板泡了。
但你别神化它。
它有自己的边界。比如大部分这类保障都有免赔额,常见的是一万块——意思就是,你自己掏的钱累计到一万以上的部分,才会进入报销流程。要是你这次住院总共就花了八千,医保报完自己掏了两千,那一分都报不了。
还有报销比例的限制,医院等级不同,报的比例可能不一样;有没有经过社保结算,报的比例也不一样。这些细节,全写在合同的条款里,别听销售嘴上说的”100%全报”,一定要自己逐字看清楚。
我见过有人买了这类保障,就觉得自己再也不怕住院花钱了,结果真因为个小感冒住院,总共花了三千多,离免赔额差老远,跑来问我为啥不赔。其实就是之前根本没仔细看规则,光听了个”能报销”的名头。
不过话说回来,真遇到那种花费比较高的住院情况——比如做个大手术,要用到不少自费药、特殊治疗,医保报完剩下的部分超过了免赔额,这时候它的作用就显出来了。能帮你掏掉大部分的自费窟窿,不至于让你为了几万块的手术费,动家里存款的主意。
关于住院医疗,我碰到过最多的三个”踩坑时刻”
我平时在社区帮大家解答点保险的小问题,见的案例多了,就总想着把这些坑提前说给大家听,省得真遇上的时候踩得疼。
第一个坑,买的时候不认真看健康告知。
太多人觉得,健康告知就是走个流程,随便填填就过了。比如之前有个邻居,买的时候忘了自己有好几年的甲状腺结节,也没告知,后来因为甲状腺相关的问题住院申请理赔,直接被拒了。这里得提一句,健康告知是投保的重要环节,有什么既往病史、检查异常,一定要如实告知,具体的告知要求、核保结论,全部以保险公司的官方规则为准,别信什么”过了两年就一定能赔”的模糊说法。
第二个坑,不仔细看续保的规则。
很多人买的时候,只看第一年的价格便宜,根本没看第二年能不能续保。比如有的一年期保障,要是产品停售了,或者你这一年因为健康问题变差了,明年就不让你再买了。那真等你年纪大了、身体出点小毛病的时候,想再买都买不了。这部分的规则,不同的产品差异很大,一定要自己看合同里写的续保条件,别光听别人吹。
第三个坑,以为它啥情况都能报。
比如你主动去做个美容手术,或者因为打架斗殴受伤住院,或者之前就有的慢性病急性发作住院,这些都是合同里明确写的免责情况,肯定报不了。别等真出事了,才翻条款发现这些内容,到时候再后悔都晚了。
其实哪有什么完美的保障啊。
它就是个工具。就像你家里常备的雨伞,平时放门口占地方,真遇到下大雨的时候,能帮你少淋点雨,不至于一出门就被浇透。但你要是非要穿着它去登雪山,那它肯定不够用。
别把它吹得神乎其神,也别把它骂得一文不值。
最后得啰嗦两句:今天聊的所有内容,都是通用的保险知识科普,不构成任何投保建议,也不推荐任何具体的保险产品。所有涉及的保障责任、健康告知、理赔流程、续保要求,全部以正式的保险合同文本,以及对应保险公司的官方说明为准。毕竟每个人的身体情况、家庭财务情况都不一样,别随便听网上的三言两语就急着做决定。
作者|dananjin
排版|dananjin
审核|安然