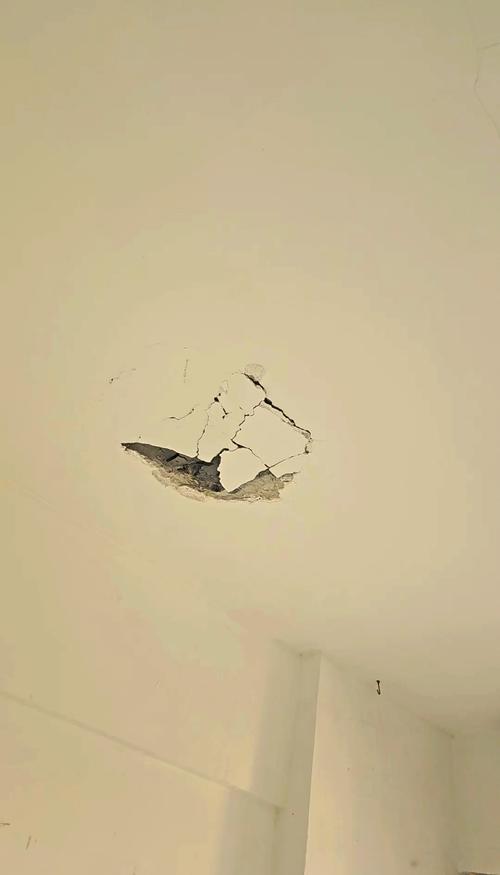
上周帮发小跑理赔,跑了三趟建材市场,俩脚底板磨得发疼。他找的散工师傅打膨胀螺丝,直接把楼板打穿半指宽的洞,楼下刚装好的中央空调、墙面艺术漆全被掉下来的水泥块砸得稀碎。算下来连赔带修,快12万。
他蹲在楼下单元门台阶上抽烟。烟蒂弹在积水里,滋啦一声灭了。说早知道当初花几百块买个装修保险,不至于掏空刚发的年终奖。
你以为的装修保险,可能从一开始就买错了
跟他聊的时候才发现,他之前对装修保险的认知,跟我之前接触过的九成业主都一样——觉得这东西就是保自己家装修材料坏了、工人摔了的险种。
大错特错。
好多人踩的坑,头一个就是把普通家财险的装修附加责任,跟专门的装修工程保险搞混。普通家财险保的是你家房子固定的财产,比如水管爆了泡了自己家的地板、邻居家着火波及到你家的损失,但是装修期间因为施工操作不当,把别人家、公共区域的东西弄坏了,根本不在它的责任清单里。
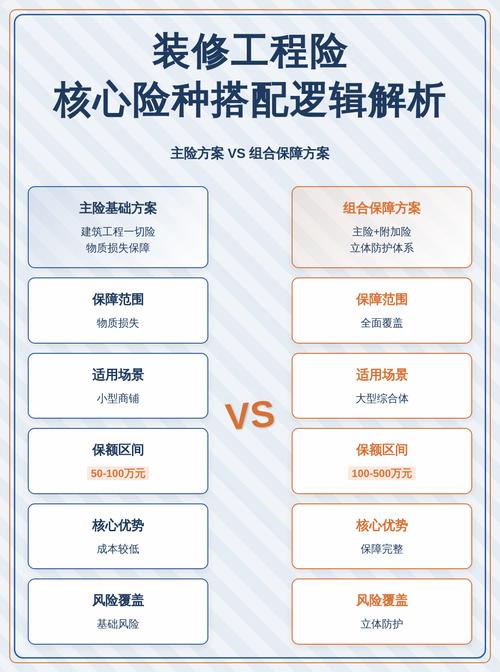
更常见的误区,是觉得找了正规装修公司就高枕无忧。殊不知不少装修公司配的工程责任险,保额只有10万,真要是打穿楼板漏到楼下刚装的全屋定制,10万额度连零头都不够,更别说连带的租房损失、误工费这些间接责任,多数根本不在保障范围内。
几百块的保费,到底换来了什么保障
别听销售扯那些玄乎的概念,市面上常见的装修保险,本质就是给你装修这段时间“兜底闯祸的钱”。核心责任就两块:一块是第三者责任,就是你或者你雇的施工人员,在装修作业的时候,把别人家的东西、小区公共区域的设施弄坏了,该赔的钱,保险公司会按合同约定核算报销。比如打穿楼板漏了楼下的吊顶、贴瓷砖掉的水泥块刮花了电梯、临时堆在单元门口的装修材料砸了路人的车,这些场景都在覆盖范围内。另一块才是少量的自身装修损失,比如刚铺完的瓷砖因为水管没接牢泡了、堆在阳台的装修建材被盗了,这类责任一般保额不高,别指望靠它赔你几十万的装修款。
当然,也不是什么损失都能赔。
头一样是违规拆改承重墙造成的所有损失,不管是你家的还是别人家的,所有这类保险都是免责的——这本来就是违反装修规范的事,凭啥要保险公司兜底?其次,装修材料本身的质量问题,比如你买的瓷砖本身有暗裂、定制的柜子尺寸不对装不上,这些是商家售后的范畴,跟保险没关系。还有,施工人员自己在工地上摔了、碰了,普通装修保险是不赔的,那是施工方应该给工人配的意外险责任,别混为一谈。
投保和理赔踩过的坑,我都帮你记着
不是所有正在装修的人都必须买这个。要是你家就刷刷墙、换个窗帘,不打洞不动水电结构,那真没必要花这个钱。但如果你家是楼板偏薄的老破小、楼下邻居刚花了几十万装完修、找的是没有固定团队的散工、装修要动大量水电要打不少孔,那花个两三百块买一份,真的不亏。
买的时候多留个心眼:那种99块保1000万三者的产品,别碰。你自己掰着指头算,真出了事,1000万的保额对应的保费怎么可能那么低?多半条款里藏着绝对免赔额,要么就是把很多常见的施工场景列成免责了。常规选的话,100多到300多的保费,三者责任挑个100万到200万的额度,足够覆盖绝大多数家庭装修的风险了。
还有个最容易忘的点:一定要在装修开工之前投保。别等你已经把墙砸了、孔打了,才想起来补买,那时候风险已经实实在在发生了,保险公司肯定不会赔。
理赔的时候更别自作聪明。真的把东西弄坏了,第一时间拍好现场照片,拍清楚损坏的位置、你家的施工状态,然后联系保险公司的人上门定损。千万别自己先跟楼下邻居私了,赔了多少钱再拿着收据去找保险公司报——我之前见过个业主,把楼下的实木地板泡了,私了给人赔了8万,结果保险公司按折旧规则定损下来,那个地板已经用了五年,实际价值最多2万,剩下的6万全是自己掏的,亏不亏啊?
好多人觉得装修保险是智商税。我倒觉得,这东西就跟你下雨天带伞一样——你带着,可能整个装修周期都顺顺利利,钱白花了;但要是真赶上漏雨,你没带,那淋的全是你自己的钱。
作者|dananjin
排版|dananjin
审核|小准