搬完第三次出租屋我才搞懂:租房保险真不是给房东买的
2026-10-18 20:26:24
去年三伏天,我在杭州租房子的朋友给我打语音,声音哑得像刚哭过。
她家老小区的三楼公共水管半夜爆了,水顺着墙缝漏到她二楼的出租屋,刚买的16寸笔记本泡得开不了机,堆在墙角的三双限量鞋全泡发了,连刚拆封的空气炸锅都进了水。她找房东要说法,房东靠在门框上掏钥匙:”房子是我的,你自己的东西坏了找我干啥?”找楼上住户,人家也是刚毕业的小孩,兜比脸干净,说最多能赔她两百块买个新杯子。
最后她蹲在湿乎乎的地板上算损失,快两万。
真的疼。
那时候她才想起来,之前刷到过租房保险,她当时觉得”租房还要买保险?纯纯智商税”,直接划走了。
别再抱着”这是房东该买的”刻板印象
很多人对租房保险的第一反应是,房子是房东的,保房子的事自然该房东掏钱,跟租客有啥关系?
这真的是天大的误会。
房东买的普通家财险,保障对象全是他自己的固定资产——刷了乳胶漆的墙面、固定在墙上的橱柜、嵌入式的马桶、装在阳台的晾衣架这些带不走的东西。你自己掏钱买的电脑、相机、攒了好几年的手办、堆满一柜子的衣服、甚至你给出租屋换的新窗帘、铺的厚地毯,根本不在人家的保障范围内。
说白了,你在出租屋里属于你的那部分财产,只有你自己上心保。
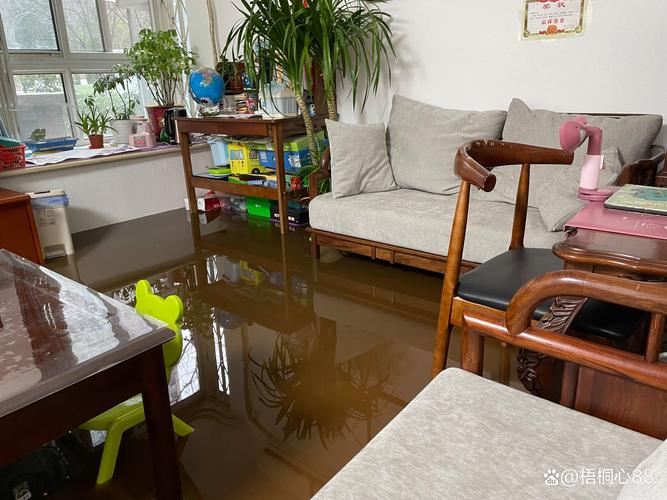 出租屋被水浸泡的个人物品现场图
几十块的保费,到底能兜住哪些风险
别听销售吹得有多神,你拿到保单别着急付钱,就盯着三类核心责任看就行,多的都是附加的噱头,没用。
第一类是你自己的个人财产损失。比如家里电线老化着火把你衣服烧了,邻居家跑水把你电脑泡了,甚至你锁在单元楼车棚的电动车被偷了,符合条款约定的都能按比例申请理赔。真遇上事的时候,你就知道,不用自己掏全部积蓄补窟窿的感觉有多好。
第二类是你作为租客该承担的民事责任。比如你早上赶上班忘关浴室水龙头,水漏到楼下把人家刚装的吊顶泡了,楼下邻居找你要八千块装修赔偿,这个符合条款约定的费用,保险公司能帮你承担。还有那种你在家门口接外卖没站稳,把外卖员撞得摔了车,人家要医药费、误工费,也算在这类责任里。
第三类是临时安置的费用。比如你家着火了,房子短期内没法住,你找短租、住酒店的钱,很多产品能给你报个几百到几千块,不用你自己掏腰包承担额外的住宿成本。
当然也有不保的。
你故意砸坏自己的东西,这类损失是不赔的。你把出租屋改造成易燃易爆的加工小作坊、或者打隔断当群租房住,出了事也不在保障范围内。还有那种你随手放在单元楼门口的贵重相机、没锁进房间的名牌包,丢了很多产品也不赔——毕竟你自己都不上心,凭啥让保险公司给你兜底?
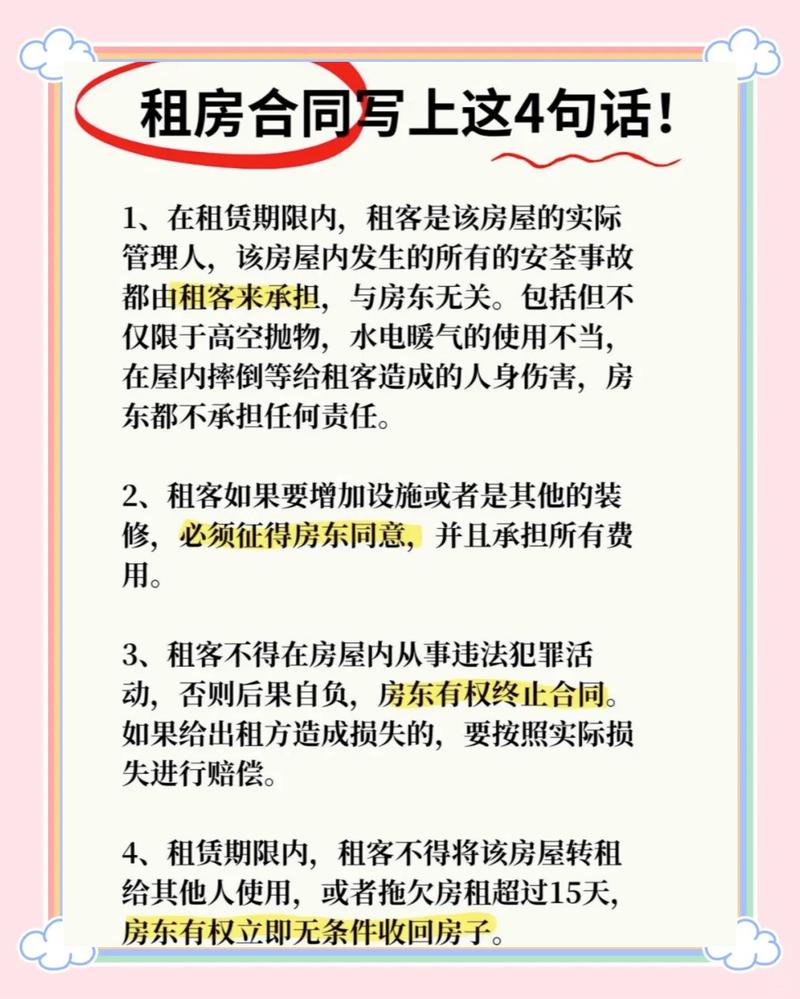 租房保险条款核心责任标注示意图
买之前多盯三行字,别等理赔才后悔
 买之前多盯三行字,别等理赔才后悔
现在市面上的租房保险,一年保费大多在30到100块之间,说贵真不贵,但很多人买的时候连条款都不扫一眼,直接付了钱,等真出事了才发现自己买的是个”鸡肋”。
翻到第一页先看个人财产的保额。别光看宣传页上写的”最高赔付额度”,仔细翻小字,很多产品把个人财产的保额压得很低,比如只给你保1万块,真遇上泡水的事,你一个笔记本就八千,剩下的手办、衣服、鞋子加起来早超了,赔的钱根本不够补损失。
接着核对有没有把你租的房子的常见风险给除外。比如你租的是房龄超过20年的老小区,管道本来就老化容易爆,有些产品直接把”老小区水管爆裂”的责任给排除了,你买了也是白搭,真漏了水人家一分钱不赔。
别漏了除外的高风险场景。比如你平时喜欢在出租屋里用大功率的电暖器、或者经常在家做烘焙开烤箱,有些产品会把”用电不当导致的火灾”除外,那这种情况你买了也没用。
哦对,也不是所有人都必须买。
如果你租的单间里就一张床、一个旧书桌,所有家当加起来都不到三千块,那真没必要掏这个钱。但如果你房间里有工作用的电脑、攒了好久的相机、甚至自己花钱给出租屋添了不少大件,花个几十块兜个底,真的不亏。
真遇上事的时候,没人能帮你兜着。房东不管,邻居没钱赔,最后所有的损失都是你自己扛。
我那个去年被水泡了所有家当的朋友,上周搬新租的loft,第一时间给自己买了份一年39块的保单。她跟我说,以前总觉得买保险是很遥远的事,是有钱人的选择,现在才懂,租的房子虽然不是自己的,但每天在里面待十几个小时,那些花了心思攒的家当,值得花几十块给自己买个踏实。
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
搬完第三次出租屋我才搞懂:租房保险真不是给房东买的
文章链接:https://www.xinminbao.com/c/1972.html