我当时瞟了一眼药品说明,一下就明白问题在哪——这俩药,一个在医保目录里,一个不在。
医保目录,本质就是医保的“报销白名单”
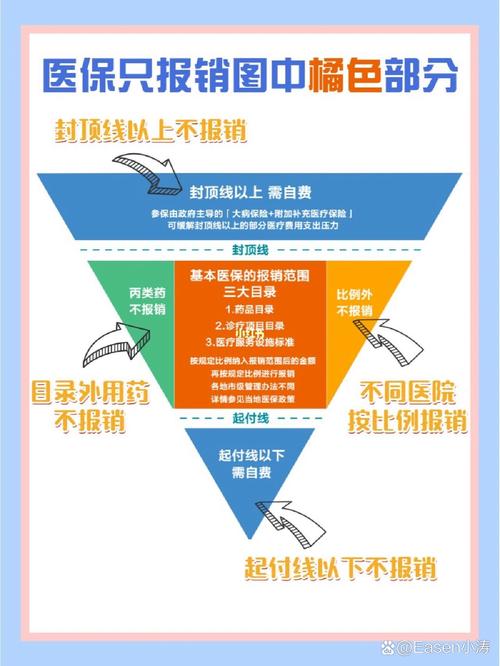
很多人交了这么多年医保,以为只要去公立医院看病,所有花费都能报。真不是。医保是国家给我们的基础福利,盘子就这么大,要覆盖十几亿人,所以得定个规矩:哪些药、哪些治疗项目能报,哪些不能,都清清楚楚写在医保目录里。
目录里主要分三类:甲类、乙类、丙类。
甲类就是临床必需、便宜好用的药,费用100%纳入医保报销范围,不用你自己先掏一分钱起步线,直接按比例报。常见的普通感冒药、基础降压药降糖药,大多都是甲类。
乙类是比甲类好一些、或者价格稍高的药/治疗项目,需要你自己先付一定比例(一般是10%-20%不等,各地不一样),剩下的部分再纳入医保按比例报。比如不少进口的常用药、稍微新一点的支架,很多都在乙类里。
丙类就是完全不在目录里的,一分都不报,全得自己掏腰包。比如一些保健品类、新上市还没准入的特效药、美容整形项目这些,大多都是丙类。
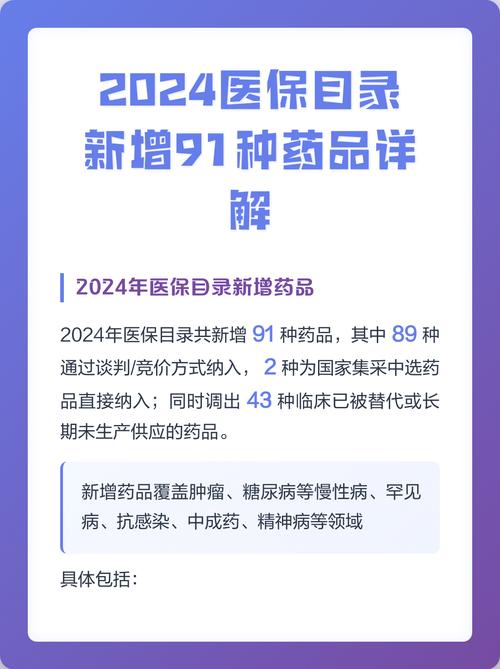
你可别觉得这个目录是死的,每年国家都会更新。每年的医保谈判都能上热搜对吧?好多原来几万一针的靶向药,国家砍价砍到地板价,还直接进了医保目录,真的救了好多走投无路的家庭。我前两年帮一个亲戚查药,原来一瓶两万多的抗癌药,进目录之后几百块,报销完自己只花几十。说起来都感慨。
不过话说回来,哪怕年年更,目录也不可能装下所有药。这点我们得心里有数。
这些认知误区,很多人都中过招
我在社区做科普快两年,碰到过好多对医保目录的误解,挑几个最常见的说说。
第一个误区:同一个名字的药,肯定都能报。不对哦。哪怕成分一模一样,剂型不一样,可能结果就不一样。比如对乙酰氨基酚,普通片剂在目录里,泡腾片就可能不在;有些药口服剂在目录里,注射剂就不在。还有同一个成分,原研进口药可能没进,仿制药进了,这种情况也很多。
第二个误区:我在医院能报的药,去家门口医保药店买肯定也能报。也不一定。一方面,药店得有这个药的备货,另一方面,有些药品的医保报销资格仅限医院,尤其是很多新进目录的抗癌药,很多地方要求必须在医院购买才能报,药店暂时还不行。
第三个误区,也是最容易踩的:跨省看病,目录按我老家的算。真不是哦。现在跨省异地就医直接结算的规则是,医保目录按就医地算,报销比例按参保地算。什么意思?就是你老家在小县城,来一线城市看病,你用的药在就医地的目录里就能报,不在就医地目录里,哪怕老家能报也不行。报销的时候,报多少按你老家的比例来算。之前有个大叔从河南来广州看病,拿了药之后说老家这个药能报,怎么广州不能报,闹了半天就是搞反了规则,白生气半天。
还有人说,医保目录里的药都是便宜没好货,外面的丙类才好用。这话也不对。好多甲类药经过这么多年临床验证,效果非常稳定,对付常见病完全够用,真不是越贵越好。当然也有例外,有些刚上市的特效药,确实效果好,只是还没来得及进目录,这个就看个人选择了。
平时看病配药,几个实用小提醒
说实话,我们普通人不用把目录背下来,只要记着这几点,能少花不少冤枉钱。
第一,长期吃药的老病友,如果要换牌子换剂型,不妨多问医生一句:这个药进医保了吗?有没有同功效的医保内用药可以替代?很多时候医生忙,不会主动说,你问一句,可能就省大几百。我妈原来吃的某个关节药,全自付一个月三百多,后来问了医生,换了同功效的甲类药,一个月只要二十多,效果一模一样,她现在逢人就说这件事。
第二,如果需要用很贵的、不在医保目录里的药,先别急着付钱,可以问问主治医生,有没有同类的医保内用药可以替代,或者有没有其他的惠民救助政策,不少地方现在对特殊疾病都有专项补贴,能帮衬一点是一点。
第三,别对医保期待过高。医保目录就是保基本的,保的是我们大多数人看得起常见病,不会一病回到解放前。真要遇上特别重的病,目录外的花费还是会很高,这点我们得提前有心理准备。
合规声明:本文仅做医保知识科普,内容仅供学习参考,不构成任何投保建议或者医疗建议,具体医保目录、报销规则都以当地医保部门官方说明、医院收费规则为准。
作者|dananjin
排版|dananjin
审核|小准