上周帮闺蜜翻完她那叠皱巴巴的理赔申请单,指尖还沾着她厨房瓷砖缝里没擦干净的焦黑印子——不是她家烧了房,是楼下邻居家插线板短路窜上来的火星,把她家阳台堆的旧纸箱、晾着的真丝睡衣全烤成了脆片。
她当时第一反应不是哭,是翻手机里的保单。
翻了十分钟才想起自己去年图便宜买的那份号称”家财险全覆盖”的保单,翻到责任页才愣了——火灾那栏的小字写着,只赔”因自身房屋起火造成的直接损失”。邻居家窜过来的火?不在保障范围内。
那瞬间她坐在阳台的焦木渣上,连骂人的力气都没了。换我我也气啊——本来好好的周末,全用来跑理赔了。
你以为的火灾保险,和合同里写的根本不是一回事
很多人对火灾保险的认知,还停留在”房子烧没了才赔钱”的阶段。说白了,这是把几十年前的老版家财险印象,套到现在的产品上了。
现在市面上常见的火灾相关保障,从来不是只保你家房子烧塌的那点水泥砖头。真正落到合同里的保障责任,核心是因为火灾、爆炸(注意是明火相关的爆炸,比如煤气罐泄漏遇火炸,不是你家高压锅蒸汽顶开那种)造成的直接财产损失——小到你家被熏黑的墙面,大到被烧变形的定制衣柜,甚至是火灭了之后你不得不掏的清运费,很多产品都能覆盖。
但坑就坑在,不同产品的”保障边界”差得能有十万八千里。
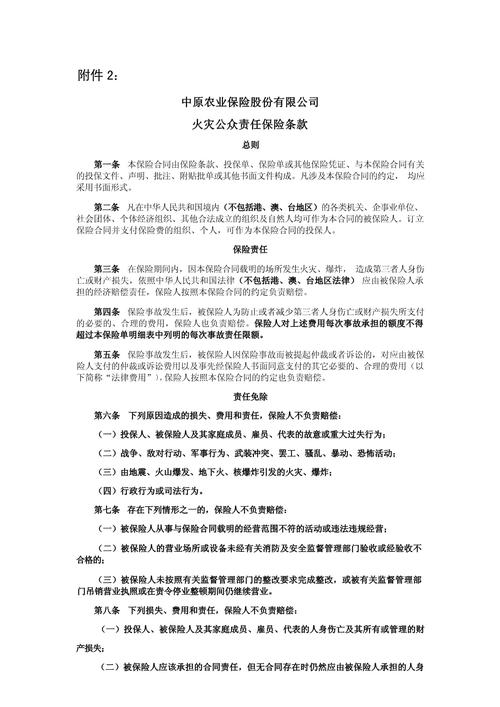
比如我闺蜜踩的坑——很多老版的火灾责任,只赔”因被保险人自身原因引发的火灾”,隔壁家、楼上楼下窜过来的火,之前是不算的。现在新出的产品大多把这个漏洞补上了,但你要是买的是好几年前的老保单,真未必能赔。
还有人买的时候不看,以为自己放在家里的限量球鞋、手办、甚至是收藏的老相机都能赔,结果翻条款才发现,贵重物品的赔付是有上限的——比如单样东西超过两千块,没提前登记的话,很多产品最多只赔几百块。
说真的,我见过太多人买这类产品,付款的时候连条款都不点开,就看个”一年39块保100万”的大字号广告,真出事了才发现,自己买的那100万保额,跟自己要赔的损失根本不搭边。
这几种情况,就算火真烧到你家门口,也别找保险公司闹
之前有个开社区便利店的老板,为了冬天省电费,在货架后面私拉了一根没有绝缘皮的旧电线,接了个小太阳烤货,忘了关烧着了半排零食架,找保险公司理赔,直接被拒。
理由很简单:条款里明明白白写着,故意或者重大过失导致的火灾,不赔。私拉无绝缘层的电线,属于典型的重大过失,这类情况换哪家公司的标准条款,基本都不会赔。
我见过太多人拿着”我交了保费就得赔”的逻辑去闹,其实真的没必要。你把保单翻到”责任免除”那页,字是黑的纸是白的,这些情况本来就不在保障范围内:
比如你为了图方便,在客厅堆了半人高的汽油、酒精这类易燃易爆危险品,漏了遇火烧了的;比如你故意在沙发上抽烟,睡着了把家烧了的;再比如你租的房子,房东本来就违规搭了隔断,电线老化着火,你自己没尽到提醒义务的,这些都赔不了。
哦对,还有个很多人不知道的点:如果火灾是因为地震、洪水这类自然灾害带起来的,很多普通的火灾保险也不赔——得单独附加了自然灾害责任的产品,才能覆盖这类场景。
之前有个住在山区的客户,夏天暴雨引发山火,把他家房子烧了,拿着普通的火灾保单来找我问能不能赔,我翻了他的条款,责任免除里明确写着”地震、洪水、雷击等自然灾害引发的火灾不在保障范围内”,最后也没办法。
到底谁该买,买的时候要抠哪几个细节
别听人瞎扯”只有老破小才需要买火灾保险”。
你要是自己买了房,不管是刚交完首付的精装新房,还是住了快三十年的老单元楼,只要你家里攒的家当,值得上你两三个月的工资——比如你那台用来做设计的高性能电脑,你老婆攒了好几年买的珠宝首饰,你家猫旁边堆的一柜子限量手办,都该琢磨琢磨。
哦对,如果你是开小餐馆、开工作室的,别拿家财险去凑数。家财险是保住宅性质的房屋的,你那店面、仓库的火灾风险,得买专门的经营性火灾保险,别搞混了,到时候出事了才发现买错了产品。
买的时候也别光盯着”保额越高越好”。比如你家实际装修加家具满打满算值20万,你非要买个100万的保额,真出事了保险公司也不会按100万赔——人家是按你实际的损失算的,多交的那部分保费,纯纯浪费。
理赔的时候更别脑子一热就收拾现场。火灭了第一时间别着急铲墙、扔烧坏的家具,先拍全景照片,把所有被烧坏的东西都拍进去,然后找之前的购买凭证——不管是淘宝订单、京东记录,甚至是当年买东西的朋友圈截图,都能当证据。
我之前碰到过一个大姐,火灭了第一时间把烧坏的实木衣柜扛去楼下扔了,理赔的时候只拿得出一张十年前买衣柜的收据,最后赔的钱连买个新的密度板衣柜都不够,坐在保险公司大厅掉眼泪——你说这怨谁?
说白了,火灾保险从来不是什么”不吉利的彩头”,就是你给家里那点攒了半辈子的家当,留个不扎眼的兜底。
作者|dananjin
排版|dananjin
审核|知知