起付线的核心逻辑,一句话就能说清
很多人会把起付线和免赔额混为一谈。其实本质逻辑完全一样,只是不同场景下叫法不同——社保里一般叫起付线,商业医疗险里大多叫免赔额,换汤不换药。 举个最简单的例子:你所在地职工门诊起付线是1800元/年,今年你看门诊累计花了1600,那所有钱都得你自己出。要是累计花了2800,那超过起付线的1000块,才会按医保比例给你报销。 为什么会有这个规则? 其实很简单,保险本质是扛风险,不是帮你报销所有开销。如果几块钱的感冒发烧都要走报销流程,审核、人工的成本反而会推高整体保费或者医保缴费,最后吃亏的还是大多数人。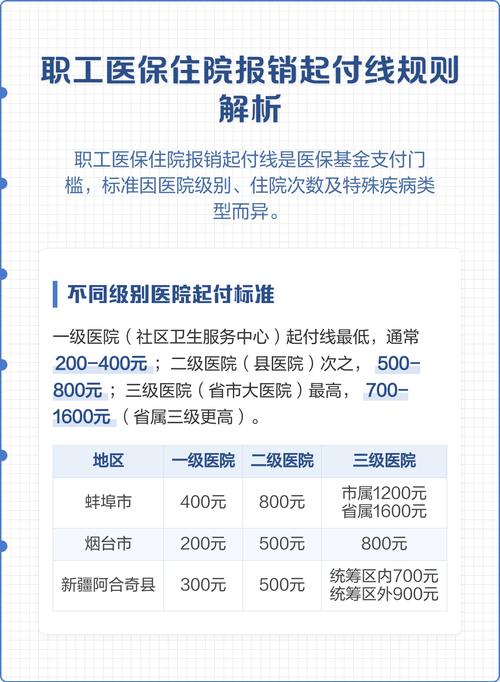
不同场景下,起付线的规则差很多
别以为所有起付线都是一个算法,不同保险、不同医保类型,规则完全不一样。1. 职工医保/居民医保的起付线 一般分门诊和住院两类: 门诊起付线大多是按年度累计,也就是一年里所有门诊费用加起来算,过了线才开始报,不是每次看病都重新算。 住院起付线大多是按单次计算,也就是你住一次院扣一次,不过多数地区规定,一年内多次住院的话,起付线会逐次降低,不会每次都收全额。 另外不同等级的医院,起付线也不一样,一般医院等级越高,起付线越高,这个是为了引导分级诊疗,大家都懂。
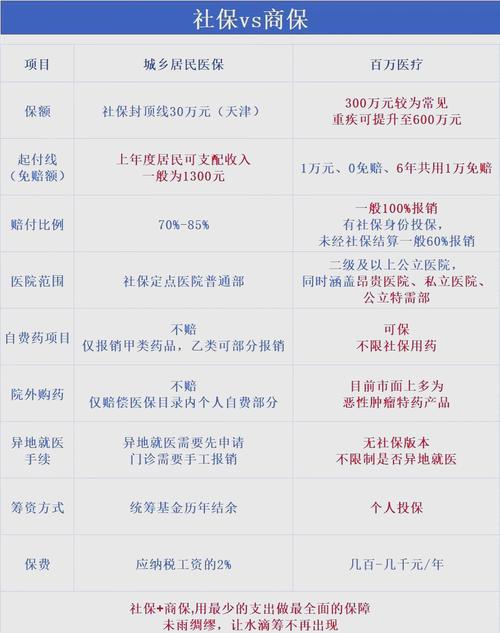
2. 商业保险里的起付线 商业医疗险里很少叫起付线,大多叫免赔额,本质是一回事。 常见的比如百万医疗险,一般都有1万元的免赔额,也就是社保报销后,剩下自付的部分,1万以内自己出,超过1万的部分保险公司才报。 也有一些小额门诊医疗险,会设置几百块的起付线,比如100块起付线,超过100块的部分按比例报。 不过话说回来,商业保险的起付线(免赔额)规则每个产品都可能不一样,没有统一标准,全看合同怎么写。
关于起付线,最容易踩的几个误区
误区一:起付线是医保/保险公司赚了我的钱 这个真的错得离谱。起付线的规则从一开始就写在医保政策或者保险合同里,不是临报销才加上的。它的作用就是过滤掉小额理赔,降低整体运营成本,最后反而能让保费或者缴费保持在较低水平,谈不上坑。
误区二:起付线每次报销都要扣一次 这是最多人搞错的。还是拿职工医保门诊举例子,起付线1800,你第一次看病花了1000,没到线,不是说扣完1800就完了,剩下的800额度留着,下次看病的钱会继续累计,累计到1800之后就开始报,不是每次都重新算1800。 只有少数地区的住院起付线是单次扣,这个要看当地政策。
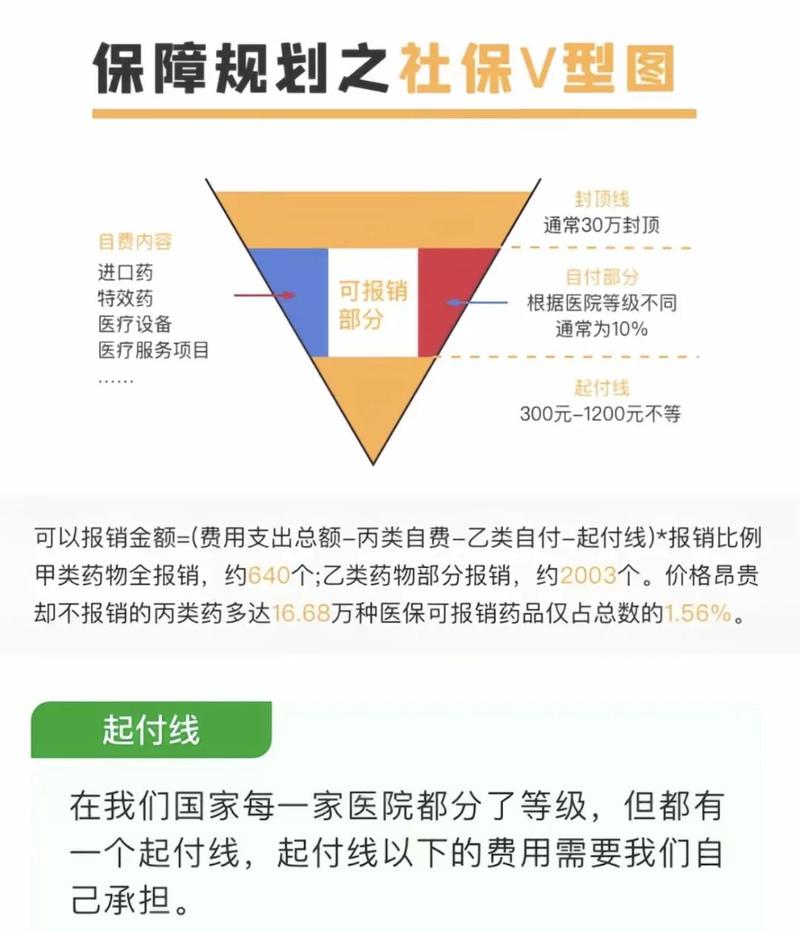
误区三:过了起付线,剩下的钱全报 怎么可能。起付线只是“开始报销的门槛”,不是说过了线就100%报。还要看报销比例,还要剔除自费药、自费项目这些不在报销范围内的费用,最后才是你能拿到的报销钱。
误区四:所有费用都能计入起付线累计 不对。很多地区的医保,只有医保范围内的费用才会累计进起付线,自费药自费项目不算。商业医疗险也一样,有的产品免赔额只算社保范围内的费用,有的是所有费用都算,这个差别很大,一定要看清楚。
必须了解的提醒
作者|dananjin
排版|dananjin
审核|满满