上次在小区楼下乘凉,碰到张阿姨唉声叹气,说远房堂姐家出了糟心事。堂姐老公去年车祸走了,留了一百万的意外险,当年买的时候图省事,受益人勾了“法定”,没写具体名字。这下好了,老公爸妈要分走一半,堂姐带个孩子还要还房贷,一家子坐下来谈,谈着谈着就翻了脸,本来好好的亲戚,现在形同陌路。谁能想到,当年随手勾的一个选项,能留这么大的烂摊子。
受益人到底是什么?分两种完全不一样
简单说,受益人就是,万一被保险人出事了,谁拿那笔理赔金。就这么简单。很多人觉得,我的钱当然给我家人,随便填填就行,哪想到这里面差别大了去。
主要就分两种,指定受益人和法定受益人。指定就是你明确说,给谁,给多少比例,比如给我老婆70%,给我孩子30%,写得明明白白,到时候理赔直接打给这两个人,没争议。法定呢?就是没指定,按照民法典的继承顺序来分,第一顺序是配偶、子女、父母,大家平分。哦对了,第二顺序是兄弟姐妹、祖父母、外祖父母,只要有第一顺序的人在,第二顺序分不到。
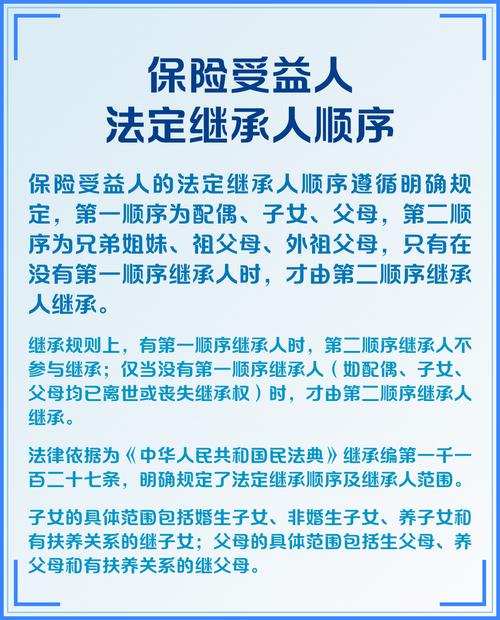
很多人说,法定不就是给家人吗?和指定有啥区别?差远了。首先,理赔的时候,指定受益人手续简单,只要拿身份证、死亡证明这些就能办,法定呢?所有第一顺序的继承人都要到场,要证明自己是继承人,要所有人签字同意分钱,缺一个都办不了。就像张阿姨堂姐家那事,公公婆婆不同意签字,保险公司根本不敢给钱,只能拖,拖到大家打官司,钱没拿到先花了几万诉讼费,你说闹心不闹心。
还有,法定要分的话,要是被继承人有债务,这笔钱先要拿来还债,指定受益人就不一样,钱直接给受益人,不用先还债,这个差别很大对吧?
这些误区,好多人都踩过
说实话,我整理了几个最常见的,你看看自己中了没。
第一个误区:我只指定我老婆一个人就够了,省事。真不是,万一,我是说万一,你和受益人一起出事了,或者受益人比你先走,那这笔钱还是要按法定来分,还是会有纠纷。怎么办?其实可以指定多个受益人,还可以弄个第二受益人,万一第一受益人走了,钱直接给第二的,就没那么多事。
第二个误区:我写了“法定”,反正都是给家人,没差。刚才说了差好多啊,除了手续麻烦,还有什么?要是你再婚了,之前和前任有孩子,那法定的话,前任的孩子也有份,当然,本来人家就有继承权,但是要是你本来就没想给,这不就闹出事了?还有,刚才说的,法定要还债,要是你本身有外债,债权人可以要求先从这笔钱里扣,要是指定的话,一般不会,这个得提前想清楚。
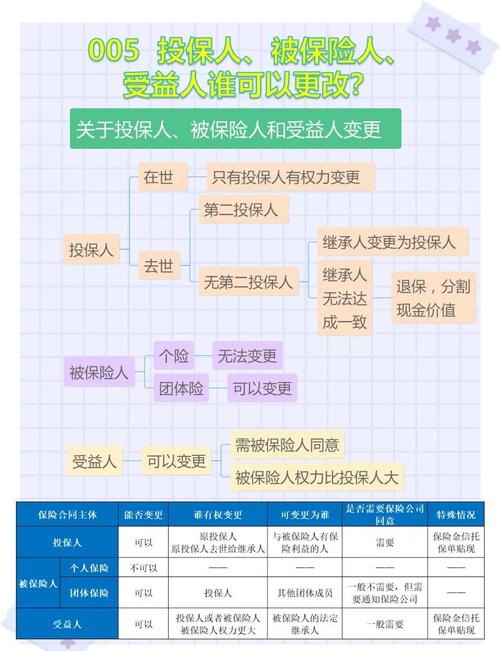
第三个误区:离婚了,保单不用改受益人,反正我现在的家人才是我的家人。我的天,这个坑真的太惨了,我听过好几个真实例子,男的离婚之后再婚,买的婚前的寿险,受益人写的是前妻,一直没改,后来男的意外走了,理赔金几百万全给了前妻,现在的老婆带孩子一分钱拿不到,打官司都赢不了,因为保单写的就是前妻啊,法律认保单的。你说亏不亏?太亏了。
还有一个误区,受益人写“法定”,可以避税?说实话,现在根本没有开征遗产税,传这个的都是瞎忽悠,别信。而且就算以后真的有,指定受益人比法定更能省麻烦,真的。
买完保单,记得定期翻出来看看受益人
很多人买完保单,就塞到抽屉最里面,十几年都不碰,家里情况都变了,受益人还是老样子。
什么时候该改受益人?说几个常见的情况:生了孩子,肯定要加上孩子对吧?原来的受益人走了,要改;离婚再婚了,肯定要改啊;原来想给父母,现在父母不在了,也要调整。
不过话说回来,改受益人不是你自己在保单上改个名字就行,变更受益人一定要走保险公司官方流程,要提交申请,保险公司批注之后才生效,自己乱写不算的哦。
还有,有的朋友问,我可以把受益人写给孩子吗?当然可以,哪怕孩子刚出生,未成年也可以,只是到时候理赔的时候,由孩子的监护人代领就行,没问题。也可以写给父母,很多年轻人买寿险,受益人写父母,这很合理,都是自己的心意。
其实说白了,受益人这东西,不是什么复杂的大概念,本质上就是你把钱留给谁的心愿,你说清楚了,比什么都强,别偷懒,别嫌麻烦,你多花五分钟写清楚,比留给家人一堆麻烦强一万倍。对吧?
最后提醒:以上内容仅供保险知识学习参考,不构成任何投保建议、理赔承诺,具体受益规则、变更要求均以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|乐乐