先给结论:意外医疗赔的是“因意外产生的门诊、住院医疗费”,不是只有摔断胳膊腿、评上伤残等级才能用。
平时翻条款翻多了,见过太多人拿着保单问,“我崴脚去医院拍了片,花了三百多,能不能报?”
能。但前提是,你得先搞懂背后的规则。
先搞懂:到底啥才算“意外”?
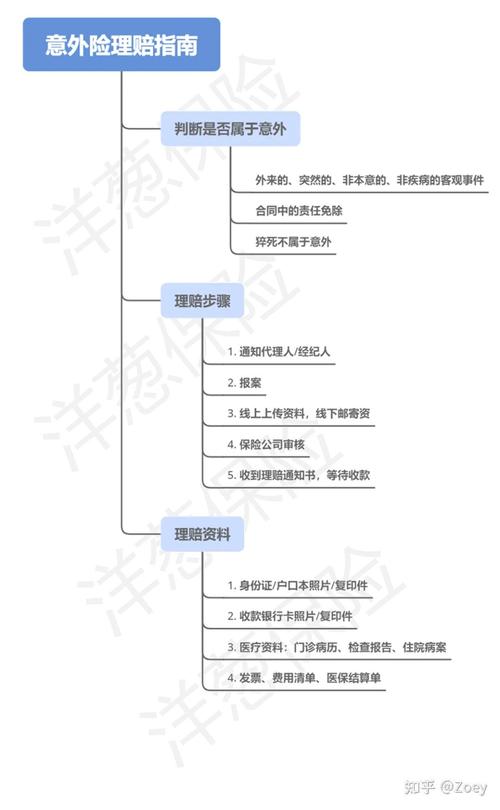
保险合同里说的“意外”,卡四个硬标准:外来的、突发的、非本意的、非疾病的。
四个缺一个,都不算。
别觉得这几个词空。
举例子。
下楼踩空崴脚,符合。
自己故意从台阶往下蹦扭了,不符合——非本意这一条卡了。
本身慢性胃炎犯了疼到去急诊,不符合——这是疾病导致的。
吃了没洗的草莓,当天就拉到脱水去医院挂水,这种如果是外来细菌感染导致的急性肠胃炎,符合四要件。但如果是你本身长期肠胃不好,吃点凉的就犯,那不算。
这里要提一句:具体的责任判断,最终要以保险公司的核赔结论为准,别自己拿着例子硬套。
别被条款绕晕:这3个细节很容易影响报销
很多人看条款头大,其实不用逐字逐句抠,先抓这三个核心细节就行。
第一,报销范围。
不同的合同约定不一样。有的只报社保报销后,剩下的自付部分;有的可以覆盖社保外的自费药、进口耗材。
举个常见的场景:摔骨折了要打钢钉。
如果合同只报社保内费用,国产钢钉的自付部分可以按规则报,进口钢钉的全额自费部分,就不在报销范围内。
如果合同约定可以报社保外费用,那这部分自费的钢钉钱,也可以按规则申请报销。
不同合同的报销范围差异,核心体现在是否覆盖社保外自费部分。具体覆盖范围,看合同里的“保险责任”章节就行。
第二,免赔额和报销比例。
免赔额说白了就是起付线。比如合同约定100块免赔额,那你花的医疗费,扣掉社保报销的部分,剩下的钱超过100的部分,才按比例报。
报销比例也不是固定的。
很多人不知道:如果这笔医疗费已经先走了社保结算,报销比例可能是80%或者100%;如果没走社保,直接找保险公司报,比例可能会降到60%甚至更低。
这个细节,真的很多人踩坑。
第三,免责条款。
就是哪些情况不赔。
比如故意自伤、酒驾、参与斗殴导致的受伤,肯定不赔。
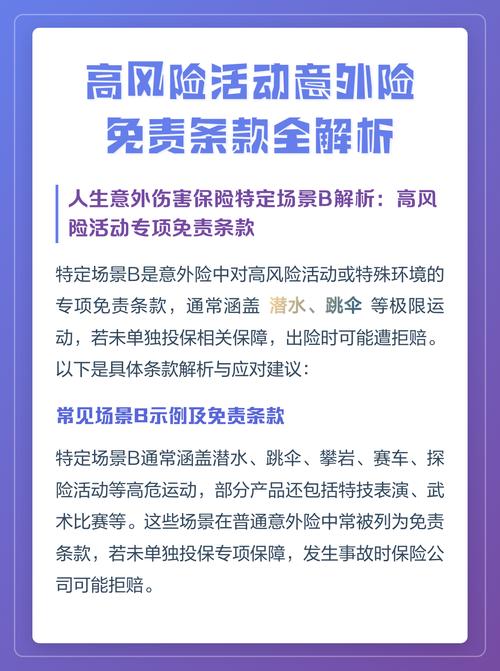
还有的合同会把高风险运动列在免责里——比如跳伞、潜水、攀岩,这些活动中受伤,可能不在赔付范围内。
别觉得这些离你远。上次有个朋友周末去玩滑翔伞摔了,找过来问能不能报,翻了合同才发现,滑翔伞在免责清单里。
普通人很容易搞混的几个误区
踩坑的人多了,无非是把几个基础概念搞混了。
第一个误区:意外医疗和意外伤残责任是一回事。
真不是。
我们常说的一年期意外险,一般包含两块独立的责任:一块是意外身故/伤残,就是如果因为意外去世,或者评上了对应的伤残等级,会按保额赔一笔固定的钱;另一块就是意外医疗,是用来报实际花出去的医疗费的。
举个例子:你走路摔了,骨折了但没达到伤残等级,那伤残责任的钱你拿不到,但你拍片子、拿药、住院花的钱,可以走意外医疗按规则报。
第二个误区:只要是意外产生的费用,都能全报。
别想当然。
合同里一般会写,只报“合理且必要的医疗费用”。
啥意思?
比如你崴脚去医院,医生给你开了治崴脚的膏药、开了拍片的检查单,这部分是合理的。但如果医生顺手给你开了一堆和崴脚无关的维生素、保健品,这部分就不在报销范围内。
第三个误区:买了意外医疗,就可以一直报。
首先,多数意外医疗是一年期的。不是你买一次保一辈子。
到期了要是没及时续保,空窗期发生的意外,肯定报不了。
其次,就算是续保,也要看合同里的续保规则——有的是保证续保多少年,有的是续保的时候需要重新审核健康状况,这些细节,都要以合同约定为准。
最后说几个必须记牢的提醒
第一,所有涉及理赔条件、报销范围、免责条款、续保规则的内容,全部以你投保的保险合同条款、保险公司官方说明为准。不要听销售的口头承诺,不要拿网上的通用规则硬套自己的保单。
第二,本文只是把通用的规则拆碎了讲,不构成任何投保建议、核保结论或者理赔承诺。
第三,要是真的遇到理赔纠纷或者看不懂条款,直接打保险公司的官方客服电话问,比你在网上搜半天靠谱。
作者|dananjin
排版|dananjin
审核|满满