上周三晚搬个折叠凳在小区凉亭纳凉,刚把冰可乐拧开,张阿婆就攥着半张皱巴巴的宣传单凑过来。”小X,你看看群里说的这个惠民保,一年才129,是不是啥住院费都能报啊?”
旁边几个刚跳完广场舞的阿姨立马围过来,七嘴八舌的。有人说这是政府给的福利,不买就亏;有人说去年买了,报销的时候被拒,纯纯智商税。吵得我手里的冰可乐都冒了半杯泡。
先把它的底细说清楚,别被两边的说法带偏
其实说白了,惠民保就是城市定制的补充医疗险。
是当地医保部门牵头指导,商业保险公司来承保的产品。没有吹的那么神到能替代所有医保,也不是大家说的那种纯骗钱的东西。
它让人觉得很友好的地方,真的是参保门槛低。
不像普通的商业医疗险,要查你有没有结节、有没有高血压,年龄超过60岁可能直接就不让买了。大部分城市的惠民保,只要你有当地的基本医保,不管你是刚满月的娃,还是九十岁的老人,不管你之前得过什么病,基本都能参保。这点对于很多被商业医疗险拒之门外的人来说,真的是难得的兜底选项。
但你别因为门槛低,就觉得它报的多。
它本质就是给基本医保打补丁的。基本医保报完之后,剩下的个人自付部分,它才管。而且管的范围、管的比例,全是白纸黑字写在条款里的,不是群里邻居口口相传的“啥都报”。
我之前有个同事,去年他爸因为重症肺炎住院,前后花了三万六,医保报了两万三,剩下自付的一万三,离他买的那款惠民保一万八的免赔额还差五千。最后一分钱没报,他在业主群里骂了整整三天,说惠民保是诈骗。我后来翻了他的参保记录才发现,他当初买的时候,连条款点开看一眼都没有,就跟着群里的接龙凑了个热闹,根本不知道有免赔额这回事。
说实话,我当时听他吐槽都觉得哭笑不得。真的可惜。
这些年我见过最多的误区,全是没仔细读条款闹的
第一个最常见的误解:买了惠民保,就可以把其他医疗险都退了。
大错特错。
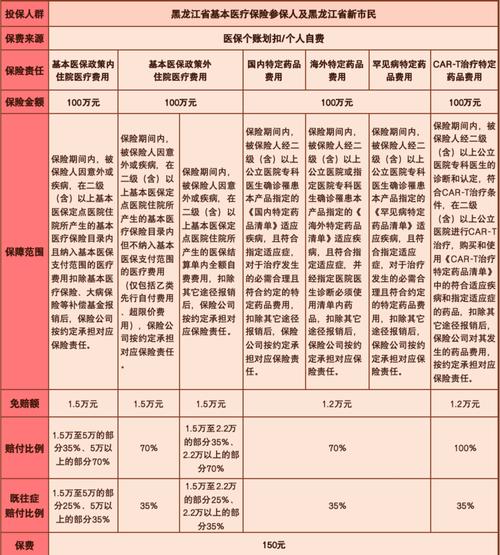
惠民保的免赔额普遍偏高,大部分城市是一万五到两万不等,报销比例一般在60%-80%之间,对于医保目录外的自费项目,很多城市的惠民保是不报的。也就是说,如果你年纪不大,身体健康,能买上普通的百万医疗险,那惠民保的保障力度其实是不如前者的——毕竟普通百万医疗险的免赔额大多是一万,报销比例能到100%,还能覆盖大部分自费药和外购特药。
但如果你是七八十岁的老人,或者有严重的慢性病、既往病史,被普通商业医疗险拒保了,那惠民保就是你目前能接触到的,门槛最低的保障选项。没有必要神化它,也没必要完全否定它。
第二个常见误解:只要是住院产生的费用,惠民保都能赔。
不是的。
首先你得先走基本医保的报销流程,要是没经过医保直接结算,惠民保的报销比例会打折扣,甚至直接不赔。其次,很多惠民保对于既往症的报销是有特殊约定的——比如你在参保前已经确诊了恶性肿瘤、严重心脑血管疾病,之后因为这些病产生的医疗费用,报销比例会比健康人群低不少,甚至部分费用不纳入报销范围。
还有人说,惠民保是政府办的,肯定不会拒赔。
这话半对。政府是做指导,不是直接承保。最后理赔的审核、核算,全是承保的商业保险公司按照合同来的。别把它当成能无条件兜底的存在,真到理赔的时候,还是要按合同规则来。
不过话说回来,大家平时上班都忙,哪有时间逐字读几十页的保险条款啊,踩坑也正常。
真打算参保的话,这几个细节别大意
首先,参保是有固定窗口期的。
大部分城市的惠民保,每年就开放1-2个月的参保时间,过了这个时间,就算你临时想起来要补买,也得等下一年度的开放期,不是随时都能买的。
其次,别光听邻居说哪个划算,就跟着买。
每个城市的惠民保保障责任都不一样。有的城市免赔额低,有的城市特药目录全,有的城市对既往症人群更友好,没有统一的“最好的惠民保”。买之前一定要把当地的官方公告翻一遍,重点看三个地方:免赔额是多少?既往症人群的报销规则是什么?特药目录里有没有你需要的药品?
最后,别把所有的保障期待都压在惠民保上。
它只是一个基础的补充保障,不是万能的。如果你身体条件允许,还是可以搭配其他更适合自己的保障,把缺口补得更全。毕竟真到要花钱的时候,能多报一点,家里的经济压力就小一点。
最后也要啰嗦一句:所有和健康告知、免责条款、等待期、续保规则、理赔流程相关的内容,都要以当地惠民保的官方公告和保险公司出具的正式保险合同为准。以上说的都是通用的科普内容,不构成任何投保建议,也不代表对任何产品的推荐哦。
作者|dananjin
排版|dananjin
审核|见微