上周帮做互联网运营的表姐算个税,她去年一时兴起往个人养老金账户里转了12000,最后申报的时候比往年多退了1800,当天就给我点了三杯冰美式当谢礼。
我知道很多人刷到过关于个人养老金的内容,有人说这是国家给的免税福利,不缴就亏;有人说把钱锁几十年根本不划算,缴了就是坑。
别被这些极端说法带偏。先把规则摸透,再判断适不适合自己。
首先搞懂:个人养老金不是某款保险,是个专属资金账户
很多人一开始就搞错了,以为个人养老金是某款专门的商业保险,其实不是。
它是政府政策支持、个人自愿参加、市场化运营的补充养老保险制度。你在官方指定的平台开一个专门的资金账户,这个账户本身没有强制缴费要求,也不收取任何年费或账户管理费。开了户之后,你账户里的钱可以自主选择购买符合规定的储蓄、理财、商业养老保险、公募基金等金融产品。
没有任何人能强制你必须缴钱。今年手头宽松,缴个1000、12000都可以;今年紧张,一分钱不缴也没人找你麻烦,账户放着也不会产生任何费用。
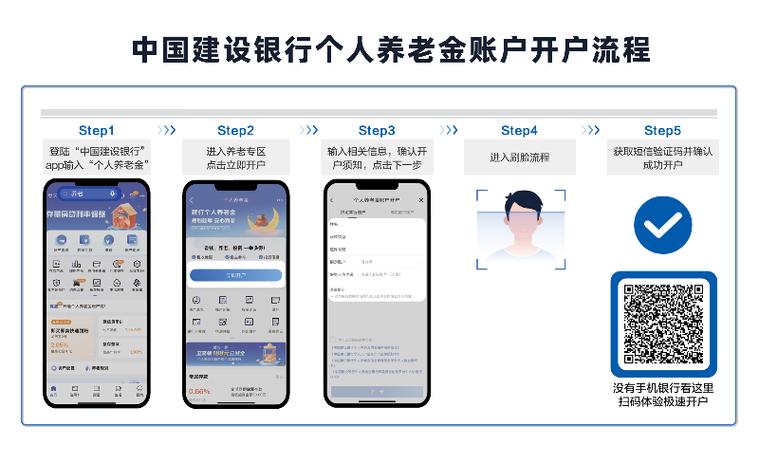
之前碰到个刚毕业的小姑娘,听博主说开个人养老金账户有羊毛,兴冲冲去开了,转头就担心会不会每个月自动扣钱,专门打客服电话问了半小时才放心。真的不会。账户和你平时用的一类银行卡差不多,只是多了个专属的养老用途标识,没有强制扣费的规则。
别光吹抵税福利,先算清楚你能拿到多少实惠
很多博主一说起个人养老金,上来就喊“每年缴12000,省大笔税”,但从来不说,这个抵税福利是和你的个税适用税率直接挂钩的。
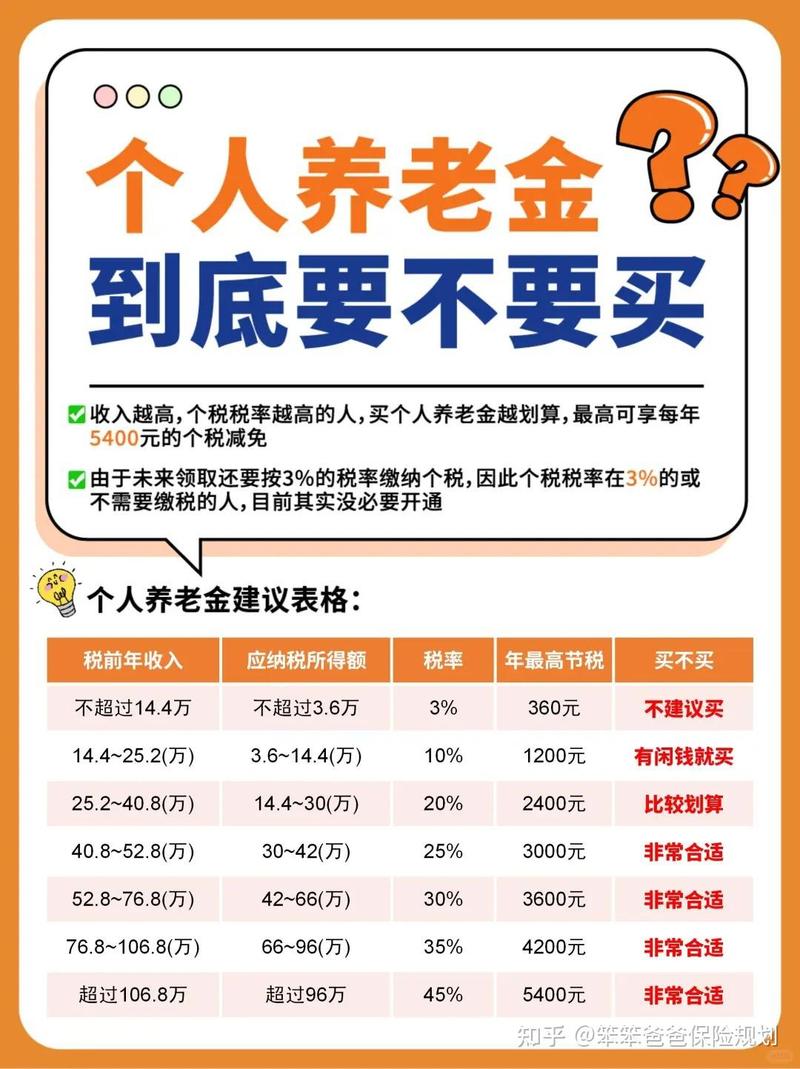
抵税的逻辑很简单:你当年缴进个人养老金账户的钱,可以从你当年的综合应纳税所得额里全额扣除,相当于这部分钱暂时不用交当年的个税。
举个最直白的例子:
如果你扣完五险一金、专项附加扣除之后,年应纳税所得额是36000,对应的个税税率是3%。那你缴满12000,当年能少交的税就是12000*3%=360块。
如果你扣完之后年应纳税所得额是300000,对应的个税税率是20%。那你缴满12000,当年能少交的税就是12000*20%=2400块。
但这里有个很多博主故意不说的规则:个人养老金在领取的时候,是统一按照3%的税率计算缴纳个税的。
哦,这账就有意思了。
如果你本来的个税适用税率就是3%,那你现在缴12000省下来的360块税,等几十年后领钱的时候,还是要按3%交回去。相当于你拿到的唯一好处,就是这笔360块的税款,你可以免费占用几十年的时间价值,不是白拿的钱。
更极端的情况:如果你每个月扣完所有扣除项之后,根本达不到5000的个税起征点,本来就不需要交个税。那你往账户里缴的每一分钱,现在没有税可以抵,等几十年后领的时候还要交3%的税,完全是倒贴。
我之前碰到个刚工作的小伙子,月入5000,听博主说个人养老金好,一口气转了12000进去,后来房租交不上想取钱,才发现这笔钱除了特殊情况,要到退休才能拿出来,悔得直拍大腿。
真的,别不管自己什么收入水平,就跟着别人凑满12000。
大家最关心的实操问题,一次说透
很多人问的问题,其实都是规则里写得明明白白的,我整理了最常见的几个:
第一,账户里的钱会不会被随便扣管理费?
不会。你账户里的资金,是你自己选的对应产品,按照那个产品的规则计算收益、收取费用,账户本身不扣任何钱。具体产品的风险等级、收费规则、领取条件,全部以对应产品的正式合同和官方说明为准,别听网上的人瞎吹。
第二,到底什么时候能把钱取出来?
正常情况,要等你达到法定退休年龄,才可以选择按月、分次或者一次性把钱取出来。
只有几种特殊情况可以提前取:完全丧失劳动能力、出国(境)定居、罹患符合规定的重大疾病、正在领取最低生活保障。除此之外,哪怕你急用钱、想换房、想创业,都没法随便把账户里的钱取出来。
说白了,这个账户的流动性很差。它就是给你存养老钱的,不是应急备用金账户。
第三,一个人能开几个这样的账户?
目前政策要求,每个人在全国范围内只能有一个唯一的个人养老金资金账户。如果之后想换开户银行,是可以按流程办理变更的,不会被绑死在某一家机构。
说实话,我之前也觉得这个东西是给年入几十万的人准备的,直到上个月碰到个退休的阿姨,她从政策刚出来就开始缴,说当初就是图这个账户里的钱不会被平时的人情往来、突发消费挪用,专门给自己留着当退休后的爱好基金,现在每个月领一点,刚好够报书法班、和老姐妹出去短途旅游,日子过得特别舒服。
这些流传很广的说法,其实都是错的
第一个错说法:个人养老金是国家给的免费福利,不领就亏。
错。你缴进去的每一分钱都是你自己的,国家只是给了对应的税收优惠政策,不会额外给你发补贴。本质是你自己给自己存的养老钱,和国家给的基础养老金不是一回事。
第二个错说法:账户里的产品都是保本稳赚的。
错。里面的产品覆盖了不同风险等级,低风险的储蓄类产品,和中高风险的基金类产品,规则完全不一样。你选什么产品,就要承担对应的产品风险,没有任何“保本保收益”的承诺。
第三个错说法:缴的越多越划算。
刚才算过账了,如果你本身的个税适用税率低于3%,甚至根本不需要交个税,那缴的越多,领取的时候交的3%的税就越多,完全不划算。
最后说几句实在的。
所有关于个人养老金的政策规则、产品要求、税收标准,都以人社部、财政部、税务总局的官方公告,以及开户银行、对应产品的正式合同说明为准。
本文仅做公开规则的科普整理,不构成任何缴费建议、产品选择建议。大家可以结合自身的收入水平、资金储备情况、长期养老规划,自主判断是否参与、参与的缴费金额。
任何关于个人养老金产品收益、风险的宣传,都请以产品官方披露的信息为准,切勿轻信非官方渠道的不实宣传。
作者|dananjin
排版|dananjin
审核|小北