很多人第一次听百万医疗,是在医院走廊的缴费屏前。
看着几千几万的自付金额,突然想起之前刷到过的”一年几百块能报几百万”的险种。
脑子一热就想掏手机买。
先停。
别被”百万”俩字晃了眼。
这东西说简单也简单,说复杂,真把条款翻完,能有小半本字典厚。今天就把大家容易搞混的点,拆成碎块讲明白,不吹不黑,就讲通用规则。
先把核心逻辑讲透
首先要明确,百万医疗本质是短期费用补偿型医疗险。
什么意思?
就是你先自己掏钱治病,拿着医院开的正规票据,找保险公司报销合同约定范围内的医疗花费。花多少报多少,最高不超过合同约定的保额。
它不会像重疾险那样,只要确诊了合同里的病,直接打一笔钱到你银行卡上。你没花出去的钱,它一分都不会多给。
很多人当初买的时候,就是把这俩搞混了,真到理赔的时候才发现不对。
为什么叫”百万医疗”?因为大部分这类产品的年度报销限额,确实能到几百万的水平,听起来很唬人,但你真要用到几百万的医疗费,大概率是碰到了重大疾病的长期治疗,普通的小病小痛,根本花不到这个数。
那些一笔带过的条款细节,才是真正影响理赔的关键
第一,免赔额。
不是你花一块钱,保险公司就给你报一块。
市面上的这类产品,大多设置了1万元左右的年度免赔额。意思是,社保报销完之后,你自己掏的合规医疗费用,累计超过1万的部分,才进入报销环节。
差一点,都不行。
比如今年你住院,社保报完之后自己掏了8000,达不到免赔额,那这笔钱是报不了的。
注意哦,这个免赔额是按自然年度累计的,不是每次住院单独算的。比如你上半年住院花了6000,下半年又因为别的病住院花了5000,累计自付11000,那超过1万的1000块,就可以按规则报。
第二,报销范围。
不是所有花出去的医疗费,都在报销范围内。
合同里会明明白白列清楚:哪些药品能报、哪些诊疗项目能报、哪些级别的医院产生的费用能报。
比如很多人以为的进口靶向药、特需门诊、私立医院的费用,实际上要看合同有没有把这些内容写进保障责任里。没写进去的,哪怕你花了几十万,也不在保障范围内。
别想当然。
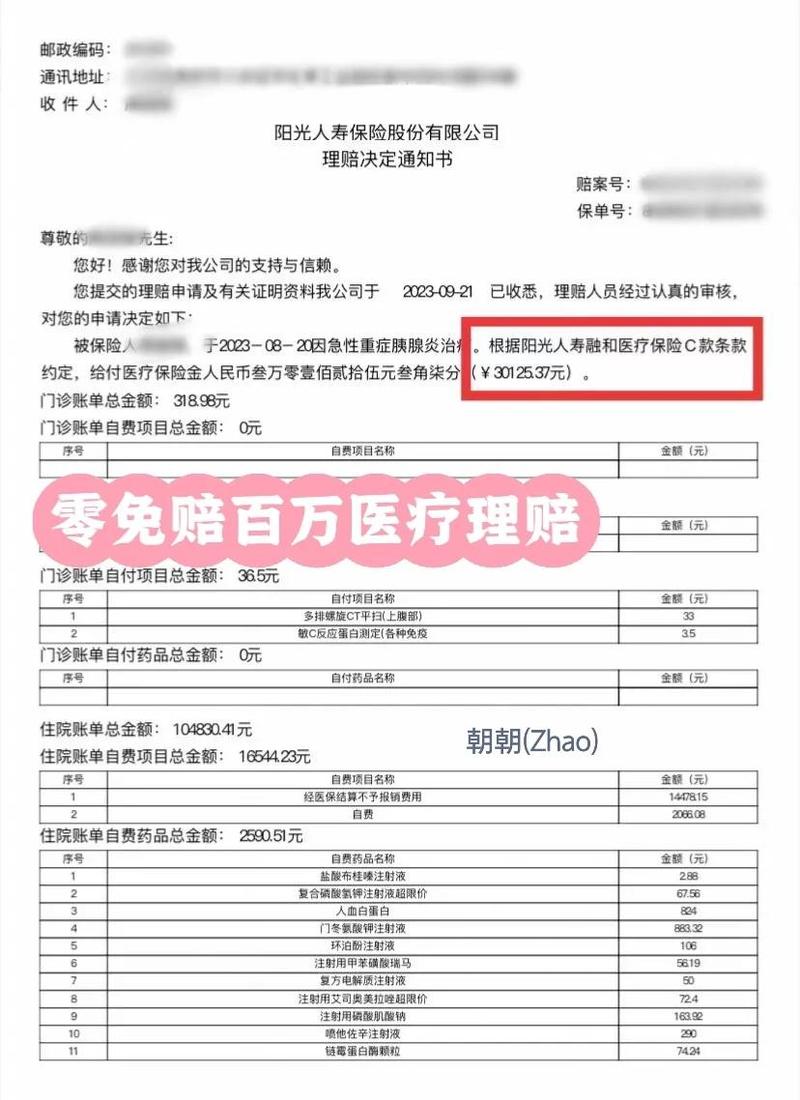
第三,续保规则。
这是容易被销售模糊带过的部分。
首先,大部分百万医疗是1年期的产品。所谓的”保证续保”,是合同里明确约定的固定保障期间,比如6年、20年。在这个保证续保的区间里,哪怕你之前理赔过、身体出了小毛病、甚至这个产品卖得不好停售了,保险公司也不能拒绝你续保,也不能单独给你涨保费。
如果合同里没写”保证续保”这四个字,那到期之后能不能续,是要等保险公司审核的。要是产品停售了,大概率就买不了了。
口头说的”可以一直续”,不算数。一切以合同写的为准。
至于大家关心的理赔流程,其实没那么复杂:生病住院时,尽量选择合同约定的定点医院就诊;出院后整理好所有的住院票据、费用清单、出院小结、病历资料,按保险公司要求的渠道提交即可。材料有缺漏的,保险公司会一次性告知需要补充的内容,不用反复跑。
容易踩的3个认知误区,踩中了大概率白买
第一个误区:只要买了,不管什么病都能报。
不对。
首先有等待期,一般是30天或者90天。等待期内生病产生的费用,保险公司是不赔的。
其次有免责条款,还有健康告知的要求。
举个例子,你买保险之前已经查出来有甲状腺结节,投保的时候没在健康告知里如实说,那后续因为甲状腺问题产生的治疗费用,大概率是报不了的。
这里要提醒:投保前逐字看健康告知的问题,问到的就如实答,没问到的不用主动补充。真有拿不准的健康问题,直接走保险公司的智能核保或者人工核保通道,最终的核保结论,以保险公司的官方回复为准。别听销售说”没事,不用告知”,真到理赔的时候,销售是不会帮你承担损失的。
第二个误区:百万医疗能替代重疾险。
真不能。
重疾险是给付型的,只要达到合同约定的疾病状态,就直接打一笔钱给你。这笔钱你可以用来补生病期间的收入损失、还房贷、给孩子交学费,怎么花都没人管。
但百万医疗是实报实销,你没花出去的钱,它不会给你。要是生了场大病,半年没法上班,没有收入来源,百万医疗是不会给你补这部分钱的。
第三个误区:买完就万事大吉,再也不用管了。
不对。
每年续保的时候,抽5分钟翻一下最新的条款,看看免赔额有没有调整、保障范围有没有变化、续保规则有没有修改。要是碰到产品停售的情况,及时了解替代的保障方案,别等生病住院了,才发现保单早就失效了。
最后说几句实在的。
以上所有内容,只是对百万医疗这类产品的通用规则整理,不针对任何具体产品,不构成任何投保建议、核保结论或者理赔承诺。
所有涉及保障责任、免责范围、理赔流程、健康告知要求的内容,都要以你所持有的保险合同、保险公司官方渠道发布的正式说明为准。如果有拿不准的问题,直接打保险公司的官方客服电话核实,别轻信第三方的口头承诺。
作者|dananjin
排版|dananjin
审核|阿辰