买保险填个人信息,多半都会碰到这档事:对着职业分类列表翻十分钟,找不到自己刚好对应的岗位,心惊胆战随便选一个,事后还一直犯嘀咕——填错了会不会不赔?
一句话说穿:保险里的职业类别,就是保险公司按出险风险给你的职业做的分级,填不对真的会影响后续理赔。
保险的职业类别,到底按什么标准分级?
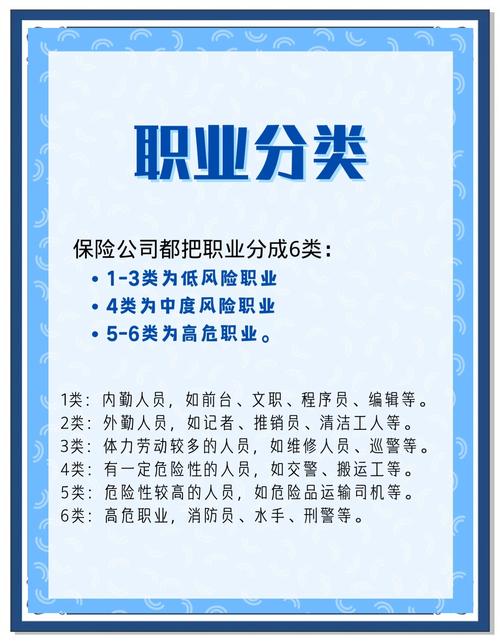
本质上就是按意外风险发生的概率分的。目前国内绝大多数保险公司,都把职业从低到高分成1-6类,还有部分职业直接归为拒保类。
大概的分级逻辑是这样的:
- 1类:日常坐办公室,几乎无户外风险。比如程序员、教师、行政、文员、公务员,都是典型的1类职业,风险最低,定价也最低。
- 2类:偶尔外出,有轻度风险。比如普通销售、护士、小学老师、不跑野外的摄影记者,归为2类。
- 3类:经常外出,风险中等。比如网约车司机、普通快递员、装修工人、旅行社导游,大多归为3类。
- 4类:中度体力劳动,风险偏高。比如木匠、电工、修路工人、长途货运司机,属于4类。
- 5类:高风险职业,比如煤矿工人、脚手架工人、缆车维修工、户外探险向导,归为5类。
- 6类:极高风险职业,比如潜水员、10米以上高空作业人员、爆破工、试飞员,大多归为6类。
- 拒保职业:风险过高,保险公司不承保,比如特技演员、原始雨林勘探人员,直接归为拒保。
填错职业类别,会有什么实际影响?
不同险种,影响不一样。
- 意外险影响最大。意外险本身就是保意外伤害,定价完全和职业风险挂钩,1类和5类的保费能差好几倍。如果你实际是高风险职业,故意填成低风险,出险后保险公司查到职业不符,很可能会拒绝理赔,哪怕能赔,也会按比例少赔。
- 重疾险、寿险影响相对小,但不是没影响。这类产品更看重健康状况,对职业的要求没那么严,但如果你的职业风险升高到了拒保范围,没及时告知,出险了一样会有纠纷。
之前帮朋友捋过一个理赔纠纷:他原来做行政,投保的时候填的1类行政岗,后来辞职全职跑网约车,没告诉保险公司,开快车的时候出了单方事故,理赔的时候卡了快三个月,折腾好久才拿到部分赔款,亏了不少。
挺可惜的。就是因为一时嫌麻烦没改。
这些常见误解,千万别踩坑

- 误解1:自由职业直接填「无业」就行
不对。自由职业范围太广了,你在家写稿做设计,是1类,你接活做户外高空安装,就是高风险。填无业反而可能留下隐患,找不到对应分类,直接说清楚你实际做什么就行,不确定就问保险公司。 - 误解2:所有保险公司的职业分类都一样
不对。虽然行业有参考的分类指引,但每家公司会根据自己的承保规则调整,同样是网约车司机,A公司可能归3类,B公司就归4类,一定要看你买的那份保险对应的职业表,别拿别家的套。 - 误解3:换了职业不用通知保险公司
不对。几乎所有长期保险的条款里都写了,职业变更导致风险升高,需要及时通知保险公司。保险公司会根据新的职业做调整,要么加费,要么做其他安排,别拖着不说,真出事了吃亏的是自己。 - 误解4:兼职做高风险活,不用写进去
不对。只要你固定兼职某份高风险工作,就得按高风险的职业填,保险公司保的是你整个生活里的风险,哪怕你只是每周出去做两天高空作业,风险也比天天坐办公室高,隐瞒没用。
最后给你提几个实打实的注意事项
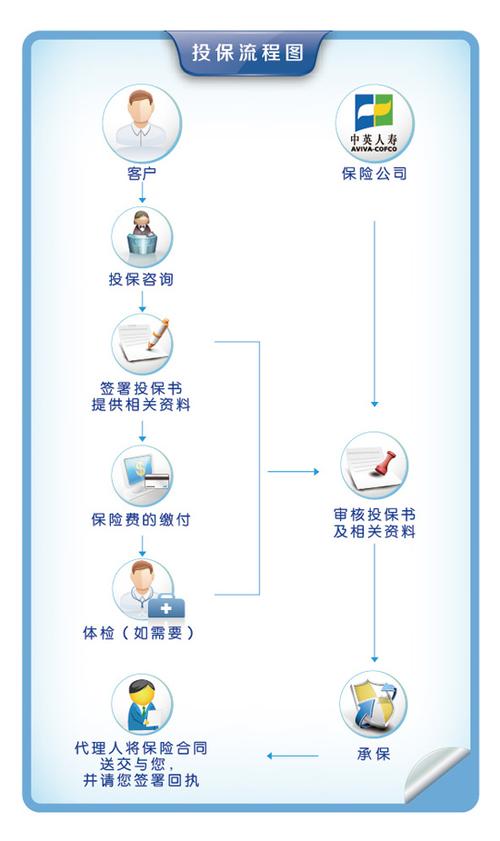
- 投保的时候,别嫌麻烦,逐行找你的职业,找不到完全一样的,就找最接近的,拿不准直接打保险公司客服问清楚。
- 换工作了,只要职业风险变高了,第一时间通知你的保险公司,走变更流程,花不了十分钟。
- 不要抱着侥幸心理隐瞒,理赔的时候保险公司会调查你的实际工作,瞒不住的。
合规提醒
本内容仅做保险知识科普,不构成任何投保建议、核保结论或理赔承诺。不同保险公司的职业分类规则、理赔要求均有差异,一切以对应保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|小北