昨天傍晚在小区楼下遛弯,碰到同楼的张姐蹲在石桌旁叹气,脚边堆着刚从快递盒里拆出来的保险合同。我凑过去一问,原来是她去年给刚上幼儿园的儿子买了两份儿童保险,前阵子娃肺炎住院花了八千,找过去理赔才发现,这两份居然一份是教育金、一份是返还型重疾,压根不对口,赔不到钱。八千多保费打了水漂,她气得饭都吃不下。
我刚当妈那会,也接到过好多保险公司的电话,说得天花乱坠,差点就掏卡刷了,后来自己翻了半个月资料才醒悟过来。给娃买保险,真不是越贵越好,也不是别人买你就买,得先理清楚思路。
先搞懂:娃真的需要买儿童保险吗?
其实不少家长都纠结过这个问题:大人保险都没买全,给娃买保险,是不是本末倒置?
说实话,娃确实不需要承担家庭经济责任,这一点和家庭支柱不一样。可你换个角度想,娃一旦出点大事,比如得重病,或者出严重意外,对普通家庭的冲击有多大?
治疗费、康复费、家长辞职陪护的收入损失…随便哪一项,都不是几万块能打住的。
社保是基础,但社保有报销上限,还有很多自费药、进口药没法报,这个缺口,总得想办法补上。这就是儿童保险存在的意义。
这些儿童保险误区,太多家长都踩过
我接触过不下几十个买错保险的家长,翻出来合同一看,大半都踩过下面几个坑。
第一个坑:给娃买寿险。很多保单捆绑寿险责任,说给娃保一辈子身故,听起来特别安心对不对?真的没必要。寿险是给家庭经济支柱准备的,万一支柱倒下,能给家里留一笔钱维持生计。娃未成年,根本不承担家庭收入责任,花这个冤枉钱干嘛?
第二个坑:只爱返还型保险。“没出事全额退保费,相当于免费买保障”,这话听着是不是特别心动?羊毛出在羊身上啊朋友。返还型保险的保费,比纯保障型贵出一倍都不止,本来你能用同样的钱买五十万保额,买返还型只能买到二十万,真出事了保额不够,退你那点钱能顶什么用?
第三个坑:一张保单保所有。什么重疾、医疗、教育、意外全装进去,听起来省心对不对?其实就是大杂烩,啥都保一点,啥保额都不够,保费还贵得离谱。最后算下来,钱花了一堆,保障没做足。
第四个坑:先买教育金,再买保障。很多业务员上来就推教育金,说早早攒钱给娃上大学,多划算。你连保障都没做全,万一出事,那点教育金不仅不够花,还得提前取出来填治疗的坑,完全本末倒置了对吧?
不过话说回来,也不是说教育金完全不能碰,前提是大人的保障都配齐了,全家预算够宽裕,再考虑也不迟。
买儿童保险的基本思路,捋顺了再下手
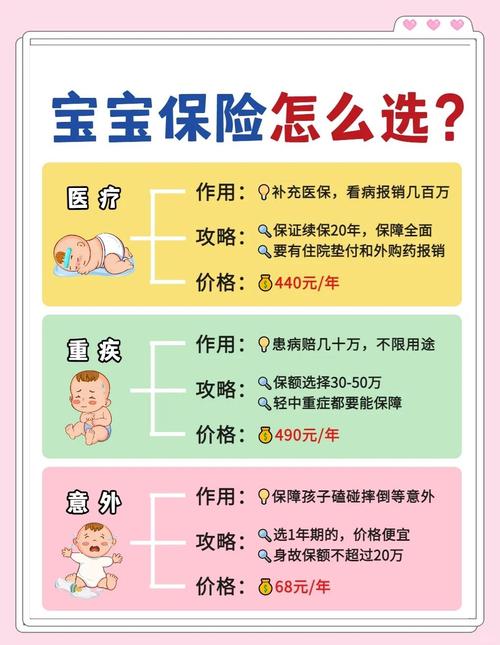
说来说去,普通家长该怎么入手?我给你理个最基础的逻辑,不用记太复杂,跟着走就不会错太偏。
第一步,先上国家医保。这个是必须中的必须!娃落地就能办,不管有没有先天疾病,都能参保,是最普惠的基础保障,没有任何门槛,一定要先办了再说别的。
第二步,配商业保险,按这个顺序来:意外险 → 百万医疗险 → 重疾险,最后才轮到储蓄类产品。
意外险不用多解释,娃小,精力旺,爬高上低,摔了碰了烫伤了猫抓狗咬,都能用得上。价格也便宜,一年几十到一百多,就能买到不错的额度。
然后是百万医疗险,一年几百块,就能报销几百万的住院花费,医保报完剩下的,符合合同约定的自费药、进口药都能报,刚好应对大额的医疗支出,补上社保的缺口。
再然后是重疾险,得了合同约定的重疾,符合理赔条件就一次性给你赔保额,这笔钱你随便用——可以付治疗费,可以请护工,可以让家长辞职专心陪娃治病,弥补家长没上班的收入损失,甚至可以带娃去异地治疗、做长期康复,自由度很高。
这里要给几个实打实的提醒:
第一,保额优先于保障期限。预算不够的话,不用强求一定要保终身,先买够保额保到二三十年,等娃长大成人了,自己再买适合的保险,比现在凑钱买低保额的终身险要实用得多。
第二,健康告知一定要如实做。问你什么就答什么,不要刻意隐瞒,后续理赔能不能顺利,很大程度和当初的告知有关,所有要求都要以合同和保险公司官方说明为准。
第三,不要盲目追求大而全。不是保的疾病越多越好,核心的高发重疾覆盖到就够用,很多冷门疾病加进去,只是让产品看起来更划算,实际用到的概率极低。
买保险从来不是一劳永逸的事,后续家庭条件变了,需求变了,还能再调整,不用一下子逼自己买最贵的,适合自己预算和需求就好。
内容仅供学习参考,不构成任何投保建议,不推荐具体保险产品。所有健康告知、免责条款、理赔规则、续保条件等,均以保险合同以及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|小准