上个月帮开社区生鲜店的老李处理理赔,差点被他气笑。
三年前他装了半间冷库加风幕柜,当初落地花了18万,投财产险的时候拍着胸脯跟业务员说,多给我算点保额,我不差那点保费,万一出事多赔点才踏实。最后硬生生把这部分的保额填到了25万,比实际当初的购置价还高了7万。
上个月店里线路老化,烧了半组冷库机组,定损的时候老李攥着保单等着赔,算到最后直接傻了。
真亏。
多交的那7万保额对应的保费,一分钱都没多赔。因为他这张保单的赔付逻辑,从一开始就锚着保险价值转,根本不是他填多少保额,就按多少数赔。
你以为的“保得高赔得多”,全是对保险价值的误会
说实话,很多人对财产险的认知,还停留在“我交的保费越多,出事拿的钱越多”的阶段。真不是。
财产险从根上是做损失补偿的——你因为意外受了多大的经济损失,保险公司在责任范围内补到你没损失就行,绝对不会让你靠出险赚差价。
这里说的保险价值,根本不是你拍脑袋填的那个数字。它是你投保的那项财产,在对应时间节点的真实市场价值:可能是投保当天的实际价值,也可能是出险当天的实际价值,具体怎么算,全看保单条款里的约定。
很多人踩的第一个坑,就是把保额和保险价值划等号。比如你家现在的房子扣完折旧、算完周边二手房价,实际就值100万,你非要按200万的保额投,哪怕每年多交好几百的保费,真遇到全损的极端情况,最多也就按100万的实际损失赔,多交的那部分钱,纯纯打了水漂。
反过来更坑。
要是你觉得“我少报点价值,就能少交保费”,比如还是那套值100万的房子,你只按50万的保额投,真遇到损失30万的小事故,保险公司也只会按你投保的比例折算赔付——最后你只能拿到15万的赔偿,剩下的15万窟窿,全得自己填。
两种常见的保险价值约定,踩错一个就亏几万
翻遍所有财产险的条款,你会发现关于保险价值的约定,逃不开两种形式,根本没有什么花里胡哨的套路。
第一种是定值约定。就是投保的时候,你和保险公司坐下来,对着你要保的那项财产商量好一个固定的价值数,把这个数写进保单里当保险价值。真到出险的时候,不管这个东西后来是涨价了还是跌价了,甚至是全损了,都按这个提前约定好的数来算赔付,不会临时变卦。
举个最常见的例子:家里传的老字画、收藏的限量潮玩、用了十几年的定制红木家具,这些东西没有统一的市场定价,很容易出现估值分歧,就适合用定值的方式约定保险价值,省得理赔的时候各说各话。
第二种是不定值约定。就是投保的时候不把价值说死,等真出险了,再找专门的定损人员,对着被保财产的新旧程度、折旧比例、当天的二手市场行情,算出个实打实的价值数,这个数就是用来算赔付的保险价值。
我们平时买的绝大多数家财险、商铺财产险、企业财产险,用的都是这种不定值的约定方式。
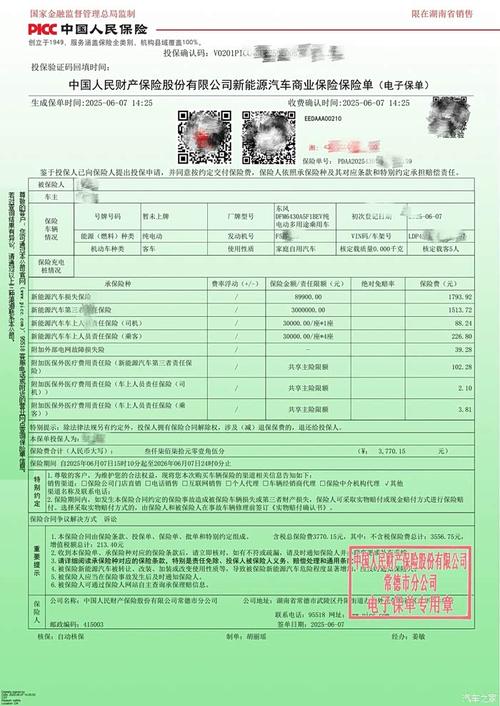
别不信,真的有人因为没看这行小字,吃过大亏。
之前碰到过一个业主,给买的二手老洋房投家财险的时候,没看条款里写的是“按出险时房屋实际价值计算保险价值”,他自己按当年的买入价填了300万的保额,住了五年遇到水管爆了泡坏了装修,定损的时候算下来那套房子当时的实际市场价值才220万,装修的实际损失算下来才18万,他之前多交的几十万保额对应的保费,连个响都没听见。
投保前捋顺这几件事,比你货比三家问十个业务员都有用
很多人一提到保险条款就头大,觉得全是看不懂的套话。其实关于保险价值的部分,你根本不用逐字逐句啃,抓几个核心点看就行。
先找保单里的“保险价值”四个字,看清楚这张保单是按投保时的价值算,还是按出险时的价值算,是定值还是不定值。别等理赔的时候才发现,当初业务员跟你拍胸脯说的“保多少赔多少”,在条款里根本没写。
算自己的财产价值的时候,别拿当初的购置价当现在的实际价值。比如你五年前花20万买的车,现在就算没出过事故,二手市场也就值10万,你非要按20万算价值投保险,多交的保费全是冤枉钱。毕竟谁都不会按新车的价格买你的旧车,保险公司算损失的时候,也是按这个市场逻辑来的。
还有,如果你保的东西是那种价值波动特别大的——比如囤了不少年份红酒、贵金属、限量版的藏品,最好主动跟业务员提,要按定值的方式约定保险价值。不然等真出险了,对方拿着二手平台的交易记录跟你说,你这东西现在就值这么多,你就算心里不服,也很难拿出更有说服力的估值依据。
哦对,别觉得这些事费时间。我见过太多人投财产险的时候,连自己保的是什么都没搞清楚,花了大几千的保费,真出事的时候才发现,要么保额超了白交钱,要么保额不够赔不到位,想想都闹心。
其实真的不用对所有财产都抠着算到分毫不差。比如你就是给出租屋投个几百块的基础家财险,保个水管爆裂、邻居家漏水泡了地板的小损失,只要保额差不多覆盖你家最值钱的那几样东西就行,没必要花几个小时去算折旧、算二手价。但如果你是开商铺的、存了不少高价值的私藏、或者买的是高额房贷对应的家财险,那真得花十分钟把保险价值的约定看明白——毕竟真遇到事的时候,差的那几万块赔款,可能就是你好几个月的营收。
说白了,你交的每一分财险保费,从来不是越高越好。把保险价值的逻辑摸透,才是真的没白花钱。
作者|dananjin
排版|dananjin
审核|小北