家庭支柱优先配置哪几类保险?
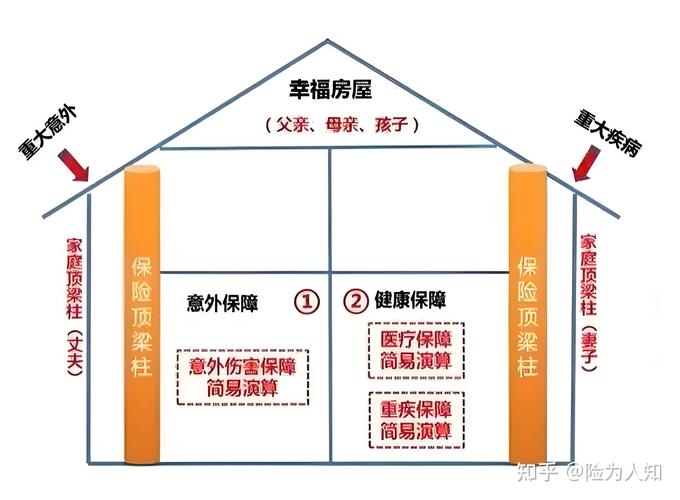
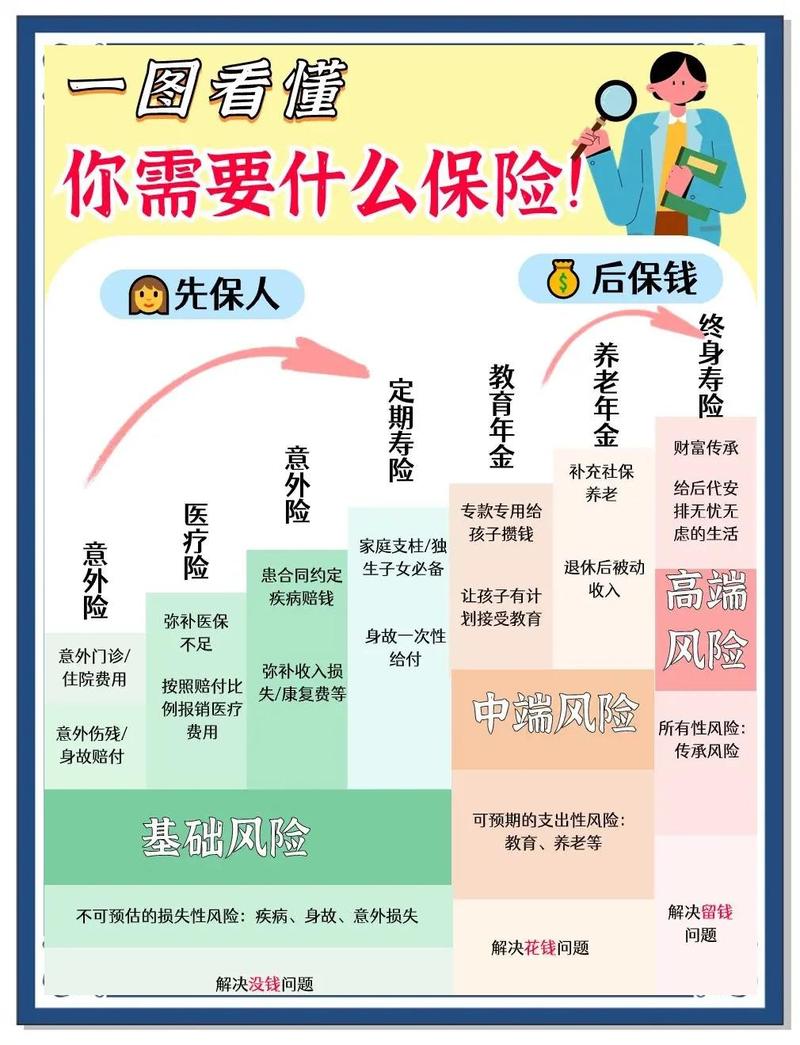
家庭支柱是整个家庭的收入来源,配置保险的核心就是用最少的预算,做足最高的杠杆,覆盖可能发生的极端风险。通常来说,按优先级排序,四类基础保障是必须覆盖的:- 意外险:意外风险不分职业,不管你坐办公室还是常年跑外勤,都有可能遇到。几百块就能买到几百万保额,杠杆极高,属于入门必配的基础保障。
- 百万医疗险:解决大病带来的高额住院医疗费用,一年几百块,就能拿到几百万的保额,社保报销后剩下的符合条件的医疗费用可以按规则报销,刚好弥补社保的不足。
- 重大疾病保险:确诊合同约定的重大疾病后,一次性赔付约定保额。这笔钱不限制用途,可以用来交房贷、养孩子、覆盖康复期的收入损失,不是只能用来付医药费。
- 定期寿险:这是最容易被忽略,也最贴合家庭支柱需求的险种。如果你身上背着十几年房贷,要养老人孩子,一旦发生极端情况,这笔赔款能帮家人还清债务,维持原有的生活水平。
常见的几个误解,你中了几个?
- 我有单位社保,不用再买商业保险 社保是基础福利,但报销有额度上限,还有很多自费药、自费项目不能报,而且社保不会补偿你生病休息期间的收入损失。你歇个一两年不上班,社保不会帮你还房贷吧?对吧。
- 先给孩子买,大人后买也没关系 孩子就算出事,最大的损失也就是一笔医疗费用。家庭支柱出事,断的是整个家的收入来源。房贷要还,孩子学费要交,老人赡养费要出,哪一样不需要钱?顺序错了,整个保障体系都是歪的。
- 寿险不吉利,没必要买 说白了,寿险就是用确定的保费,换家人十几年的安稳日子。买它的人不是为了自己,是为了身上扛的责任。真到需要的时候,一笔赔款能让老婆不用卖房子,孩子不用辍学时,你就知道它的意义在哪了。
- 买保险就要买带返还的,不出险能退钱不亏 带返还的产品,保费比纯保障型贵出好几倍。同样的预算,能买到的保额会低很多。对于家庭支柱来说,本来就是要高杠杆覆盖高负债,保额不够真遇到事,起不到作用。
核心注意事项,一定要记牢
- 先算保额,再谈其他
别上来就挑产品,先算清楚你需要多少保额。一般来说,寿险保额至少要覆盖剩下的房贷总额,加上孩子到成年的学费,加上老人的赡养费用。重疾保额至少要覆盖3-5年的家庭年收入,这样就算你不能上班,家人的日子也不会乱。 - 健康告知一定要如实填写
千万别抱侥幸心理隐瞒病史。投保的时候不如实告知,理赔的时候很可能会出现纠纷。具体的告知要求,以保险公司的提问和官方要求为准。 - 免责条款一定要仔细看
不是买了保险什么都能赔,哪些情况保险公司不承担责任,都写在免责条款里,投保前一定要看清楚。 - 保障期限按预算选
预算有限就先买定期,比如保到退休,等退休之后房贷还完,孩子也长大独立了,保障需求自然会降低。预算充足再根据自身需求选择其他期限,没有固定的标准答案。
合规提醒
以上内容仅做保险基础知识科普,不构成任何投保建议,不推荐任何具体保险产品,不评价任何保险公司或产品优劣。所有关于健康告知、免责条款、理赔条件、续保规则的内容,均以正式保险合同和保险公司官方说明为准。若你有具体问题,请咨询保险公司官方客服或正规持牌保险从业人员。作者|dananjin
排版|dananjin
审核|白杨