上周表姐抱着刚满百天的娃挤到我家沙发上,塞给我半袋刚从水果店挑的车厘子,说之前听同办公室的姐妹说买了个“能涨钱的保险”,每年交5万,交5年,以后娃上大学能取,老了自己也能领,问我是不是被人骗了。我拿过她手机里存的产品宣传页扫了一眼,哦,是分红型寿险。
之前真的见太多人把这个产品当成纯理财,冲着高收益冲进去,最后拿到手的分红和当初算的数差了十万八千里,悔得不行。今天就把那些销售不会主动说的真话,掰碎了说。
别先听销售吹收益,先搞懂它到底是个啥
很多人第一次听“分红型寿险”,第一反应是“哦,带分红的理财”。错了。它的本质首先是寿险——就是你活着的时候按合同交保费,身故了保险公司按约定的保额赔给受益人的那个基础功能。多出来的分红,是额外附带的权益。
你交的每一笔保费,会被拆成几块:一部分用来付保险公司的运营成本,一部分是保障成本,剩下的钱进专门的投资账户,保险公司拿这部分钱去做长期稳健投资,赚了钱,按合同约定的比例分给保单持有人;没赚?就没分。
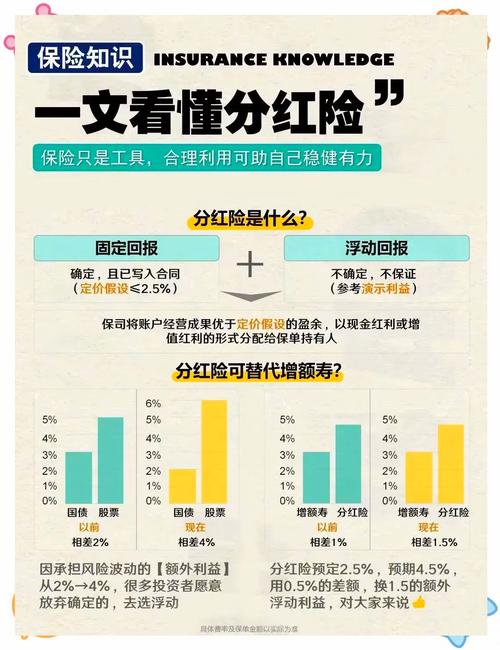
所有合同里写进白纸黑字的确定利益,只有保底的身故保额、对应年度的现金价值,没有任何写进合同的保底分红。这点真的要刻进脑子里。不管销售怎么跟你说“我们公司往年分红都很高”,那都是过去的数,不是你未来能拿到的确定数。
那些销售不会主动说的几个真话
首先,你在宣传页上看到的收益,全是演示数。一般会列三个档:低、中、高。很多销售一上来就指着高档数给你算,说你看现在每年交5万,交10年,等你60岁的时候能拿200万,比存银行划算多了。真的,别信。
行业里没有强制要求必须按实际投资收益做演示,高档数基本是按最好的投资情况算的天花板,实际能不能摸到,全看保险公司的投资能力。有的公司投资做得好,可能能摸到中档;有的公司投资拉胯,可能连低档的数都达不到,甚至有的年份分红为零。
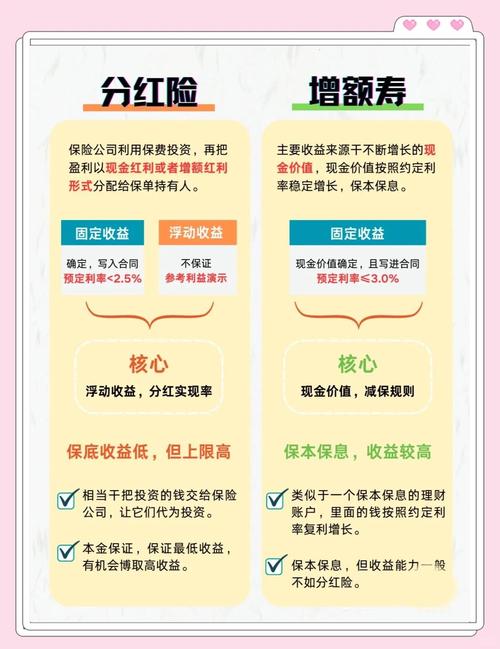
其次,别拿它和基金、股票比收益。它的投资端本来就偏保守,大多投的是长久期的利率债、大型基础设施项目,本来就不是追高收益的路子。你要是指望它一年赚个8%、10%,纯粹是找错了产品。对吧?
还有个坑很多人踩过:前5-10年退保,大概率会产生本金损失。因为前期的保费大部分被用来扣了运营成本和初始费用,现金价值很低。你要是刚交了两三年就急着用钱想退,可能交了10万只能退回来5万不到,亏得慌。
到底谁适合买,谁凑这个热闹纯纯浪费钱
说句实在话,没有绝对好或者绝对坏的产品,只有合不合适。
适合买的人其实很明确:你已经把基础保障都配全了——百万医疗险、重疾险、定期寿险,这些能覆盖大病、意外、身故风险的保障都买完了,手里还有一笔至少10年、20年都用不上的闲钱,就想找个地方放着,能刚性锁定一部分长期的现金流,顺便赚点不确定的分红,用来给孩子存教育金,或者给自己补养老缺口。这种情况,你可以挑投资能力稳的公司,选一款条款清晰的分红型寿险,当长期储蓄用。
不适合买的人也很明确:你连基础的医疗保障都没配,手里的钱刚够覆盖3-6个月的生活费,就想凑钱买个年交几万的分红型寿险,那纯纯是本末倒置。毕竟真遇到个大病,你取不出来这笔钱,退保还亏本金,最后反而帮不上忙。还有那种指望靠它跑赢通胀、赚大钱的,也别来,它没那个本事。
之前总有人说“分红型寿险全是坑”,其实坑的从来不是产品本身,是那些为了拿佣金,故意把不确定的分红吹成确定收益、故意隐瞒退保损失的销售。你只要搞懂自己的需求,不被天花乱坠的收益宣传冲昏头,它就是个很普通的长期储蓄工具而已。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|乐乐