很多人容易忽略的“隐形扣费”
很多人默认,自己交进去的保费,第二天就会全按结算利率涨利息。 根本不是。 第一笔要扣的是初始费用:你交1万块,可能先扣200、300,甚至头几年交的钱,扣10%以上的都有——这部分钱是直接覆盖保险公司的运营成本,根本不会进到你个人的万能账户里生息。 还有一笔每个月都要扣的钱,叫风险保费。 毕竟它本质是寿险。 只要合同生效,就会按你的年龄、选定的保额,每个月从你的账户余额里扣对应的保障成本,年纪越大,这笔扣的钱越多。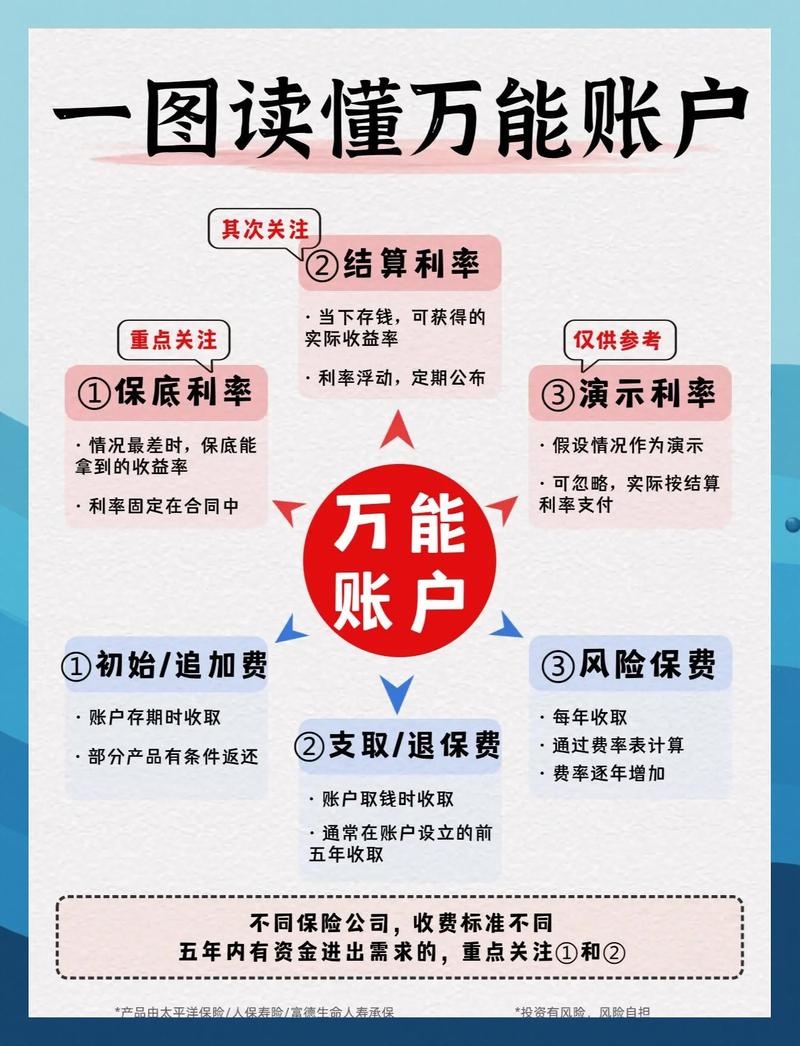
关于收益,别被“演示数字”绕进去
说实话,我见过最离谱的销售,把万能账户的高档演示利率折成每年的复利,给客户算退休能拿多少钱,算得比自己家的存款账还清楚。 真要较真翻合同,你会发现:写在白纸黑字合同里的保证利率,大多在1.5%-2%之间。 这个数值是确定的。 不会随市场变。 是合同明确约定你能拿到的部分。 那大家在销售嘴里听到的4%、4.5%的数字是什么? 是保险公司过去一段时间的实际结算利率,不是承诺给你的固定收益。 这个结算利率每个月都可能调整,账户资金的投资环境好,数值就高点,环境差,就往下跌,没有任何合同条款保证你能一直拿到这个数。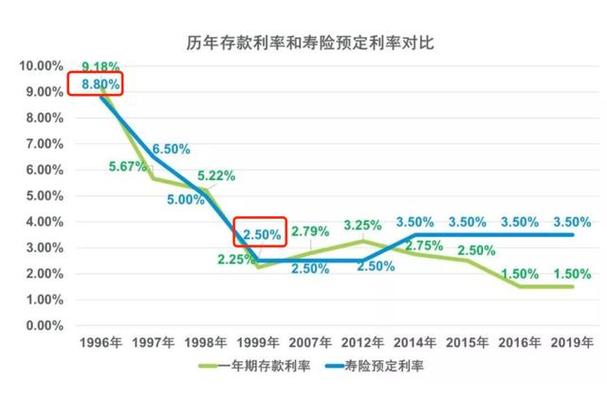
到底谁适合买,谁别碰
万能型寿险不是洪水猛兽,也不是啥都能打的理财神器。 它本质就是个”带基础身故保障的灵活储蓄账户”,你把它的功能边界摸清楚了,它就是个挺好用的工具;摸不清楚,它就是个坑。 先说谁可以考虑: 如果你已经把基础保障都配齐了——百万医疗、重疾、定期寿险都按自己的需求买够了,手里有一笔3年以上都用不上的闲钱,就想找个地方放着,比活期的收益高点,取用比普通定期灵活点,那你可以慢慢翻这类产品的条款,对比着看看。 注意,是”慢慢看”,不是”赶紧买”。 那谁千万别碰? 第一类,3年之内就要用这笔钱的。 比如明年要给孩子交学费,后年要换房子付首付,听人说这个收益比定期高就冲进来——别。 前几年取要扣手续费,要是刚交满1年你急着用钱要取,扣完手续费、扣完之前的保障成本,你最后拿到的钱可能比当初交的本金还少。 第二类,本来想找保障型保险的。 我之前碰到个30岁的小伙子,听朋友说万能型寿险收益高,把本来准备买重疾险的5000块全交进去了,去年体检查出来甲状腺结节要做手术,才发现这个保单根本不报住院费,退保的话只能拿回不到3000块,急得满头汗找我问怎么办。 能怎么办? 补保障啊。 这就是典型的搞混了产品的核心功能——你要的是生病的时候能报医药费,它给你的是身故之后赔一笔钱,根本不是一个赛道的东西。 不过话说回来,我也不是劝大家完全躲开这类产品。 毕竟它的灵活度确实比很多储蓄类产品高,账户里的钱只要过了前几年的扣费期,取出来基本没什么额外成本,收益也是浮动跟着市场走,没有封闭期锁死的难受劲。 但前提是,你别听人吹两句就上头。 你得自己翻合同,看清楚初始费用扣多少,风险保费怎么算,保证利率是多少,前几年取的手续费比例是多少——这些东西都在合同里写着,销售不会主动跟你说的。本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|阿辰