上周陪开社区超市的发小去交火灾理赔的补充材料,他攥着皱巴巴的进货单蹲在办事大厅台阶上抽了三根烟,说早知道去年为了省320块保费,把20万货值的保额砍到10万,就不至于这次烧了8万的货,只拿到4万的理赔款。
真的亏麻了。
他当初砍保额的时候还沾沾自喜,说反正平时都是小磕小碰,保一半够了,谁知道偏就赶上了电路老化烧了半排货架。
先别骂保险公司坑,规则本来就写在那
很多人出险了才知道自己买的是不足额保险,说白了就是你投保的保险金额,低于保险标的出事时的实际价值。
这里没什么套路,规则从一开始就明明白白印在条款里:这种情况下,保险公司不会按你的实际损失全赔,只会按”保额/实际价值”的比例来算赔款。
举个最直白的例子,你家装修花了30万,你只买了10万的家财险保额,那比例就是1/3。哪天家里水管爆了泡了地板,修地板花了3万,保险公司只会赔1万。要是运气不好全损了,最多也只赔10万——毕竟你只买了这么多的保障额度。
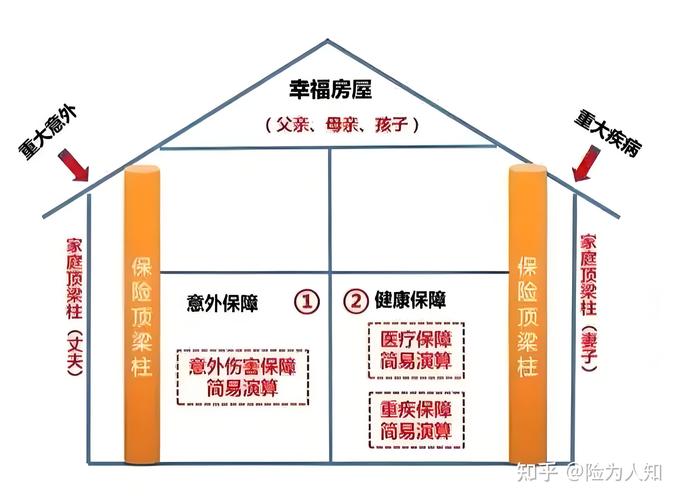
说实话,很多人对这个规则的误会特别大,总觉得”我交了一半保费,就该赔一半的损失”。不对。不是所有损失都按对半赔,是按你实际保了几成的价值,就赔几成的损失。你保了三成的价值,那10万的损失就只赔3万,跟你交了多少保费的绝对值没关系。
还有人会问,那我要是实际损失只有5万,是不是就能全赔?也不是。还是刚才的比例,你保了1/3的价值,哪怕损失只有5万,也只赔1.6万多,除非你买的是那种约定了”第一危险赔偿方式”的家财险——这个后面再说。
主动选不足额保险的人,真不是傻
别觉得所有买不足额保险的人都是被坑的。我接触过好几个主动选低保额的老板,人家的账算得比谁都精。
比如去年帮一个开旧厂房的老板做风控方案,他那厂房的重置价值现在算下来要600万,但他跟我说,这片厂区已经纳入拆迁计划了,最多还有8个月就要腾退。那他没必要花大价钱按600万买足额的财产险,就选了200万的保额,保这8个月里的火灾、漏水、第三方损失风险,保费直接省了七成。
对吧?他本来也不指望这厂房能用一辈子,没必要为了几乎不会发生的全损风险,多花几万块保费。
还有那种开精品民宿的朋友,大部分家具都是收的二手老物件,实际重置价值不高,他怕的也不是房子塌了,就是客人不小心打碎个瓷瓶、蹭坏个沙发这种小损失。那他选个100万的保额,对应实际200万的民宿资产,小损失按比例赔下来,也够覆盖日常的磕碰,保费还便宜一半。
当然,这种主动选的前提是,你门儿清自己买的是什么规则,知道自己在承担”按比例赔付”的风险,不是被业务员忽悠着把保额砍低了还以为捡了便宜。
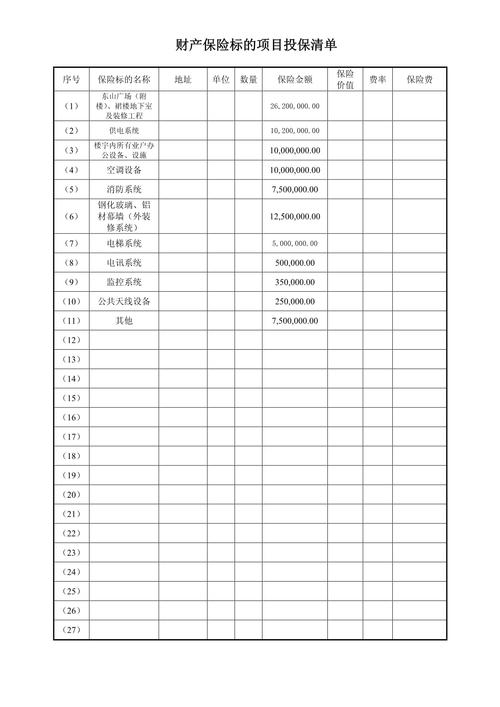
我碰到过最冤的一个客户,是开宠物店的,去年买财产险的时候,业务员跟他说”保额10万够了,小问题都能赔”,他就信了。结果今年跑水把隔壁的店泡了,要赔12万的第三方损失,他才知道自己的保额只有10万,而且因为他的店实际资产有20万,属于不足额,最后第三方责任的赔款也按比例折了一半,他自己掏了快7万。
这就属于典型的”被不足额”,连自己买的是什么规则都不知道,真出险了才傻眼。
真要考虑不足额保险,这几个细节别漏
自己先算清楚账。别听业务员随口报的保额,先把你要保的东西的实际价值摸清楚——是按进货价算,还是按重置价算,不同的险种要求不一样。比如企业财产险里的固定资产,一般是按重置价值算,就是你现在重新买个一模一样的东西要花多少钱,不是按你十年前买的旧价格算。你要是按十年前的买价报保额,哪怕你觉得报的数挺高,实际还是不足额。
对了,还要分清楚你买的险种是按比例赔,还是按第一危险赔偿方式赔。很多家财险现在用的是第一危险赔偿方式,就是只要你的损失在保额范围内,就全赔,不按比例算。这种哪怕你买的保额比实际价值低,也不算我们说的那种不足额保险。别搞混了,不然白担心。
还有,理赔的时候一定要留好能证明实际价值的材料。比如进货单、装修合同、设备购买发票,别到时候保险公司说你这个东西实际价值有50万,你拿不出证据证明只有30万,那比例计算的时候就会按保险公司的数来算,吃亏的是自己。
哦对,还有个小提醒:要是你的资产价值这两年涨了或者跌了不少,记得及时调整保额。比如你去年囤了不少货,库存从10万涨到了30万,你还按10万的保额买,那就是实打实的不足额,真出事了赔的钱连进货成本都覆盖不住。
上次那个开超市的发小,今年续保的时候直接把保额调到了22万,多花了400多块保费。他说现在想想,之前省的那300多块,换回来4万块的损失,这买卖怎么算都亏。
其实不足额保险本身不是什么坑,就是个风险分摊的工具而已。你愿意承担多少比例的风险,就交多少比例的保费,明明白白的话,怎么选都没问题。就怕你稀里糊涂买了,出险了才发现规则跟自己想的不一样。
说白了,不足额保险的本质,从来不是”用低保费换高保障”,而是”你保多少,就担多少”。
作者|dananjin
排版|dananjin
审核|见微