真不是他抠。
他去年刚换了大三居,房贷剩210万,孩子刚上中班,每个月的车贷、房贷、幼儿园学费加起来快一万八,嫂子是全职妈妈,全家的收入全压在他一个人身上。
别把定期寿险想成“晦气的诅咒”
很多人对定期寿险的抵触,全来自一个奇怪的心理暗示——买这个,就是盼着自己早点出事,仿佛提一句“身故赔钱”四个字,就要冲上去给你扣个“乌鸦嘴”的帽子。
真不是。
你算笔简单的账:你欠银行的房贷是多少?孩子从现在到大学毕业,要花多少学费、生活费?爸妈年纪大了,万一需要人照顾,要留多少备用的养老钱?这些数加起来,就是你作为家里的顶梁柱,需要扛着的经济责任。
定期寿险赔的钱,从来不是给你自己花的。
是给你留在世上的家人,用来填这些窟窿的。
等你到了60岁,房贷还清了,孩子工作能自己赚钱了,爸妈的养老也安排妥当了,这时候就算你不在了,家里人也不会因为钱犯难——那这份保到60岁的定期寿险,使命就彻底完成了。
我之前碰到个32岁的程序员,之前总说自己身体好得很,买这个不吉利,直到同组的同事加班时突发疾病离世,留下三岁的孩子和两百多万的房贷,他才突然反应过来,自己之前的想法有多侥幸。
说实话,我们这代人,大多是独生子女,上面四个老人下面一个孩子,手里压着几百万的房贷,真的敢说自己一辈子顺顺当当,一点意外都没有吗?
别拿“不吉利”当借口逃避算账。你给车买保险,给手机买碎屏险,不也是怕出事吗?怎么轮到自己扛着全家的生计,就觉得自己是铁打的?
挺双标的。
算钱的时候,别盯着“保费便宜”就冲
很多人对定期寿险的第二个误解,就是反正都是身故了赔钱,挑最便宜的买就对了。
真的,别犯懒。
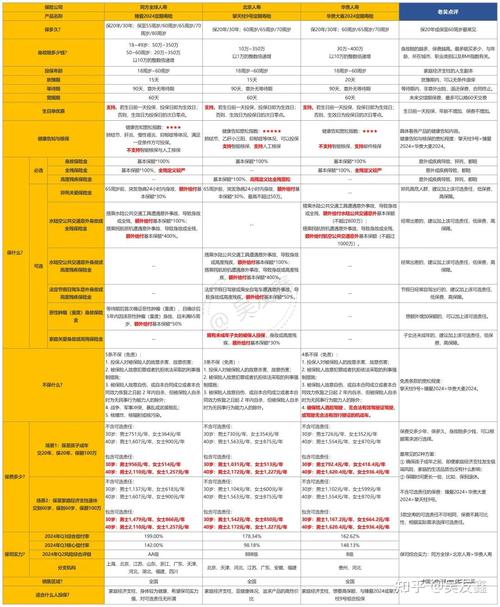
别把“保费最低”当成选品的唯一标准。你要先看自己能不能顺顺利利过健康告知——比如你常年高血压,之前住过院做过手术,有的产品健康告知卡得特别严,你就算现在掏钱买了,后面理赔的时候扯起皮来,能耗你家人好几个月。
再看免责条款。就是哪些情况不赔,比如酒驾、吸毒、故意犯罪,这些是行业通用的不赔情形,你不用揪着纠结。但有的产品会加一些对普通人不友好的限制,比如把“因精神类疾病发作导致的身故”全列在免责范围里,如果你本身有相关的就诊记录,就要仔细核对条款内容。
还有缴费期,能选20年交、30年交,就别选趸交。毕竟保费是一年一扣,万一真的在缴费期里出了事,后面的保费就不用交了,保额照样按合同约定赔。
不过话说回来,也别把条款想得多复杂,普通人看三五个核心点,足够避掉90%的坑了。
我之前有个朋友,图便宜选了款比同类产品每年便宜200块的定期寿险,买的时候没仔细看健康告知,他之前因为甲状腺结节住过院,没填进去,过了两年想加保,才发现之前的保单根本没把他的情况核保进去,到时候真出事,扯皮都没地方说。
这钱省得,真的不值当。
这几类人,真的可以先不着急买
别被网上的营销号带节奏,好像全天下的人都必须立刻买定期寿险,晚买一天就要亏几个亿。
没有经济责任的人,根本不需要凑定期寿险的热闹。
比如刚毕业的大学生,自己的房租都要靠爸妈补贴,没有负债,没有需要你养的家人,你就算买个最高保额的定期寿险,真出事了,赔的钱也是给爸妈的——但他们本来也没靠你赚钱养家,这保费花得就没必要。
还有已经退休的老人,孩子早就成家立业了,房贷也十几年前就还清了,没有什么需要你扛的经济责任,这时候买定期寿险,保费贵到离谱,可能交的总保费比最后能赔的保额还多,完全不划算。
定期寿险的本质,从来不是什么“人人必备的神险”。
它就是个精准的责任对冲工具——你肩上扛了多少要别人跟着你一起还的债、要养的人,就配多少保额,在你责任最重的那几十年里托个底,就够了。
等这些责任都卸下来了,它就可以功成身退,根本没必要花大价钱买保一辈子的终身寿险,除非你有专门的财富传承需求,那是另一码事,和普通家庭的定期寿险科普没关系。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|小准