老人保险常见险种,分别管什么用
目前市面上常见的老人保险,大致分这几类,各自的作用完全不一样:
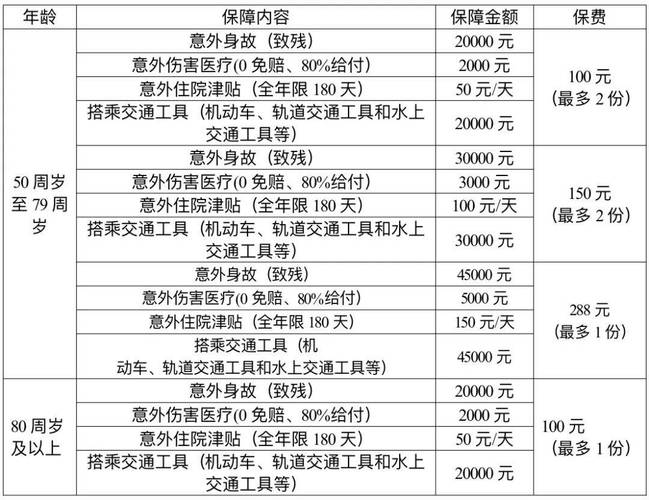
- 意外险:管意外导致的身故、伤残、医疗费用。老人摔一跤、骨折、被砸伤这种都算。大部分意外险对健康要求很低,这点很友好。
- 医疗险:分百万医疗险和防癌医疗险两类。百万医疗险一般可以报销住院、手术、化疗这些大额医疗费用,保额比较高,但对健康要求也高,年纪大、有基础病的老人大多买不了。防癌医疗险只报销癌症相关的医疗费用,健康要求宽松很多,适合买不了百万医疗的老人。
- 防癌险:和防癌医疗险不一样,防癌险是确诊合同约定的癌症后,一次性给付约定保额,钱怎么花自己定,不用报销。对健康要求也比较宽松。
- 惠民保:大多是地方政府指导的普惠型医疗险,投保几乎不限年龄、不限职业,健康要求极低,就算已经得了癌症也能买,只是报销比例一般比普通医疗险低,还有免赔额限制。
买老人保险,最常见的几个认知误区
说实话,我见过太多人踩坑了。
有人觉得,老人买保险就要买“全”,什么都得配一点,结果花了大几万,保额连十万都不到。真的不值。
有人觉得,反正是给爸妈买,身体有点小问题不说也没事,理赔的时候才被拒,哭都没地方哭。
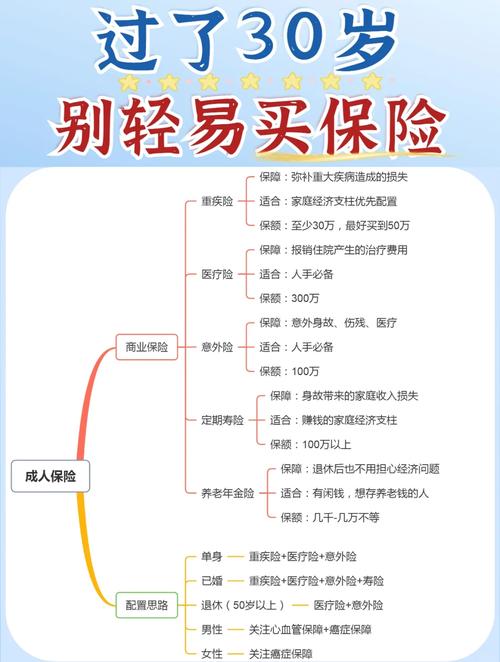
- 第一个误区:超过60岁就不能买保险了。不对,现在很多险种开放投保年龄到70岁、80岁,甚至更高,只是选择多少的区别,不是完全不能买。
- 第二个误区:给老人买储蓄型保险比保障型划算。很多储蓄型产品,交的总保费比保额还高,真出事了根本起不到转移风险的作用,本末倒置。
- 第三个误区:买了惠民保就不用买别的了。惠民保的保障是兜底的,免赔额高、报销比例低,能有其他符合投保要求的保障,互补才更稳妥,当然,如果你实在买不了别的,惠民保一定要买。
必须记牢的核心规则提醒
- 健康告知:问到的就如实答,没问到的不用主动说。所有健康要求以保险合同和保险公司官方说明为准,不要抱侥幸心理隐瞒病史。
- 等待期:投保后都有等待期,等待期内出险,一般不会赔付,具体等待期时长以合同约定为准。
- 免责条款:这是合同里写清楚哪些情况不赔的部分,一定要看。比如很多意外险不会赔醉酒、猝死导致的损失,具体都写在合同里。
- 续保规则:一年期产品的续保条件各不相同,能不能保证续保,会不会因为被保险人身体变化拒绝续保,全部以合同约定为准。
还有人说,老人保险全是坑,不如把钱存银行。其实储蓄是理财,保险是转移不确定的大额风险,两者功能不一样,没法互相替代。
合规提醒:本文仅做基础保险知识科普,不推荐任何具体保险产品,不评价任何保险公司或产品优劣,所有投保、理赔、核保相关规则,均以对应保险合同和保险公司官方说明为准,本文内容不构成任何投保建议。
作者|dananjin
排版|dananjin
审核|满满