上周在小区楼下的奶茶店碰到刚毕业两年的小吴,攥着手机皱眉头,面前的圣代都化了一半。问了才知道,上周接触了个保险业务员,给她做了个方案,一年要交一万二,占了她快五分之一的工资,交吧,接下来每个月房租都要凑,不交吧,又怕以后出事没保障,纠结得觉都睡不好。
其实这种情况我见得太多了。很多人买保险,第一步就错在没算清楚自己的口袋,上来就被牵着走,最后把自己套牢。
先理清楚:你的钱到底该怎么分
很多人一上来就问,“我一年赚X万,该拿多少钱买保险?”说实话,真没有标准答案。
我见过年入几十万,只拿不到2%的收入买保险的,也见过月入五千,硬挤15%交保费的,最后交了两年实在撑不住退保,亏了快一半,躲在微信那头跟我叹气。
网上常说的“双十原则”,就是保费占年收入10%,保额是年收入10倍,那只是个参考,不是必须遵守的铁律。真要做预算,第一步得先把你的钱分好类。
先留足应急钱。至少留够三到六个月的必要生活费,放在能随时取的地方,这笔钱绝对不能拿去交保费。你想啊,万一突然失业,或者家人生病要花钱,你把钱都交了保费,取还要亏手续费,那不是难上加难吗?
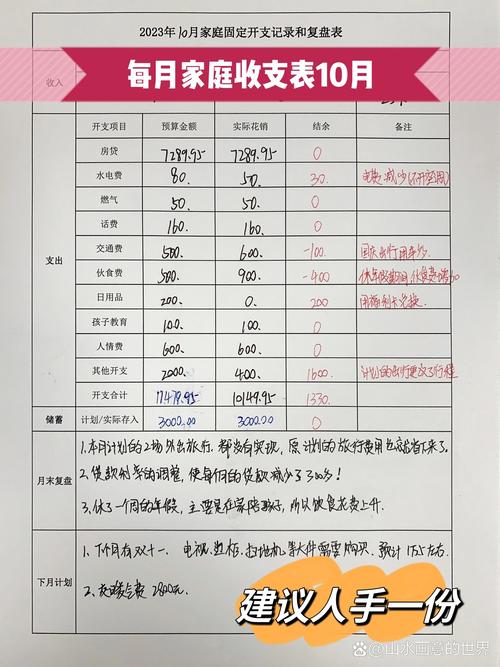
剩下的钱,先扣掉每个月必须花的:房租水电、吃饭、房贷车贷,这些是跑不掉的。再扣掉你本来就要存的钱:比如攒着买房的,攒着结婚的,给孩子存学费的。剩下能自由支配的闲钱,再拿一部分出来买保险,才不会影响你的日常日子。
这些预算坑,90%的人都踩过
我整理了几个最常见的误区,你不妨对着看看,中没中枪。
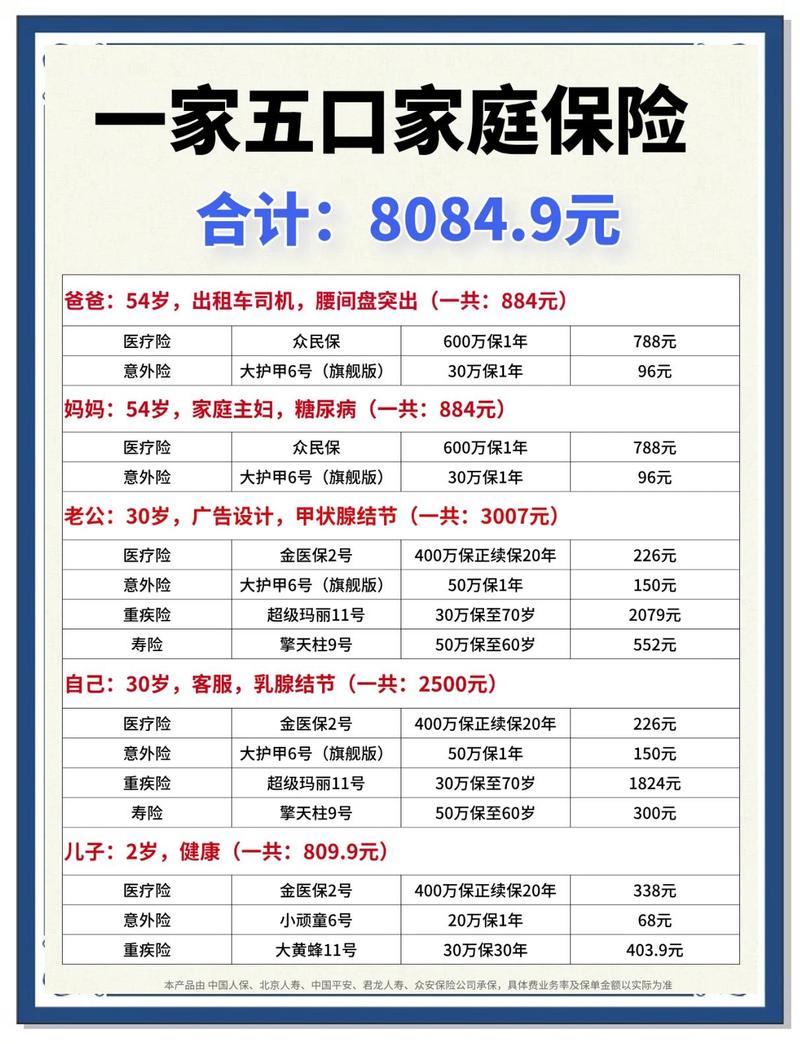
第一个错:预算错配,大人裸奔,孩子买一堆。好多家长刚生完孩子,疼得不行,先给孩子买齐了保险,一年大几千,自己作为家里赚钱的主力,一分保障都没有。家庭经济支柱永远是预算分配的第一顺位,你想啊,大人要是出事,谁给孩子赚钱交保费,谁养孩子?孩子本身没有家庭责任,就算出事,也不会影响全家的收入来源,优先级肯定在大人后面啊。我之前碰到一个妈妈,家里月收入总共才一万二,给孩子买了一年八千多的返还型重疾,自己和老公都没买,说预算用完了,我听完真的挺唏嘘的。
第二个错:为了“不亏本”,硬买贵的。很多人接受不了“消费型”保险,觉得交了几十年没出事,钱就没了,太亏了,一定要买能返本的。可返本的保费,往往是消费型的两三倍,直接就把预算拉爆了。其实啊,保险本身就是买个保障,没出事本来就是好事啊,你赚的不是钱,是平平安安啊,对吧?
第三个错:追求一步到位,把所有保险一次性买齐。刚工作没两年,预算不多,非要把意外险、医疗险、重疾险、寿险、年金险全都配齐,算下来一年大几千上万,占了工资快三分之一,接下来大半年都要吃泡面过日子,真的没必要。
预算不够?试试这样调整
说实话,很多人一开口就是“我只有两三千预算,能买保险吗?”当然能啊。风险不会等你攒够钱了才来,预算少也有预算少的配法。
第一个方法:缩短保障期限,先把保额做够。比如重疾险,保终身的贵,那就先买保到70岁或者保30年的,同样的预算,能买到更高的保额,先把当下的风险挡住,等以后收入涨了,再加保不就行了。
第二个方法:先配核心保障,再补其他。几百块就能搞定的两个基础保障,一定要先配:一个是意外险,一年几十到一百多,就能买到几十万的保额,不管是摔了碰了还是交通事故,都能赔,谁都买得起。另一个是百万医疗险,一年也就两三百块,能报销几百万的住院医疗费,应对大病的兜底就有了。这两个加起来才四五百,剩下的预算再去配重疾险和寿险,压力小很多。
第三个方法:不要贪多,慢慢加。保险不是买一次就完事了,你刚工作月薪五千,配个基础版,过两年月薪涨到一万了,再加保提高保额,或者加保其他保障,完全没问题,哪有那么多人一步到位的?
不过话说回来,不管预算多少,都要记住,保险的作用是转移突发的大风险,不是用来改变生活,而是防止生活被改变,千万不要为了买保险,降低自己当前的生活质量,那就是本末倒置了。
合规声明:本文内容仅做保险基础知识科普,仅供学习参考,不构成任何投保建议,不推荐任何具体保险产品。涉及健康告知、免责条款、等待期、续保、理赔等相关内容,一切以保险合同原文和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|乐乐