保额规划不是玄学:算对缺口比乱买更重要
2026-10-08 10:16:19
很多人买保险,上来就问哪款好,从来没想过,自己到底需要买多少保额。买少了,出事不够赔,白买。买多了,每年交一大笔保费,生活压力陡增,断保了更亏。
保额规划,说白了就是算清楚:真出事了,你需要多少钱填这个坑。
先搞懂:保额到底是什么?
很多人刚接触保险,第一反应就是搞混保额和保费。保额就是发生保险事故后,保险公司最多赔付的金额。保费是你每年交给保险公司的钱。
两码事。
举个例子,你每年交5000块保费,买50万重疾保额,意思就是得了符合合同约定的重疾,保险公司最多赔你50万。别小看这个基础概念,我见过不少人买了好几年保险,都翻不出来自己的保额是多少。
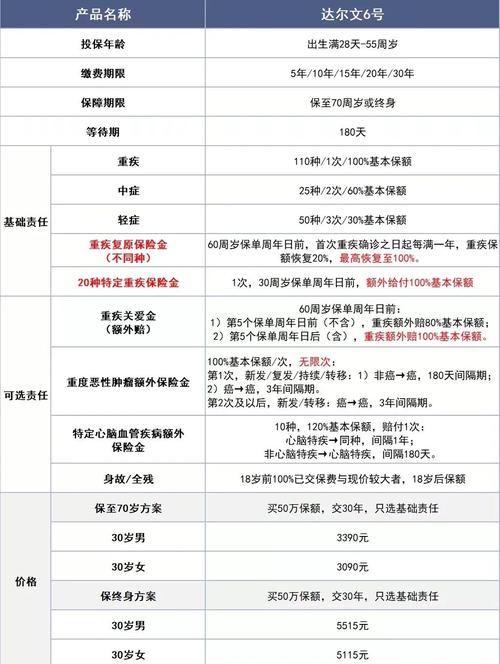 保险合同重疾保额条款标注示意图
不同险种的保额规划逻辑,各有各的算法
每个险种的作用不一样,保额的计算逻辑也完全不同,分开说:
1. 重疾险
先给结论:保额尽量覆盖3-5年的年收入+预估的康复护理费用。
为什么这么算?得了重疾之后,你很难立马回到工作岗位,少则两三年,多则五六年,这部分收入损失得补上。另外,医保报不了的自费药、康复费、营养费,都要从这笔钱出。
比如你年收入20万,那至少准备60万到100万,不算离谱。要是只买20万,真出事了,撑不过一年。
2. 定期寿险
结论:保额覆盖未还清的负债+未来10-20年家庭刚性开支+老人赡养/孩子教育费用。
寿险的作用很简单,就是给赚钱的人托底。要是顶梁柱走了,欠的房贷车贷要还,老人孩子还要生活,所以得按家里的实际缺口算。没负债没牵挂,也可以根据自己的需求选,不用硬买高保额。
3. 意外险
结论:身故伤残保额不低于5倍年收入。
很多人只在意意外身故,忽略了意外伤残。意外伤残是按伤残等级比例赔付的,真落下重度伤残,瘫在床上一辈子需要人照顾,比身故花的钱还多。这点额度,真的不多。至于意外医疗,够用就行,不用太纠结保额高低。
4. 医疗险
一般来说,百万医疗险几百万的保额,足够应对绝大多数大病风险,不用特意追求更高保额,把注意力放在免赔额、保障责任上就好。
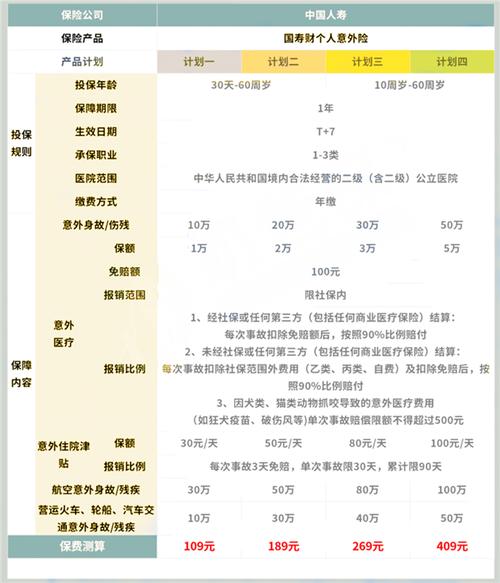 个人保险保额规划计算表格模板
这些常见误区,别踩
 这些常见误区,别踩
说实话,见过太多人在保额上踩坑,说几个最常见的:
第一个误区:跟风买保额,别人买多少我就买多少。
每个人的家庭情况、负债、收入都不一样,怎么能照搬?你月薪五万背着三百万房贷,跟月薪五千没房贷的,保额需求能一样吗?
第二个误区:盲目追求高保额,不管保费承受力。
我见过不少人,咬咬牙买了百万保额,每年交一两万,交了两年,孩子要上学老人要吃药,扛不住了,退保只能退一点点现金价值,亏了好几万,最后连保障都没了。得不偿失。
不过话说回来,保费支出尽量别超过年收入的10%,超过了就很容易影响正常生活,自己掂量。
第三个误区:把高保额都给孩子,大人自己只买一点点。
真的见过太多这种本末倒置的操作。大人是家庭的经济支柱,你倒了,家里没收入,房贷没人还,孩子学费都交不出,这时候才需要赔钱啊。孩子不挣钱,对家庭没经济贡献,真出事了,最多就是花点医疗费,哪需要那么高的身故重疾保额?顺序都搞反了。
合规提醒:本文仅做保险知识科普,不构成任何投保建议,不推荐任何保险产品,所有关于保额、条款、理赔、核保的具体约定,均以对应保险合同以及保险公司官方说明为准。
算清楚保额再动手,比你瞎买十份都有用。
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
保额规划不是玄学:算对缺口比乱买更重要
文章链接:https://www.xinminbao.com/a/1459.html