需求分析第一步:先拎清你要解决什么问题
很多人说,我买保险就是为了有保障,这话太笼统了。 你得把问题拆成具体的小事。 比如: 1. 如果你不幸走得太早,家人能不能还清剩下的房贷?能不能维持原有的生活水平?孩子的学费、老人的赡养费有没有着落?这是身故/残疾保障需求。 2. 如果得了大病,能不能拿出几十万治疗费?会不会因为养病三五年没收入,拖垮整个家?这是健康医疗保障需求。 3. 干不动退休之后,除了社保养老金,能不能多一笔钱让你出去玩、吃点好的,不用为钱发愁?这是养老保障需求。 4. 想给孩子存一笔上学或者成家的钱,这是储蓄类需求。 不同的需求,对应不同类型的保险,别搞混。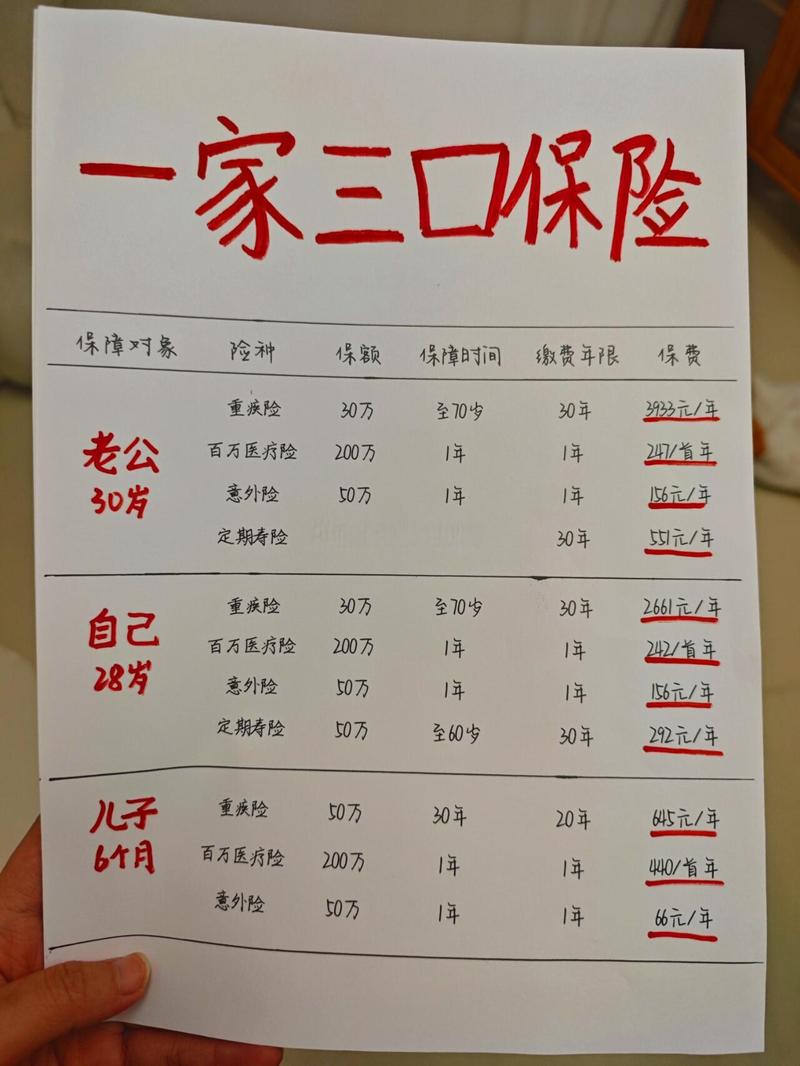
需求分析第二步:你能拿多少钱出来买保险?
我每次被问“我该买什么保险”,第一个问题都是“你一年能拿出多少预算交保费?” 不说预算,聊半天都是瞎扯。 很多人听过所谓的双十原则:保费占年收入的10%左右,保额做到年收入的10倍。 双十原则只是参考,不是必须遵守的铁律。你要是刚工作一年存不下几万,拿5%出来买也没问题,别硬挤预算影响日常开销。 记住:买保险是为了让你更安心,不是让你天天吃泡面省保费。 不过话说回来,预算有限的时候,要懂得取舍。 比如,同样的预算,买低保额终身重疾,不如买高保额定期重疾,先把未来二三十年最需要保障的阶段覆盖住,以后收入涨了再加保,完全没问题。 再比如,整个家庭就只有几千块预算,先给夫妻双方买,别全砸在孩子身上,这个道理说了一万遍,还是有人错。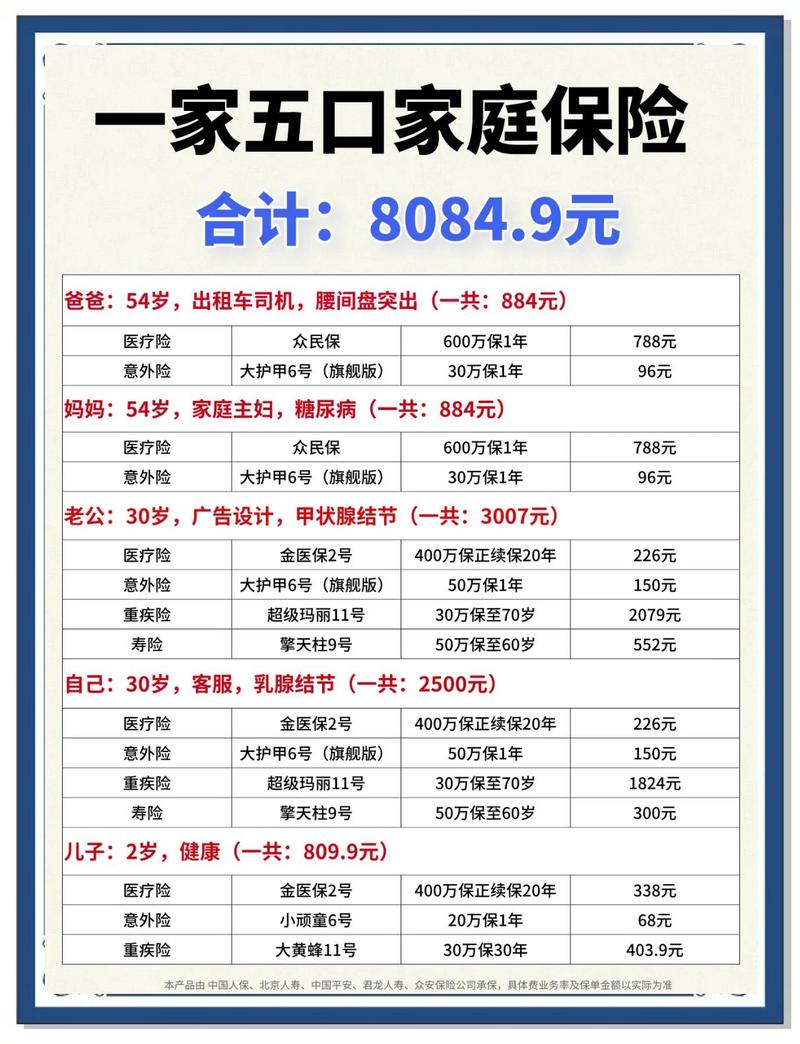
最容易踩的几个需求分析误区
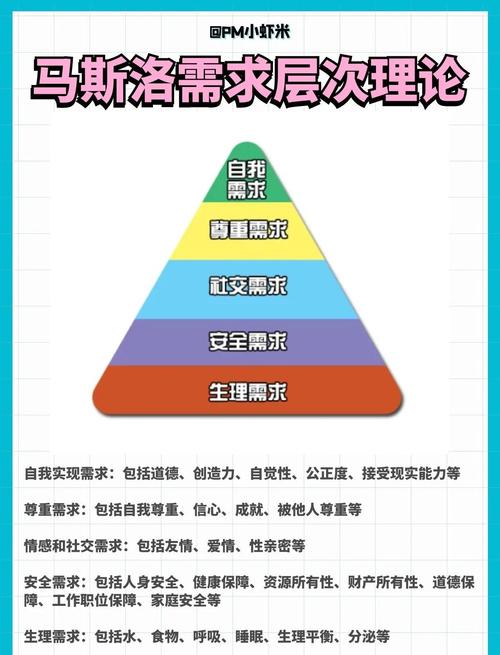
最后提醒
需求分析没有标准答案,你三十岁单身没房贷,和四十岁上有老下有小背两百万房贷,需求完全不一样,别硬套别人的模板。 合规提醒: 本文仅做保险知识科普,不销售、不推荐任何保险产品,不评价任何保险公司或产品的优劣。所有投保规则、保障责任、健康要求、免责条款等内容,均以具体保险合同和保险公司官方说明为准,本文不构成任何投保建议。作者|dananjin
排版|dananjin
审核|知知