前阵子跟发小去青岛看海,她不听劝非要爬到礁石上拍网红落日照,一脚踩滑摔下来,脚踝划了个大口子,就近去医院缝了五针,打破伤风加开药花了快一千二。她出发前随手买了份几块钱的旅行险,最后报了快九百。
那天坐在医院走廊挂水,她跟我吐槽,说之前一直觉得旅行险就是旅行社捆绑销售的废纸,没想到这次派上大用场。说实话,我见过太多人对旅行险的态度,要么是嫌麻烦不买,要么是随便勾一个默认购买,连保什么都不知道。
好多人买旅行险,都是被动买的
要么是买机票的时候平台默认勾选,顺手就付了钱,要么是跟团游旅行社说我们已经送你保险了,就乐呵呵地觉得万事大吉。
这里面的坑,真不少。
就说旅行社送的那份吧,大多只保旅行社责任造成的意外——说白了就是旅行社安排车出了事故这种,真要是你自己自由活动的时候,跑出去逛老街摔了,爬山上不去喊救援,很多都不在保障范围内。
还有机票默认勾的那种,十有八九只航意险,就是飞机出事了才赔钱,你下了飞机摔一跤,或者航班晚点六七个小时,半毛钱都报不了。好多人稀里糊涂花了钱,真出事才发现,自己买的就是一张废纸。
不过话说回来,也不能一杆子打死所有赠送的旅行险,只是你得多留个心眼,花一分钟看看保障范围,别真以为有了它就全身是保障了。
旅行险的核心作用,大多数人都没搞懂
很多人觉得旅行险就是保出事身故伤残的,概率那么低,买了也是白买。其实啊,旅行险大部分赔的,都是这种小概率但会扫了兴致的小事。
我给你掰扯清楚最常用的几个责任:
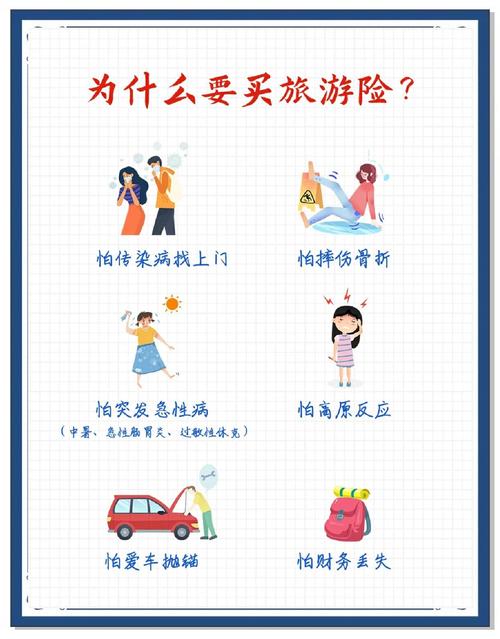
第一个,也是最常用的,就是意外医疗保障。你出去玩摔了扭了,吃坏东西跑医院,被虫子咬了过敏感染,甚至中暑晕倒去输液,符合条款的看病费用都能报。尤其是去境外玩,随便看个感冒都要大几千,有这个保障,真能帮你省一大笔。
第二个,就是行程相关保障。比如航班延误,一般晚点三四个小时就能赔,有的连你因为航班取消,提前订好不能退的酒店、门票钱,都能给你补一部分。要是行李箱丢了,护照被偷了,补证件的钱、临时买生活用品的钱,也能报。我身边就有朋友出去旅游,整个行李箱被偷,最后报了两千多的损失,够他重新买一身衣服行李了。
第三个,很多人忽略,但是真出事特别有用的,就是紧急救援服务。尤其是去偏远地区玩,或者去境外,你要是摔了骨折需要转院,或者需要帮忙联系当地医院、大使馆,这个服务是普通保险给不了你的。真遇到事,能帮你省超多心,少走好多弯路。
当然,旅行险也不是什么都赔,这个一定要说清楚。
比如你去玩蹦极、潜水、攀岩、 Wilderness徒步这种高风险项目,普通旅行险大多是不赔的,对吧?得专门附加对应的责任才行。还有,国家已经发了旅游安全提醒,说暂时不要去的危险地区,你非要去,出了事也不赔。你自己因为不想去了,临时取消行程,不是条款约定的原因,也不赔。本身就有的旧伤复发,大多也不在保障范围内。
几个常见误区,别踩
第一个误区:我有百万医疗险和意外险,不用买旅行险了。
真不对。百万医疗险大多不保障境外就医,而且只报销住院费用,门诊什么的很多也有门槛。普通意外险大多只保身故伤残,意外医疗额度不高,更不会管你航班延误、行李丢了这些事,完全覆盖不了旅行的特殊风险,两码事。
第二个误区:只有出境游才需要买,境内游不用。
哪有这个说法。你去外地爬野山,路况不熟摔了,去海边吃海鲜吃坏了肚子,医保异地报销比例本来就低,花个几千块,有个旅行险的意外医疗就能报不少。万一路上遇上暴雨封路,赶不上航班,不也能赔延误吗?大多境内旅行险也就几块钱十几块钱,买个安心不好吗?
第三个误区:旅行险越贵越好,保障越多越好。
完全看需求。你去周边城市玩两天,花几块钱买个基础保障就够了,没必要花大几百买那种保一个月的高端保障,纯纯浪费钱。你要是去国外玩半个月,还要去登山潜水,那肯定要选额度够、包含高风险运动的,不能贪便宜。按需选就对了。
买之前记得花两分钟看看保障责任和免责条款,有拿不准的地方,直接问保险公司客服,一切都以保险合同和保险公司官方说明为准。
内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,不推荐任何具体保险产品,所有相关规则以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|安然