拿到保险合同,先翻哪三页?
不用从第一页开始逐字读,按顺序翻这三页,半小时就能搞清楚核心:
- 第一页:保单信息页(也叫计划摘要页)
这页就是整份合同的浓缩目录。你的姓名、身份证号有没有错?投保人、被保人是不是对的?每年交多少钱、交多少年、保到什么时候、保额是多少,全在这写着。
别小看信息错误,我见过受益人名字写错一个字,理赔的时候跑了三趟派出所开证明,太折腾。拿到合同第一时间核对,错了赶紧找保险公司改。
- 第二页:保险责任页
这是你花钱买的核心权益。什么情况下赔、赔多少,全写在这。比如重疾险,哪些病确诊就赔,哪些要做手术才赔;医疗险,哪些费用可以报销,限额是多少。
搞懂这页,你才真的知道自己买了啥。
- 第三页:免责条款页
说白了,这页写的是什么情况不赔。很多人从来不看,踩坑全在这。比如酒驾、故意自杀、违法犯罪、既往症没如实告知,大部分保险都不赔。
提前知道不赔的情况,总比出事了才知道要好太多。
保险合同里,必须搞懂的几个关键词
合同里一堆专业词,不用全记,这几个搞懂就行:
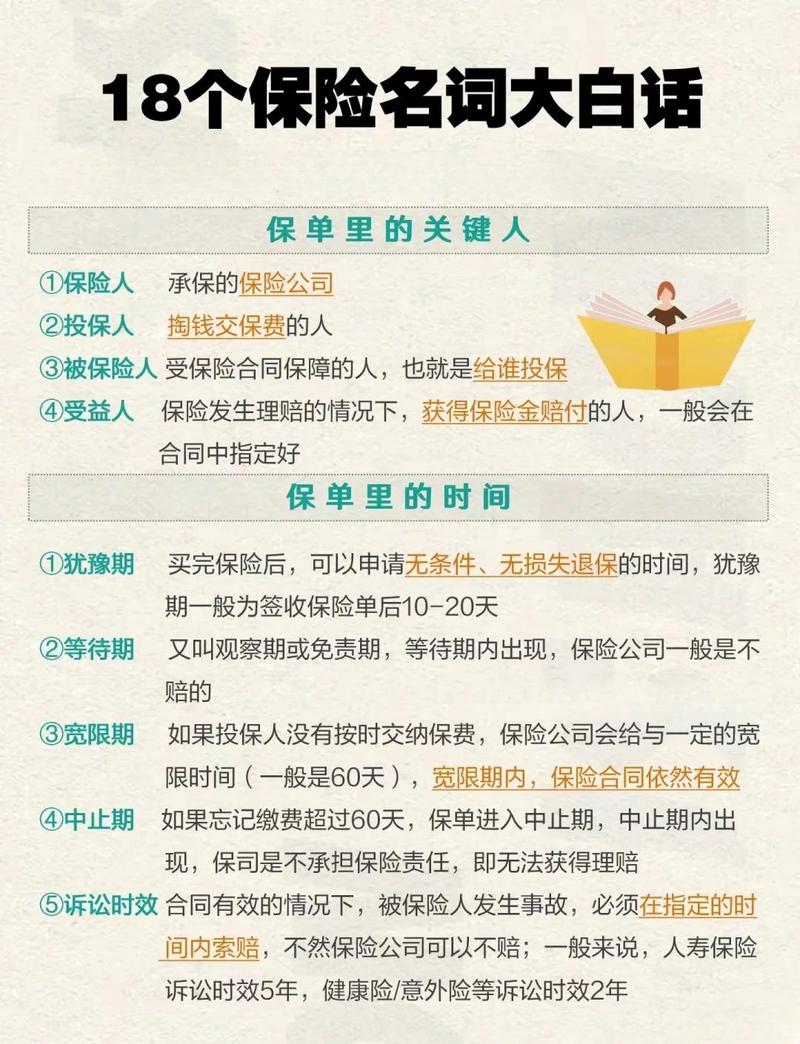
- 等待期:也叫观察期,就是你投保之后,要过了这段时间,保障才正式生效。等待期内出险,通常只退保费,不赔保额。具体时长以你的合同为准。
- 宽限期:忘记交保费了,只要在60天宽限期内补上,保障不会断,宽限期内出事依然赔。不用太担心忘交一次保费就没保障了。
- 合同中止与复效:过了宽限期还没交保费,合同会进入中止期,这时候出事不赔。两年内你可以申请复效,不过要重新做健康告知,等待期也会重新计算。所以尽量别断交保费。
- 受益人:分为法定受益人和指定受益人。法定就是按继承法顺序分给继承人,指定就是直接给你指定的人。指定受益人能避免很多家庭纠纷,也能省去不少流程上的麻烦。
很多人搞错的几个常见误解
- 误解一:保险合同都是格式条款,保险公司说啥就是啥
其实不是。我国保险法明确规定,当格式条款有两种以上不同解释的时候,法院会做有利于投保人和受益人的解释。真有纠纷,不用怕占理输官司。
- 误解二:电子合同没有法律效力,必须要纸质的才行
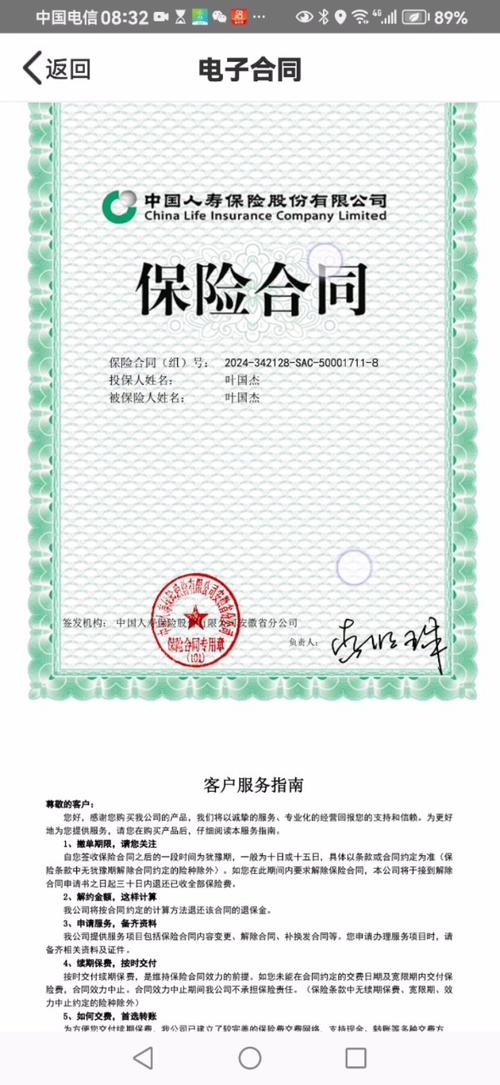
现在银保监会认可电子合同的,和纸质合同效力一模一样。很多保险公司现在都不再邮寄纸质合同了,直接存在你的邮箱或者保险公司APP里,自己存档就行,丢不了。
- 误解三:签了合同就不能改了
大部分个人信息都能改。手机号换了、住址变了、想改受益人,直接找保险公司申请变更就行,流程很简单,改完会给你新的批注或者新的合同页。
- 误解四:合同看不懂就是坑
说实话,保险合同本来就是法律文件,本来就不是给普通人写得像小说一样通俗易懂的。找懂的人问,打保险公司官方客服问,都能给你讲明白,不用上来就觉得都是坑。
必须说的提醒
1. 本文所有内容仅供科普参考,具体条款内容、理赔条件、核保规则都以你所持有的保险合同原文,以及保险公司官方说明为准。
2. 本文不推荐任何保险产品,不构成任何投保建议,不评价任何保险公司或产品。
3. 遇到具体问题,直接咨询保险公司官方客服或者持牌正规从业者,不要瞎猜。
作者|dananjin
排版|dananjin
审核|知知