上周下楼扔垃圾,碰到隔壁张姐蹲在单元门门口皱眉头,脚边堆了半袋快递盒,手里攥着三四张折得皱巴巴的纸。我问咋了,她说儿子上次给她买了份保险,她今天翻出来想看看保啥,看了三行就眼晕,全是拗口的专业词,跟看天书似的。
说实话,太多人买完保险,保单塞抽屉底,条款从来没翻开过。这不奇怪。谁闲的没事啃几万字的官样文字啊。
保险条款到底是啥?不是走流程的废纸
很多人觉得,条款就是保险公司印出来应付监管的,跟我一个投保人没关系。大错特错。
保险条款,就是你和保险公司签的正式约定,是整个保险合同的核心。你交多少钱,能保多久,保险公司赔什么,不赔什么,理赔要走什么流程,所有说好的话,最后都要落在条款的纸面上。
之前听做理赔的朋友说过一个事,一个阿姨买了医疗险,觉得只要住院就能报,结果查出来是先天性心脏病做手术,申请理赔被拒了,吵着说保险公司骗人。其实绝大多数保险条款里,先天性疾病都写在免责里,从投保的时候就说清楚了。不是坑,是一开始就写进约定里了。
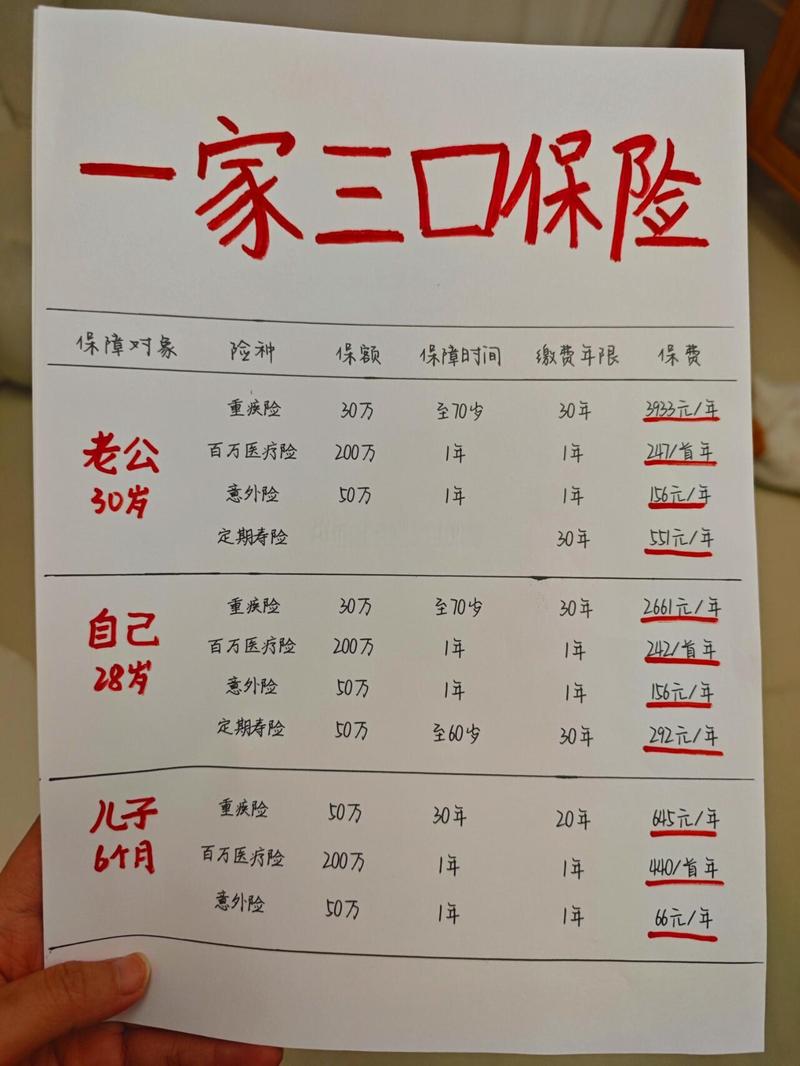
读保险条款,不用逐字啃,抓四个地方就行
我知道你说,我就是看不懂,那怎么办?其实真不用你当法律条文逐字逐句抠,普通人只要抓四个核心部分,就够了。
第一个,保险责任。说白了就是,你买这份保险,到底能得到啥保障。
比如你买重疾险,是不是所有重疾确诊就赔钱?真不是。比如银保监会规定的28种重疾里,像脑中风后遗症,绝大多数产品都要求发病180天后,还留下了约定的后遗症才赔,不是你刚查出来就能赔。还有很多人买意外险,觉得意外受伤都赔,其实责任里写清楚了,非疾病的外来的突发的才算,自己身体出问题导致的不算,这些都写得明明白白。
第二个,免责条款。这个比保险责任还重要。它写的就是,哪些情况,保险公司不赔。
比如常见的酒驾、无证驾驶、投保两年内自杀、整容整形、遗传性疾病,这些基本都在免责条款里。还有一些特殊的,比如很多普通意外险不赔猝死,很多医疗险不报销医保外的自费项目,你得看条款写没写,别光听别人说。
第三个,关键时间约定。比如等待期,就是你买完保险,要过多久出事才赔,等待期内一般只退保费不赔。还有续保的约定,比如一年期的医疗险,到期能不能自动续保,要不要重新核保,这些都写在条款里。还有理赔的时效,出事了你要多久之内报案,这些瞄一眼就行。
第四个,交费和理赔的基本要求。交多少钱,交多久,理赔要准备什么材料,去哪里申请,大概扫一眼,心里有数就行。
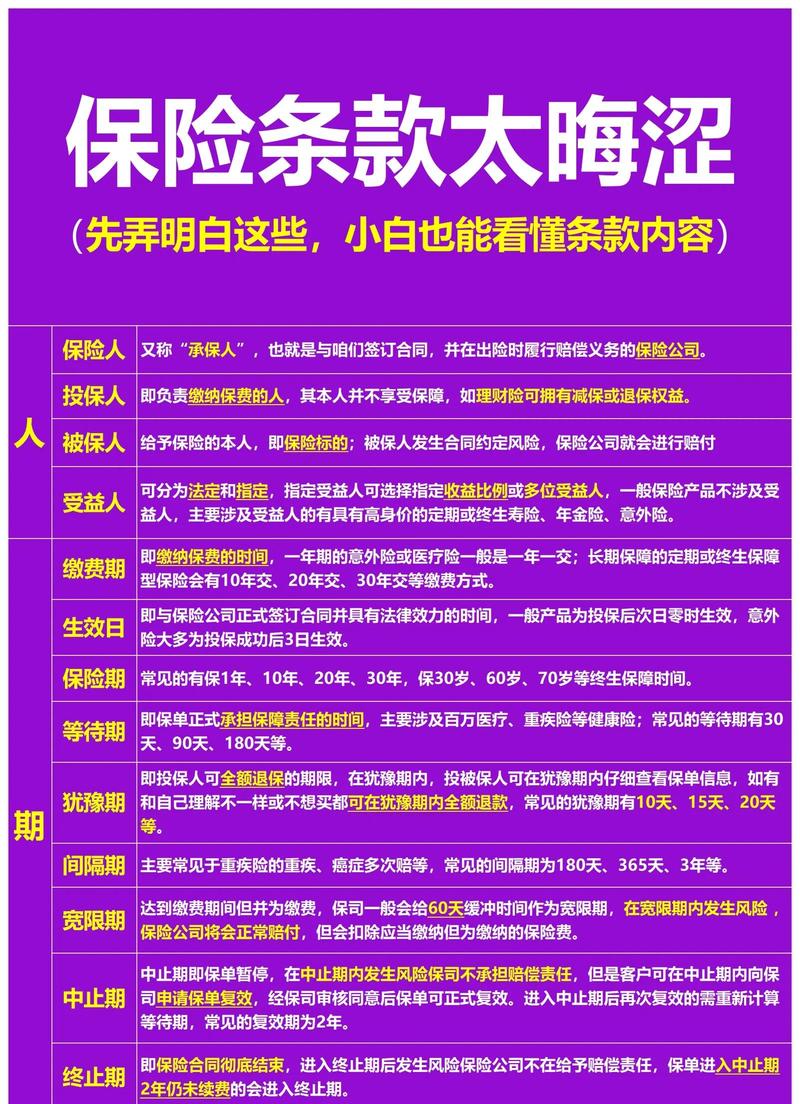
这些常见误区,别踩
第一个误区,业务员说啥就是啥,不用看条款。业务员会不会记混?会不会为了成交不小心说错?太有可能了。我听过好几个例子,说业务员口头承诺能报某一项费用,结果条款里根本没有这项责任,最后理赔不了,吃亏的还是自己。哪怕你懒得看全,把业务员说的那项责任找出来核对一下,花不了五分钟。
第二个误区,反正看不懂,干脆不看。很多人觉得,我签了字,就算没看,出了事也得赔我?法律上可不是这么说的,签了字就代表你认可合同内容了,真出了纠纷,说自己没看过条款,很难站得住脚。
第三个误区,对着一个字眼抠半天,钻牛角尖。其实现在正规的保险条款,都是要过监管审核的,真的文字游戏很少。真遇到有歧义的地方,法律也会优先倾向投保人的理解,不用太焦虑,更不用对着一个词想半天睡不着觉。
不过话说回来,每家公司的每款产品,条款都不一样,所有的总结都只是通用科普,具体到你自己的保单,一切都要以你手里的保险合同和保险公司官方说明为准。
合规声明:本文仅做保险基础知识科普,内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺,不推销任何具体保险产品,不评价任何保险公司或产品优劣。所有保险相关的约定、理赔规则均以投保人手中的保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|乐乐