别搞混:投保人和被保人,根本不是一回事
很多人买第一份保险的时候,上来就填名字,自己给自己买,那倒是没事,你既是投保人也是被保人。要是给家人买,十个人里有八个分不清楚。
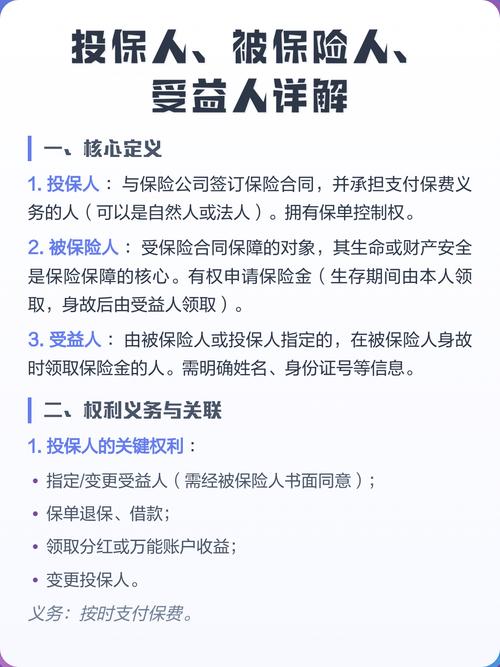
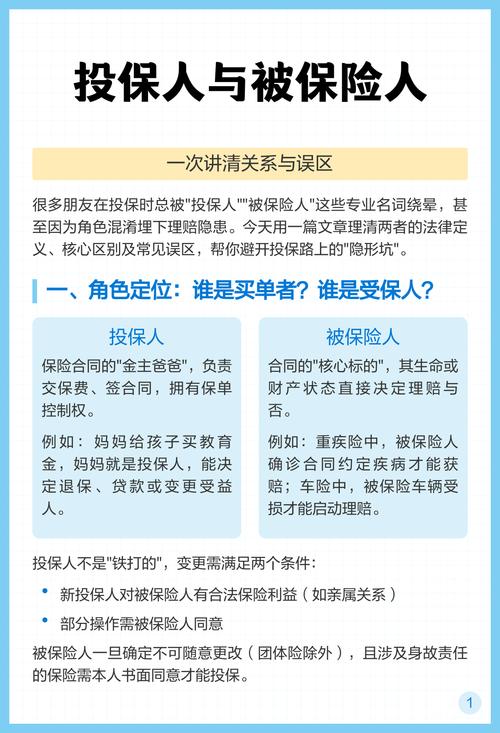
说白了,投保人就是签合同、掏保费的那个人,所有保单权利都捏在你手里。被保人是享受保障的那个人,是合同标的。
举个例子,老公给老婆买寿险,老公掏钱签合同,老公是投保人;老婆是被保人,出事了赔钱给受益人。
那投保人手里到底有什么核心权利?很多人不知道。退保,只有投保人能申请。变更受益人,只有投保人能操作。保单贷款,拿现金价值增值部分贷款,只有投保人能办。甚至变更投保人、退保拿现金价值,都不需要经过被保人同意哦——当然,很多公司会走告知流程,但规则上,决定权确实在投保人手里。
之前有个朋友找我吐槽,说离婚之后才发现,前夫给自己买的那份寿险,已经被前夫退保了,现金价值全拿走了,自己一点知情权都没有。听起来挺无奈,但规则就是这样,因为投保人是前夫啊。
三个投保人高频踩坑,全是真实踩过的血泪
说实话,我接触过这么多咨询,大部分投保人踩坑,都不是因为产品不好,是一开始就没搞懂规则。
第一个坑,代签名。很多人觉得都是一家人,签个字而已,我帮我老公/我孩子签了怎么了?尤其是给成年孩子买保险,父母嫌孩子忙,自己顺手就签了。我告诉你,这是大雷。只要被保人是成年人,投保签名必须本人签,投保人不能代签。真到理赔的时候,保险公司查到签名不对,是可以拒赔的。别存侥幸,多花十分钟等本人签名,没坏处。
第二个坑,忘了投保人也要做健康告知。大部分人都觉得,健康告知是被保人的事,我就是掏钱的,我健不健康关保险什么事?不对哦。如果你加了投保人豁免责任,那投保人必须如实做健康告知。什么是投保人豁免?就是投保人万一出事,比如得了约定的重疾,剩下没交的保费不用交了,被保人的保障继续有效。这个责任挺好的,但毕竟是保险公司要承担投保人的风险,肯定要核你的健康啊。要是你隐瞒了病史,真出事了,豁免能不能生效都不好说,甚至合同都可能出问题。就算没加投保人豁免,有些险种对投保人的健康也有要求,一定要看清楚,别漏填。
第三个坑,随便乱填投保人,后续出问题全是麻烦。比如很多父母给孩子买长期险,投保人写了自己,本身没问题,但年纪大的老人,如果身体不好,有没有想过万一自己先走了,这份保单怎么办?不是说保单作废,是要走继承流程,所有继承人都要到场办手续,折腾得很。还有人买现金价值比较高的保单,随便写了年纪大的老人当投保人,后续要取钱要变更,全都是麻烦。
不过话说回来,这些事也不是不能改,投保人本来就可以变更,只要保险公司同意,提前办好就行,别等出事了才想起。
做投保人,这些小事提前想明白,少踩很多坑
很多人问,给家人买保险,投保人写谁比较好?其实没有标准答案,我只说几个需要考虑的点,你自己拿主意。
首先,如果要加投保人豁免,肯定选身体健康、符合健康告知要求的那个人当投保人,别选身体已经有问题的,过不了核保,豁免也加不上。
其次,如果你买的是长期保单,现金价值比较高的那种,最好选年纪轻、身体好的当投保人,后续变更、贷款都方便。哦对,很多人不知道,保单属于投保人的财产哦。要是投保人欠债,保单现金价值是有可能被执行的,这个边界也要搞清楚。对吧?
还有,很多人不知道,就算投保人去世了,保单也不是没用了。保单会作为投保人的遗产,由法定继承人或者遗嘱指定的继承人继承,继承人可以选择继续交保费保留保障,也可以选择退保拿走现金价值,提前知道这个,真出事就不会慌了。
说实话,保险本质就是一纸合同,每个角色的权利义务都写得清清楚楚,你当投保人,签了字,就等于认了所有规则,多花十分钟看看自己的权利义务,没什么坏处。别买完就把合同扔抽屉里,连自己的权责都忘了,等到用的时候才到处找答案,太折腾。
温馨合规提示:本文仅做保险基础知识科普,内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺。所有规则、权益均以正式保险合同和保险公司官方说明为准。本文不推销任何保险产品,不评价任何公司或产品优劣。
作者|dananjin
排版|dananjin
审核|柚子