前阵子帮朋友整理家里的文件,翻出三大叠落灰的保单。问她记得买了啥吗,她摇头——只记得当年业务员说挺好,就买了。
太多人都是这样,交钱的时候爽快,拿到保单塞抽屉,从此再也没见过天日。其实这张纸(或者电子文件)才是你唯一的保障依据,很多理赔出问题,根源都在拿到保单的时候没认真看。
一张保单,到底是什么?
很多人以为保单就是保险公司给的一张收据,证明你买过保险。不对。
保单就是你和保险公司签的正式保险合同,所有和保障相关的约定,都会落在上面。口头说的再好听,没写进保单,都不算数。
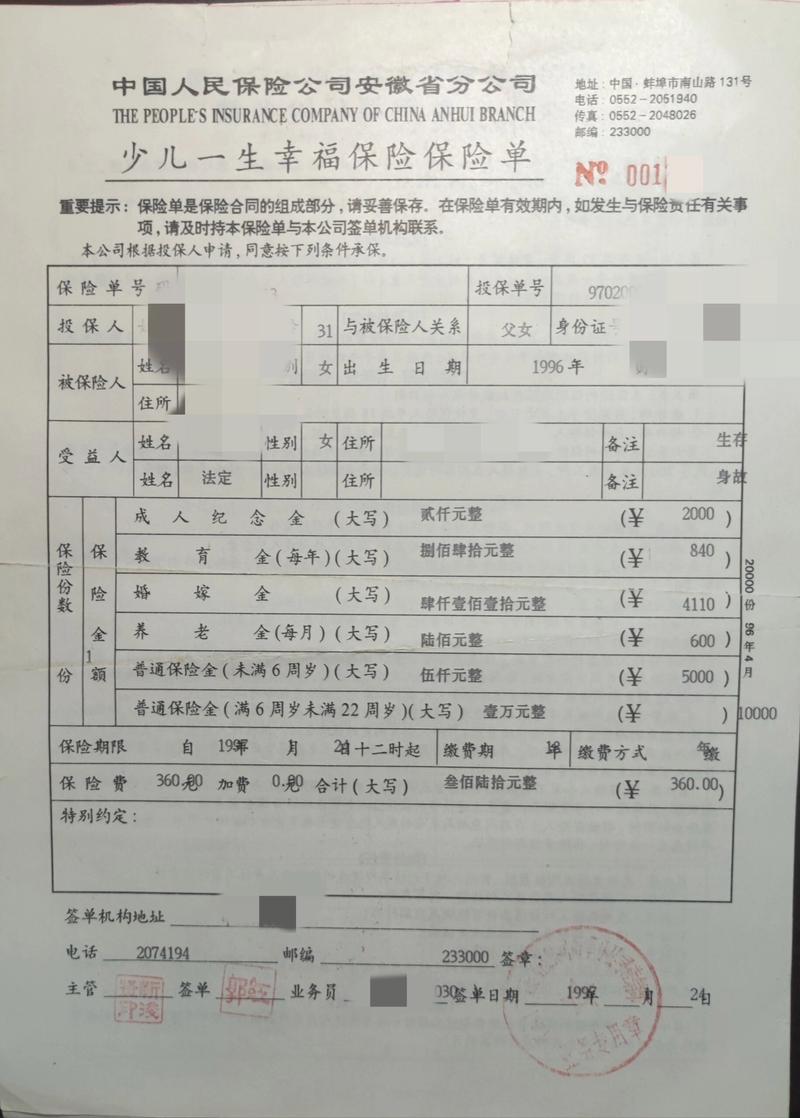
现在大多保单都有电子版本,存在保险公司的官微或者邮箱里,和纸质保单的法律效力完全一样,不用纠结一定要拿纸质版。
拿到新保单,必须核对的四个核心信息
不用你逐字逐句啃几十页的条款,先把这几处核对完,就能避开80%的坑。
1. 三个人的身份信息
投保人(掏钱买的人)、被保险人(被保障的人)、受益人(出事领钱的人),这三个人的姓名、身份证号一定要一个字一个核对。
我见过错了一个同音字,理赔的时候跑了三趟才改完信息,白白耽误时间。错了就赶紧找保险公司更正,别等出事再着急。
2. 保什么和不保什么
一块叫保险责任,写清楚你买的这份保单,到底赔什么,怎么赔。买重疾就看约定的疾病怎么赔,买医疗险就看哪些费用能报,这块一定要扫一眼,别你想买重疾结果买成了意外险,错了都不知道。
另一块叫责任免除(也叫免责条款),写清楚哪些情况绝对不赔。常见的比如酒驾、故意自伤、违法犯罪这些,大多都在免责里,过一遍心里有数。
这里要提醒,具体内容以你的保险合同和保险公司官方说明为准。
3. 缴费和保障时长
你选的缴几年,每年缴多少钱,保障到哪一年,都要核对清楚。别当初选的交20年,业务员录单错成交10年,每年保费差出一倍,过了好几年才发现。
也别忘了看缴费日期,快到日子提前把钱留好,断缴了超过宽限期,保单会失效,保障就没了。
4. 等待期是多久
等待期就是你买完保单后,必须等这段时间过了,保障才正式生效。说白了就是防止有人已经得病了才买保险骗钱,所以设置了这个门槛。
不同险种等待期不一样,短的30天,长的180天都有,刚买完保单尽量别立马去做全身体检,真查出问题,大概率不符合理赔条件。
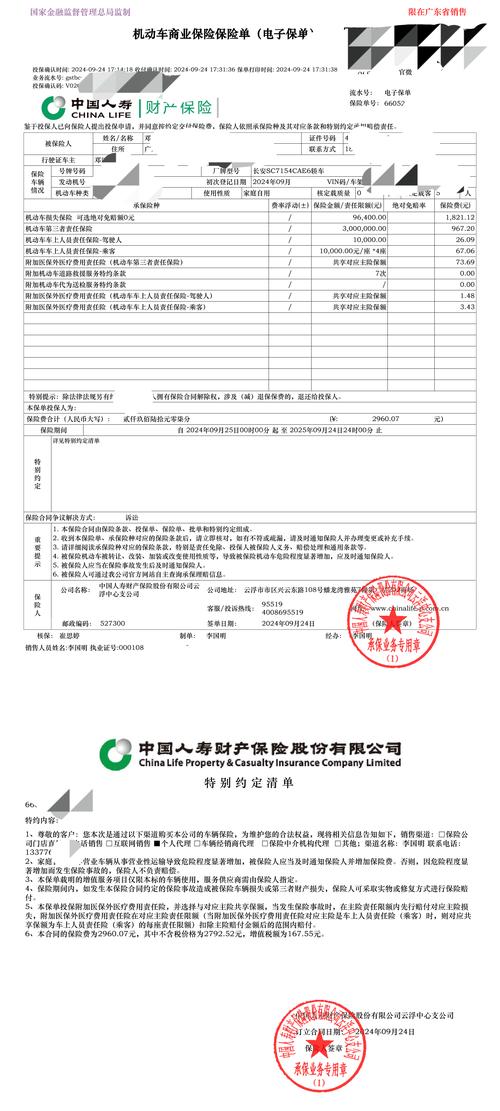
大多数人都有的三个保单误区
误区1:电子保单不靠谱,必须要纸质的
完全没必要。现在银保监会认可电子保单的效力,和纸质保单一模一样。反而纸质保单容易丢、容易受潮损坏,电子保单存在云盘里,随时能调出来,更方便。
误区2:买完保单就可以扔一边,不用管了
真不是。你换了手机号、搬了家,生了孩子要加受益人,离婚了要改投保人,这些都得主动找保险公司变更信息。
说实话,每年抽10分钟整理一次自己的保单,告诉家人你买了几份,放在哪,比什么都重要。真要是出事了,家人都不知道有这份保单,上哪领钱去?
误区3:退保只能拿现金价值,没有别的可能
如果是正常退保,确实是按保单当时的现金价值退。但如果是销售误导,比如业务员当年骗了你,隐瞒了重要信息,你有证据的话,可以申请全额退保,不是只能拿现金价值。具体还是要找保险公司官方沟通,结果没法提前确定。
合规提醒
- 本文仅做保险基础知识科普,不推荐、不销售任何保险产品,不评价任何保险公司及产品的优劣。
- 每一份保单的条款、核保规则、理赔要求都有差异,所有内容请以你所持有的保险合同和保险公司官方说明为准。
- 本文不构成任何投保建议、核保结论或理赔承诺,任何具体问题请咨询保险公司官方渠道。
其实保单没那么复杂,也不用你当专家去啃每一个字。拿到手核对完核心信息,放在安全的地方,每年抽几分钟过一遍,就够了。
作者|dananjin
排版|dananjin
审核|小北