到底谁才是被保险人?
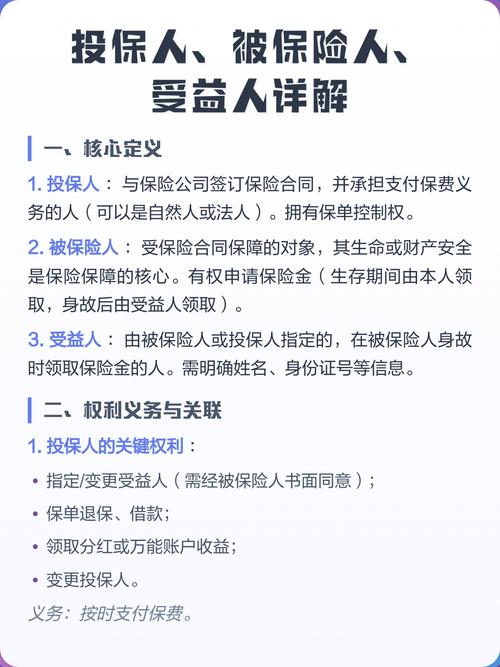
先给结论:被保险人就是保险合同真正保障的那个人。
别和投保人、受益人搞混了,给你捋顺:
- 投保人:掏保费买保险的人,签合同的是他。
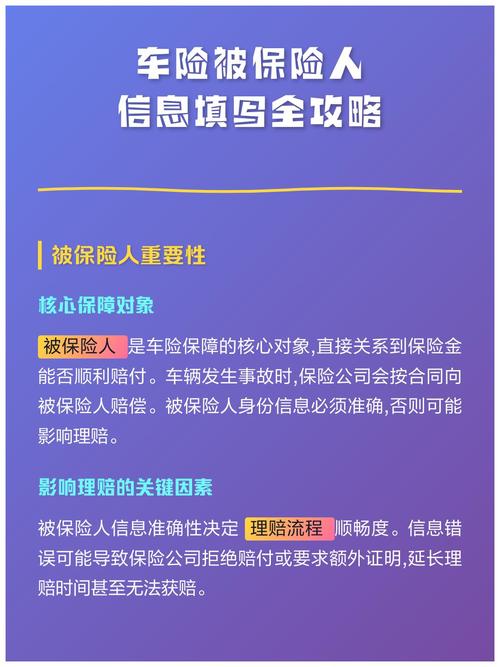
- 被保险人:享受保障的人,理赔条件是否触发,全看被保险人的情况。
- 受益人:出险后领保险金的人。
举个例子:我掏500块给我爸买一份医疗险,我是投保人,我爸是被保险人,我妈是受益人。要是我爸住院符合报销条件,才能申请理赔,理赔金打给我妈。
就这么简单。
关于被保险人的核心规则,全在这儿
1. 不是谁都能当被保险人
所有保险对被保险人都有要求,最常见的就是年龄和职业限制。
比如大部分百万医疗险,要求被保险人出生满28天,年龄不超过60周岁,超了买不了。意外险对职业限制更严,常年从事高空作业、井下作业的朋友,很多普通意外险买不了,因为风险等级不一样。
还有个很重要的规则:人身险要求投保人和被保险人必须有保险利益。说白了,你只能给自己、配偶、父母、子女,或者和你有抚养、赡养关系的近亲属买保险,不能随便给陌生人投保,本质是防道德风险。
2. 被保险人可以变更吗?要看情况
一般来说,人身险里如果是保障特定人的产品,比如重疾险、医疗险,被保险人不能变更,毕竟保障是跟着这个人的健康和风险走的。
少数情况,比如团体寿险、某些财产险,满足保险公司要求的条件,可以变更被保险人,而且必须走官方流程,私下说的不算,一定要保险公司书面确认才行。
3. 以死亡为给付条件的保单,必须被保险人签字
这个是法律明确要求的,不用多讲,代签的后果就是合同直接无效,真出事了一分钱赔不到,亏不亏?
普通人最容易踩的几个坑
第一个坑:搞混投保人和被保险人。
我就听过有人说“我给我孩子买了重疾险,我生病了能不能赔?”当然不能啊,被保险人是孩子,保障的是孩子,你是掏钱的投保人,不在保障范围内啊。
这种乌龙真的不少见。
第二个坑:代签被保险人名字。
尤其是父母给已经成年的孩子买,或者夫妻互相买,嫌麻烦自己就签了,刚好买的是带死亡责任的寿险,真出事了保险公司一查,不是本人签字,直接拒赔,找谁说理去?
第三个坑:健康告知告错了人。
健康告知问的是被保险人的健康状况,不是投保人的。很多人自己身体好,给父母买保险,随便就填了“全部健康”,隐瞒了父母的高血压、糖尿病病史,最后理赔直接被拒,怪谁?
不过话说回来,这些坑全都是只要多瞟一眼就能避开的,犯不上因为懒吃大亏。
最后提醒
所有关于被保险人的规则,都以你手里的保险合同原文和承保保险公司的官方说明为准。每个人情况不一样,本文只是科普,不构成任何投保建议,也不推荐任何具体保险产品。如果有疑问,直接联系保险公司官方客服或者你的保单服务人员确认,别自己瞎猜。
作者|dananjin
排版|dananjin
审核|白杨