前阵子楼下遛弯,碰到住我对门的李阿姨坐石凳上抹眼泪。聊了半天才知道,她五年前攒钱买了重疾险,当时销售说”大大小小一百种病都保”,她以为这下放心了,今年查出来得了肺动脉高压,找保险公司理赔,才说她的情况达不到重疾定义里的标准,不给赔。李阿姨委屈啊,说我都病成这样了,怎么就不算重疾?其实很多人都有这个疑惑。
到底什么是重疾定义?说穿了就是理赔的”及格线”
你买重疾险,本质上是和保险公司签了个合同。什么时候给你赔钱,不是医生说了算,也不是你觉得严重就算数,得按合同里写好的重疾定义来卡。符合标准,达到要求了,才能赔。
说白了,重疾定义就是保险公司定好的门槛,你得跨过这条线,才能拿到钱。
2020年之后,银保监会把最常见的28种核心重疾的定义给全国统一了。也就是说,不管你买哪家公司的重疾险,这28种的理赔标准,都是一模一样的。别不信,这是监管要求,没人敢改。而这28种,占到了所有重疾理赔的九成五以上。
你说重不重要?
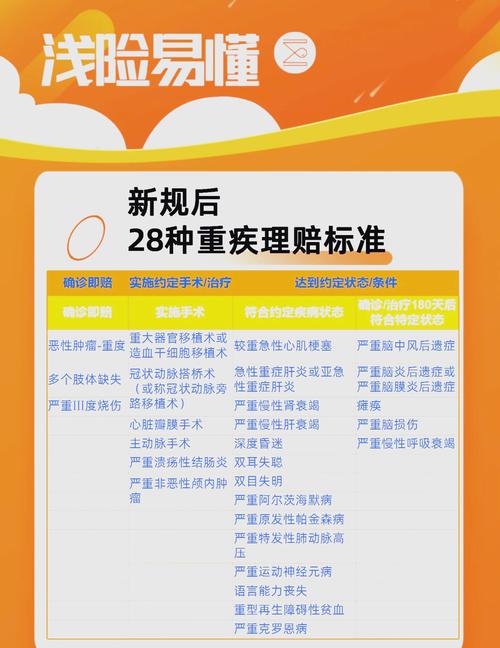
剩下的那些保险公司自己加的重疾,定义就是各家自己定的了,差异会比较大。不过毕竟发生率低,影响远不如这28种核心的大。
说实话,很多销售卖产品,只会跟你说我们保120种重疾,比别家100种多,从来不跟你提定义的事儿。就是吃准了大多数人不会细看合同。
几个常见的重疾定义误区,很多人都踩过
第一个误区:病名对得上,就一定能赔。
真不是这样。我举个大家最熟悉的例子,脑中风后遗症。你以为只要查出来是脑中风,就能赔?不对。看新的重疾定义,要求确诊脑中风180天后,仍然留下了至少一肢肢体机能完全丧失,或者语言能力、咀嚼吞咽能力完全丧失这种后遗症,才能赔。如果你治疗及时,恢复得好,三个月就能走能跳,达不到这个标准,那就算你确实得过脑中风,也不符合理赔要求。
还有比如终末期肾病,要求你已经规律透析90天以上,或者做了肾脏移植,才赔。不是说查出来肾衰竭就能拿到钱。很扎心对吧?但规则就是这样。
第二个误区:统一了重疾定义,所以所有产品都一样。
不对哦。统一的只是那28种核心重疾。剩下保险公司额外加的,定义全是各家自己定的。而且就算是同一种病,不同版本的定义也有差,比如2020年之前买的老保单,用的是旧定义,冠状动脉搭桥手术要求必须开胸才能赔,新定义已经改成只要切开心包就可以了,标准松了很多。所以老保单和新保单,同一种病的要求也不一样。
第三个误区:重疾定义太严,根本赔不到。
这话也不对。高发的恶性肿瘤-重度,也就是大家说的癌症,只要确诊符合定义,基本上就能赔。这个是占了理赔一半以上的病种,要求其实很清晰。只是那些需要达到状态或者做手术的病种,要求才会多一点。不是故意卡你,是重疾险本来就是保会严重影响你收入和治疗费用的大病,要是轻症小病都赔,保费也会涨得离谱,对吧。
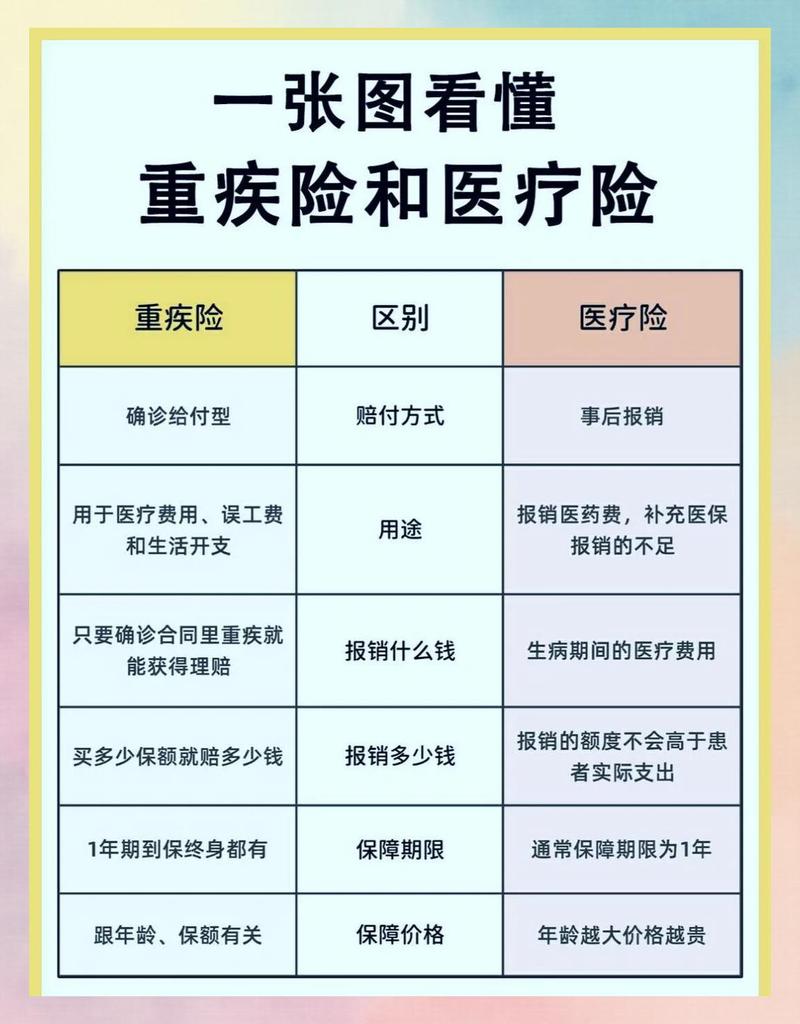
普通人看重疾定义,记住这几个要点就够
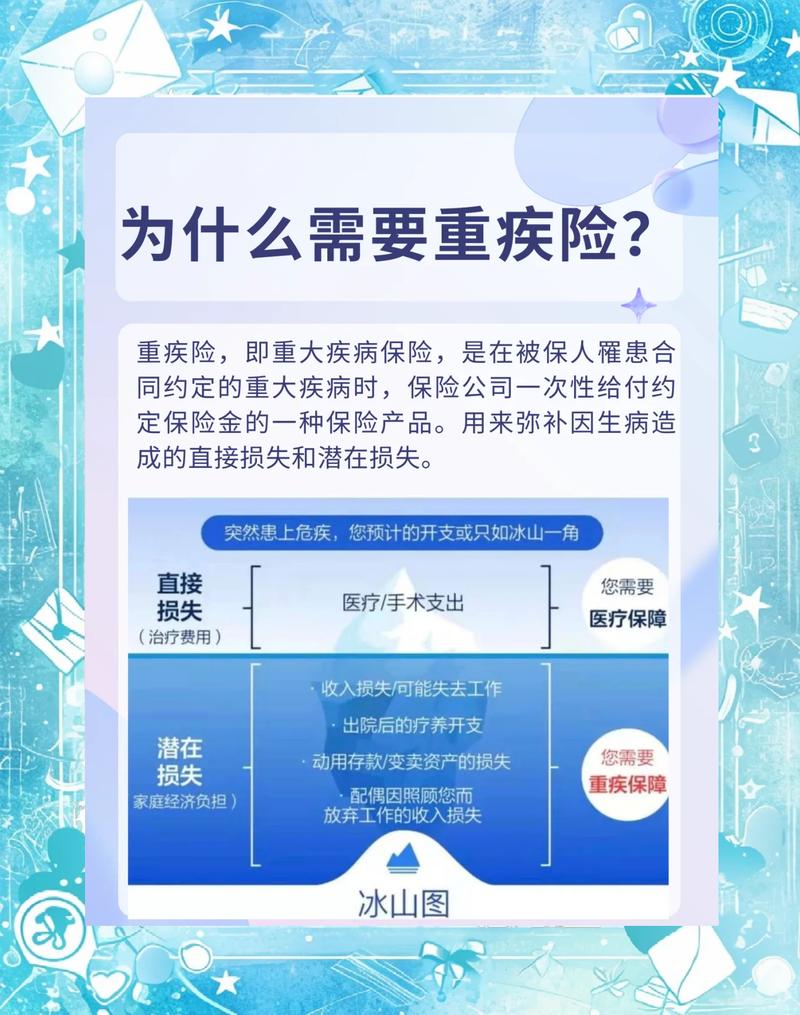
很多人说我又不是学医的,哪看得懂这些密密麻麻的定义?其实不用逐字逐句啃,记住几个核心点就行。
第一个,分清楚病种要求的类型:是确诊即赔,还是要达到特定状态,还是要实施指定手术。这三类要求完全不一样。
比如恶性肿瘤-重度、多个肢体缺失这些,属于确诊就符合,只要病理报告对得上就能赔。像脑中风后遗症、阿尔茨海默病这些,是要你达到合同说的状态才能赔。像冠状动脉搭桥术、器官移植这些,是要你做了合同要求的手术才赔。先搞清楚这个分类,就不会稀里糊涂。
第二个,别迷恋重疾的总数量,核心看高发的那几个。刚才说了,28种核心重疾占了九成五以上的理赔,你把这几个高发的定义摸清楚,比数清楚总共有多少种有用多了。不少产品靠加一堆发生率极低的病凑数量,其实没多大用处。
第三个,真看不懂也别硬扛,找懂的人帮你梳理。别只听销售口头承诺,说什么”这个病我们肯定赔”,没用,一切都要以合同上白纸黑字写的重疾定义为准。
不过话说回来,买保险不是为了盼着理赔,是为了真出事的时候有个兜底。提前搞清楚规则,总比出事了才发现不符合要求要强太多。李阿姨后来也想通了,当初就是自己没仔细看,光听了销售说的话,现在就当买个教训,也提醒身边的人多留心。
合规声明:本文内容仅做保险基础知识科普,仅供学习参考,不构成任何投保建议、核保结论或理赔承诺。所有保险的健康告知、免责条款、疾病定义、理赔规则均以保险合同原文以及保险公司官方说明为准。本文不推销任何保险产品,不评价任何保险公司或产品。
作者|dananjin
排版|dananjin
审核|知知