买保险后,你必须知道的几个核心权益
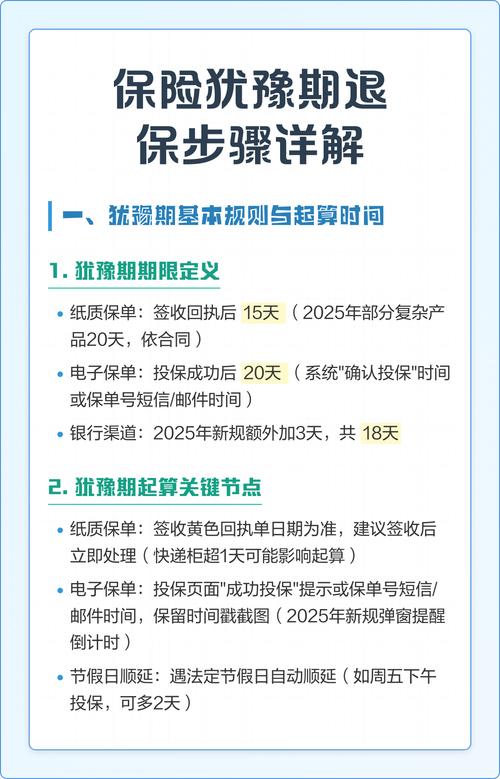
- 犹豫期内全额退保权
只要是长期人身保险,几乎都有10-20天的犹豫期,从你拿到合同签字那天开始算。这个阶段你反悔不想买了,保险公司只能扣最多10块钱的工本费,剩下的保费要全额退给你。
过了犹豫期再退,就只能退现金价值了,前期退保大概率会亏,这点一定要记牢。
- 知情权
保险公司和销售人员,必须主动向你说明合同的核心内容:什么情况不赔、健康告知要填哪些内容、缴费到期时间、退保会有什么损失,这些都得说清楚,不能蒙你。
要是销售人员故意隐瞒,比如不说免责条款,你有权利要求保险公司处理,甚至解除合同。
- 信息变更权
换手机号了、改受益人、换缴费银行卡,这些都可以随时找保险公司改,不需要额外花钱。很多人买完保险换了号,连保险公司的通知都收不到,错过了缴费期导致保单失效,太亏了。
- 投诉维权权
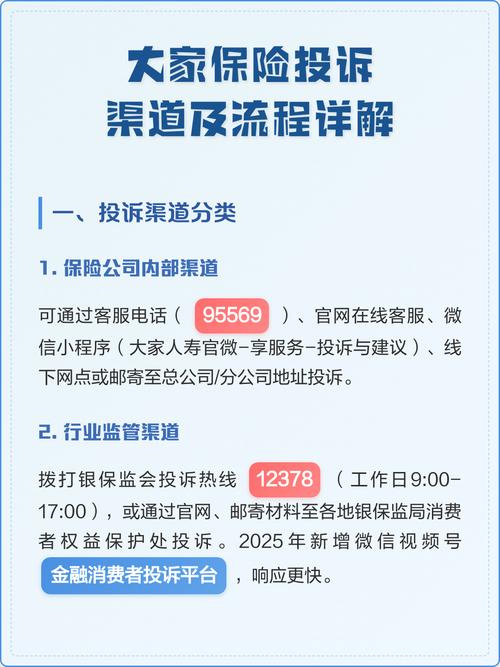
要是你和保险公司有纠纷,不管是对理赔结果不满,还是对销售人员的销售行为有意见,你都有权利向相关部门投诉维权,不是说保险公司说啥就是啥。
最常见的几个权益误解,别踩坑
- 误解一:过了犹豫期,退保肯定不能退全额
也不是绝对。要是能证明销售人员当时销售的时候有误导,比如隐瞒信息、夸大收益,你拿出证据,是可以申请全额退保的,这不违规,是你的合法权益。
- 误解二:保险公司调整条款,我只能认
长期保险的合同条款,一旦签了,保险公司没有权利私自修改。要是他们要改,必须经过你同意,你不同意完全可以拒绝,甚至要求解除合同,拿回该拿的钱。只有短期险比如一年期的,续保的时候条款调整会提前通知你,这个另说。
- 误解三:理赔被拒,我只能自认倒霉
当然不是。你可以要求保险公司出具书面的拒赔通知书,上面写清楚拒赔的理由,你要是对理由不认可,可以申请重新核赔,也可以走维权渠道。
维护权益,记住这几个实用要点
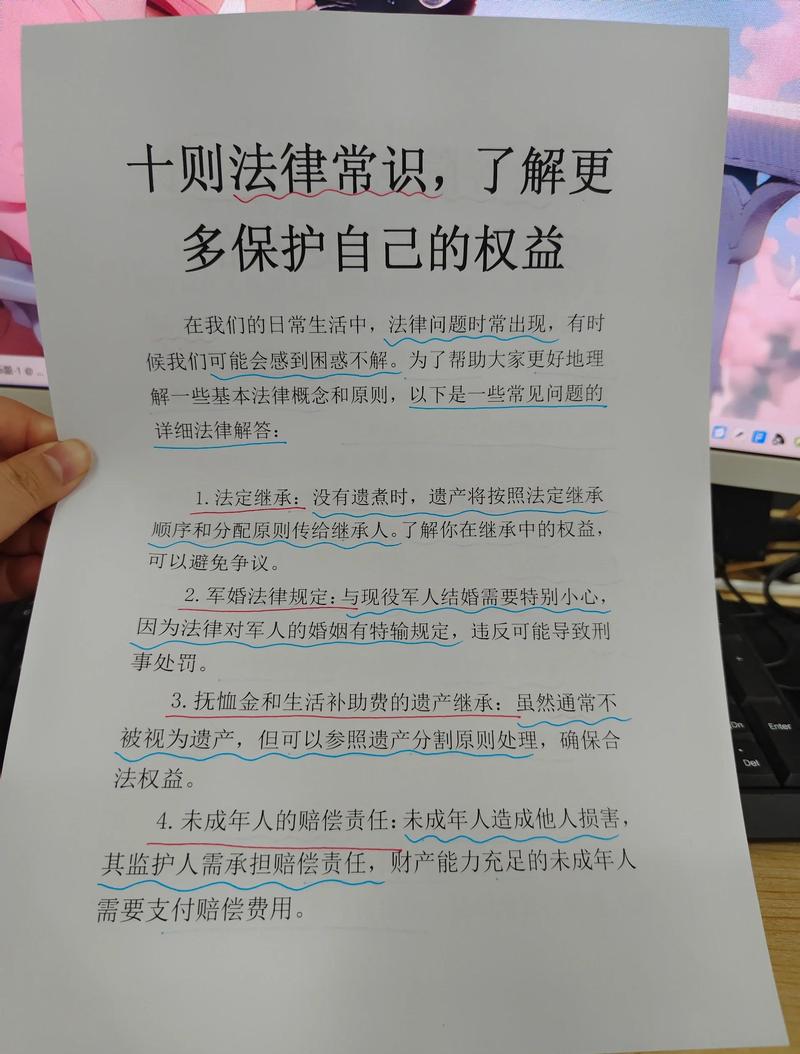
第一,所有的沟通都留好证据。聊天记录、录音、纸质文件,都存好,真出问题的时候,证据是最有用的。
第二,先找保险公司官方沟通。大部分纠纷,保险公司内部就能协调解决,不用一上来就投诉。
第三,内部协调不成,再找监管渠道。银保监会的12378热线,就是专门接保险消费者投诉的,这个是官方渠道,管用。
不过话说回来,最好的维权,其实是买的时候就搞清楚所有内容,别稀里糊涂签字,省得后面麻烦。对吧?
合规提醒
本文仅做保险知识科普,不销售、不推荐任何保险产品,不评价任何保险公司或产品优劣。所有涉及保险条款、理赔、核保的内容,均以你手里的保险合同和保险公司官方说明为准,本文不构成任何投保建议、理赔承诺或法律意见。
作者|dananjin
排版|dananjin
审核|乐乐