先搞懂:到底什么是免赔额
说白了,免赔额就是保险公司不用赔,需要你自己承担的部分。举个最简单的例子:你买的医疗险有1万元免赔额,这次看病社保报销完,你自己还掏了8000块。那这8000没到免赔额,保险公司一分不赔。如果自己掏了18000,那保险公司赔超过免赔额的8000块。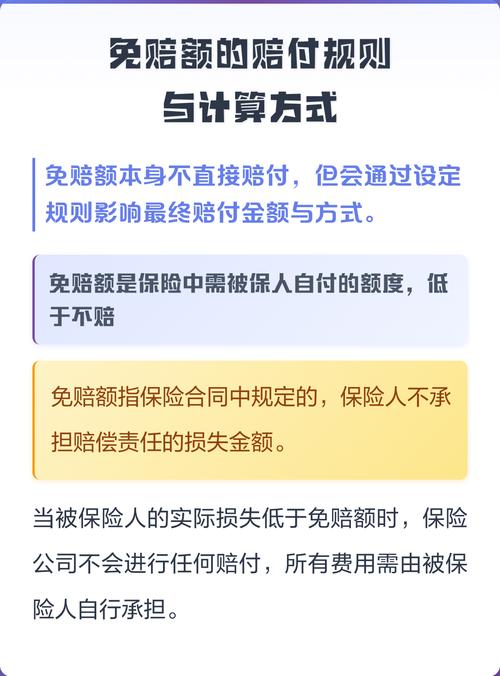
最常见的几个免赔额误区
1. 0免赔一定比有免赔额好 很多人一看到“0免赔”就走不动道,觉得全报肯定比部分报划算。其实真不是。0免赔的产品,保费通常会比同保障有免赔额的贵出一大截。对于大部分人来说,一万块以内的医疗支出,其实都能承担,用更低的保费买高保额的百万医疗,应对大病风险,反而性价比更高。说实话,我见过不少人为了0免赔多花了一倍保费,最后一辈子没用到,其实挺亏的。不过话说回来,如果你就是介意自己出这部分钱,那另说,只是别盲目觉得0免赔就一定好。 2. 所有免赔额都是年度累计的 这点真的很多人搞错。免赔额分两种,一种是年度累计免赔,一种是单次免赔。同样是1万免赔,差别大到天上去。比如你一年住了三次院,每次社保报完自己花4000,三次加起来一共12000。如果是年度累计,那超过1万的2000就能赔;如果是单次免赔,那每次都不到1万,一分钱都拿不到。意外险里的意外医疗,大多是每次免赔100块,每次报销都要先扣100,这个也要注意。 3. 社保报销的部分不能抵扣免赔额 不少人传,说免赔额是要自己掏的钱够数才行,社保报的不算。其实绝大多数医疗险,社保报销的部分是可以算进免赔额的。举个例子,总医疗费5万,社保报了4万,你自己付1万,刚好达到1万免赔额,那接下来超过的部分就可以正常理赔。当然,也有少数产品不算,这个一定要看条款,别听人瞎说。 4. 免赔额就是给消费者下的套 很多人骂免赔额,觉得保险公司就是不想赔钱。其实反过来想,如果所有几块几十块的小额支出都要找保险公司理赔,保险公司的运营、审核成本会大幅上升,最后这些成本都会加到保费里,所有人买保险都会更贵。免赔额把小额理赔排除在外,其实就是压低了整体保费,让保险能集中力量应对大风险,本质上对投保人是有利的。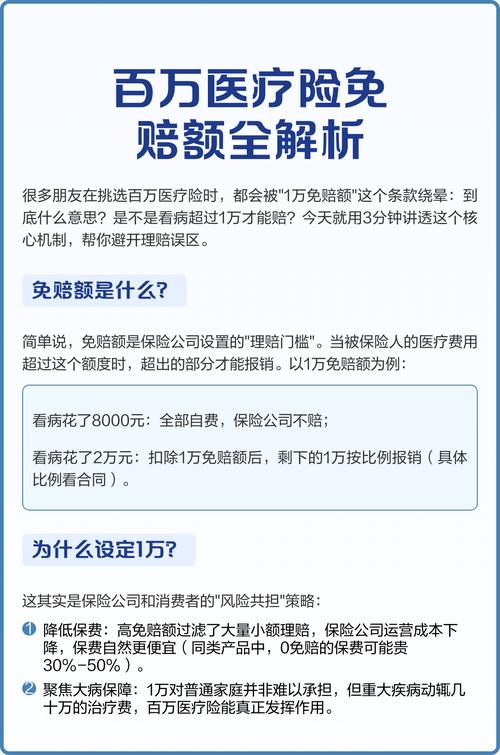
看免赔额,记住这几个要点
第一,先搞清楚是累计还是单次,别看完数字就签字,免赔额的计算方式比数字本身更重要。 第二,注意特殊免赔约定,有些产品对特定责任会设置单独免赔额,比如社保外用药单独设5000免赔,或者特定意外额外免赔,一定要看清。 第三,不同险种的免赔额逻辑不一样,别搞混:重疾险是确诊一次性赔保额,一般没有免赔额;医疗险大多有免赔额;财产险比如车险、家财险也会设置绝对免赔,买的时候都要扫一眼。合规提醒
作者|dananjin
排版|dananjin
审核|安然