我们常说的养老保险,其实分两大类
很多人一听到养老保险,默认就是社保里的那个,其实不对。我们国家的养老保险体系,本来就是分两层的。 第一层是基本养老保险,也就是国家给的基础保障,再往下分,就是职工养老保险(上班的人单位给交的那个)和城乡居民养老保险(没上班的人自己自愿交的那个)。 第二层是商业养老保险,是保险公司推出的个人养老产品,属于自愿购买的补充保障。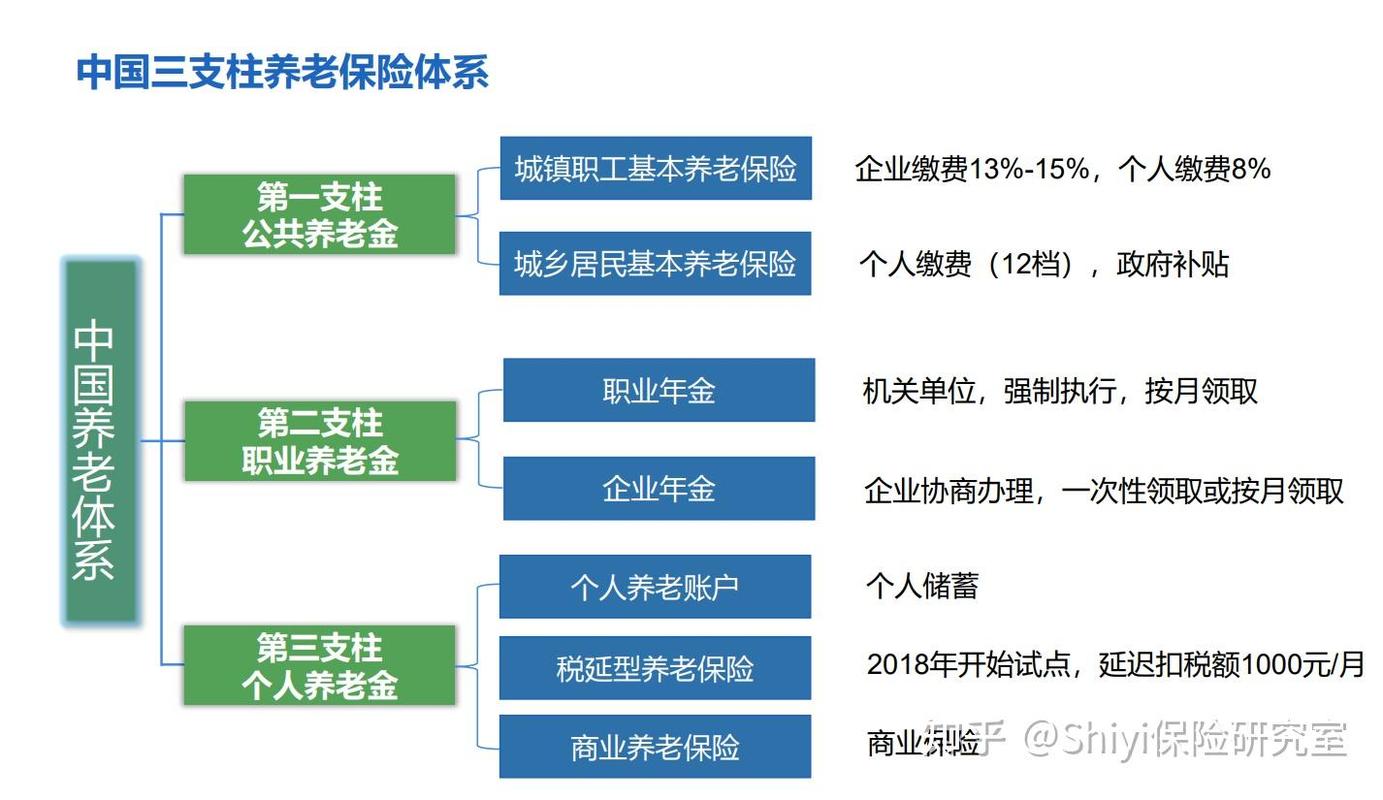
基本养老保险的几个核心常识,先给结论再讲
- 领取的最低门槛:累计交满15年
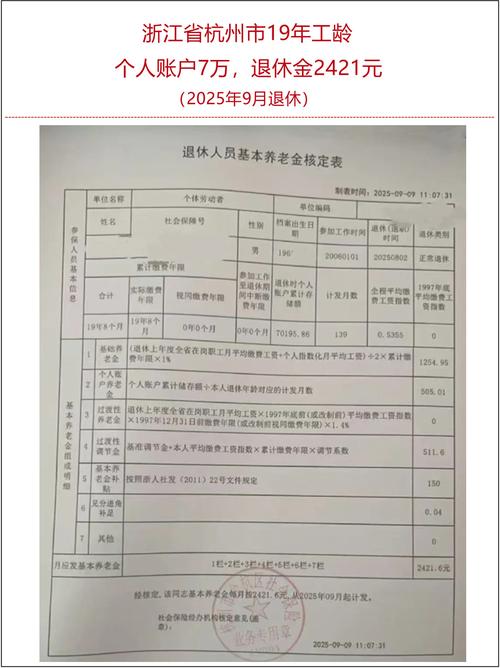
没交满怎么办?到退休年龄的时候,可以选择补缴,或者转成城乡居民养老保险,也可以申请把个人账户里的钱一次性取出来,具体怎么操作,看你参保地社保部门的规定。 - 领多领少,核心看两点:交的时长、交的金额
交的时间越长,每个月交的钱越多,退休后领的就越多。另外还和退休当地的平均工资挂钩,一线城市退休,同样的交费,一般会比小城市领的多一点。就是这个逻辑。
- 领钱年龄目前的通用规则
职工养老保险一般男性60周岁,女工人50周岁,女干部55周岁;城乡居民养老保险不分男女,大多是60周岁开始领。不过话说回来,现在延迟退休的政策在逐步推进,具体以你退休时候的官方政策为准,没人能提前定数。
常见误区,捋清楚别踩坑
- 误区一:交满15年就可以停交了
对于职工来说,只要你还在单位上班,单位就必须给你交社保,这是法律规定的,不由你自己选。对于自己交社保的灵活就业人员,你停交也可以,但记住,交的时间越长,最后领的越多,停交早了很吃亏。 - 误区二:养老保险交的钱,去世后全都会给子女继承
不对,退休后领的养老金,是给你自己领的,如果你领了没几年就去世,个人账户里剩下的余额,是可以继承的,但统筹账户里的钱不能继承,别搞混了。 - 误区三:商业养老保险不如存银行靠谱
说实话,两者作用不一样。商业养老保险是给你锁定一辈子的现金流,活多久领多久,适合已经存够应急钱、配齐基础保障的人用来规划养老,它不是用来赚快钱的,就是给你老了之后添一份稳定收入的,不存在谁比谁一定好,看你自己需求。 - 误区四:有社保养老就够了
社保养老只能保基本,你想退休后还能出去旅游、吃好喝好,维持退休前的生活质量,单靠社保大概率是不够的,这点要心里有数,对吧。
必须记牢的提醒
1. 所有关于养老保险的规则,不管是社保还是商业保险,全部以官方文件、保险合同原文、保险公司官方说明为准,网上看的各种攻略,只能当参考,别全信。
2. 如果打算买商业养老保险,一定要仔细看健康告知、免责条款、领取规则,有不懂的就打保险公司官方电话问清楚,别只听口头承诺。
3. 先配齐基础保障,再考虑养老规划。什么意思?就是你得先把医疗险、重疾险这些必备的健康保障安排好,留足3-6个月的生活费当应急资金,剩下的闲钱,再考虑配置养老保险做补充,别本末倒置。
4. 本文只做科普知识整理,不推荐任何具体产品,不评价任何保险公司,不构成任何投保建议,所有决策请结合你自己的实际情况判断。
作者|dananjin
排版|dananjin
审核|见微