上个月陪老家来的张姨去广州做手术。出门前张姨攥着攒了好几年的银行卡皱了三天眉,说自己的医保是老家湖南小县城交的,跑广东的大医院看病肯定全得自己掏,准备的十万块不知道够不够撑完手术和化疗。结果呢?办好手续出院的时候直接结算了,自己掏的钱比预想少了快一半。张姨当时眼睛都亮了。原来还有这好事儿啊。
很多人这辈子都可能遇上异地就医的需求,要么是爸妈跟着子女去外地住,要么是老家治不了转去大城市找专家,甚至出门旅游突发疾病,都离不开异地报销。今天就把大家常问的问题掰碎了说。
先弄明白:异地就医不是只有一种情况
很多人一提起异地就医,就只想到“跨省看病”,其实不同情况的要求差得远。
第一种,长期异地定居。比如爸妈退休了,从老家来一线城市帮子女带孩子,一住就是好几年,医保还在老家,这就属于长期异地就医,可以办长期备案,报销比例和在老家看病差不多。
第二种,转诊转院。老家的医院治不了,医生建议转去上级大城市的医院,这就属于转诊,按要求开好转诊证明,办好备案就能直接结算。
第三种,临时异地就医。比如出去旅游、出差,突然急性病发作要住院,这种也可以补备案,大部分地区都支持事后补,不会不给报。
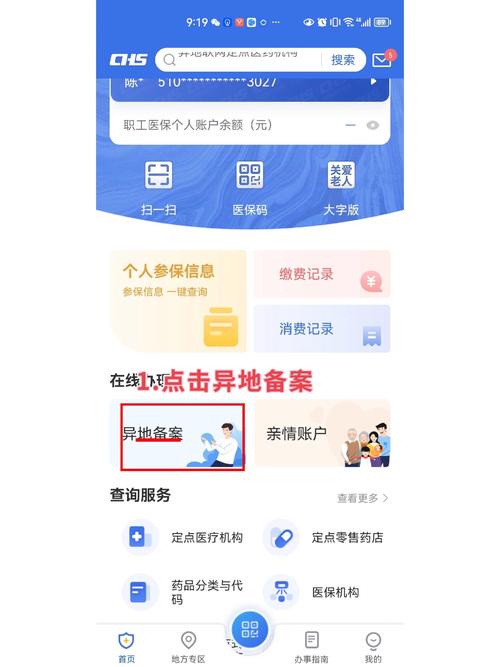
说实话,现在备案真的太方便了,大部分城市都支持线上办,手机上几分钟就能搞定。别嫌这一步麻烦。我之前帮一个朋友办报销,他就是没备案,回去报的时候报销比例直接降了15%,一下子少报了快两万,心疼得他吃了半个月素。不备案哪怕最后能报,也平白少拿好多钱,犯不上。
医保报完,商业保险还能报吗?
这是大家问得最多的问题。我买了商业保险,异地看病给报吗?
首先记住所有规则都要看你手里的保险合同,不同产品要求不一样。大部分普通商业医疗险,只要你是在正规的二级及以上公立医院看病,不管在国内哪个城市,都符合承保要求,不会因为你异地看病就拒赔。
举个例子,你老家在山西,交了山西的医保,查出来心脏病要去北京做手术,医保备案后出院直接报了六成,剩下的自费药、自付部分,减去百万医疗险的免赔额,符合合同约定的就能接着报,和你在哪看病没关系。
不过话说回来,也有需要注意的地方。如果你已经长期在异地居住,投保的时候只需要做好健康告知,居住地的问题只要合同没有特殊限制,就不会影响理赔。要是你去了香港、澳门或者国外看病,那大部分内地的保险都不给报,这个要提前心里有数。
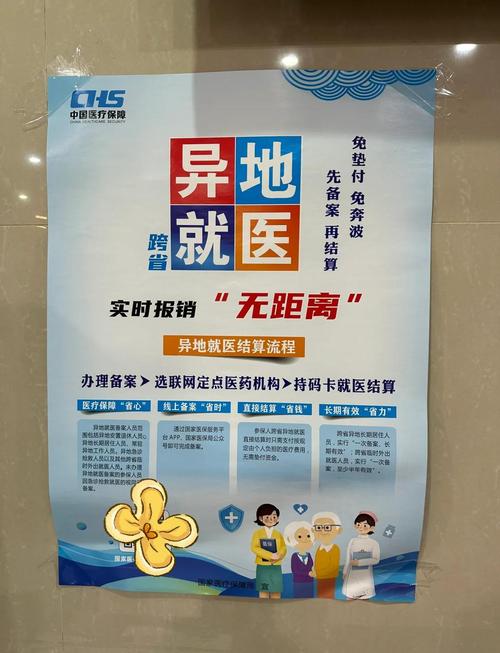
还有人问,我没做异地备案,医保少报了,商业保险还会给报吗?一般来说,只要你看病的医院符合要求,费用是合理必需的,商业保险该报还是会报,不会因为医保没备案就拒赔。当然该备还是得备,能多报一点是一点啊。
这些常见误区,别随便踩
我接触过好多第一次异地看病的朋友,踩了坑才来问,其实提前知道就能避开。
第一个误区:异地看病必须自己先垫钱,拿回老家才能报。现在全国绝大多数地区都已经实现跨省异地就医直接结算了,只要你按要求办好备案,出院的时候医保直接就报了,不用自己扛着一堆票据跑回老家来回折腾,省下多少时间精力。
第二个误区:只有大病才能异地报销。不对,哪怕你就是出去滑雪摔断了腿,要在外地住院,只要按要求办了手续,符合医保报销范围,照样能报,不是只有癌症这类大病才可以。
第三个误区:只要是异地看病,商业保险都不赔。刚才也说了,只要符合合同约定的医院和保障范围,不管在哪看病都能赔,别自己吓自己,白白放着该报的钱不报。
还有一个很多人忽略的点:一定要确认医院资质。大部分医保和商业医疗险,都只报销二级及以上公立医院的费用,要是你图方便去了私立医院,或者一些没有资质的私立诊所,那大部分情况下都报不了,这点一定要提前问清楚。
温馨提醒与合规声明:
内容仅供学习参考,不构成任何投保建议、理赔结论。异地就医的医保政策,请以参保地医保部门的官方通知为准;保险相关的报销、保障规则,请以你所持有的保险合同和保险公司官方说明为准。本文不推销任何保险产品,不承诺任何理赔结果。
作者|dananjin
排版|dananjin
审核|阿辰