到底什么是保险的报销比例
说白了,报销型保险的逻辑,就是你先掏钱治病,之后保险公司给你报一部分。
而报销比例,就是保险公司给你报的钱,占“符合合同约定报销范围”花费的比例。
划重点:这个基数,不是你总共花的钱。是扣掉了自费项目、起付线(免赔额)、不在报销范围内的项目之后,剩下的那部分,才会按比例算。
举个例子:你住院总共花了10万,其中2万是社保外自费药,1万是社保起付线,社保报了4.2万,剩下符合商业医疗险报销的是2.8万,如果你买的医疗险报销比例是100%,那就能报2.8万,不是报10万的100%。
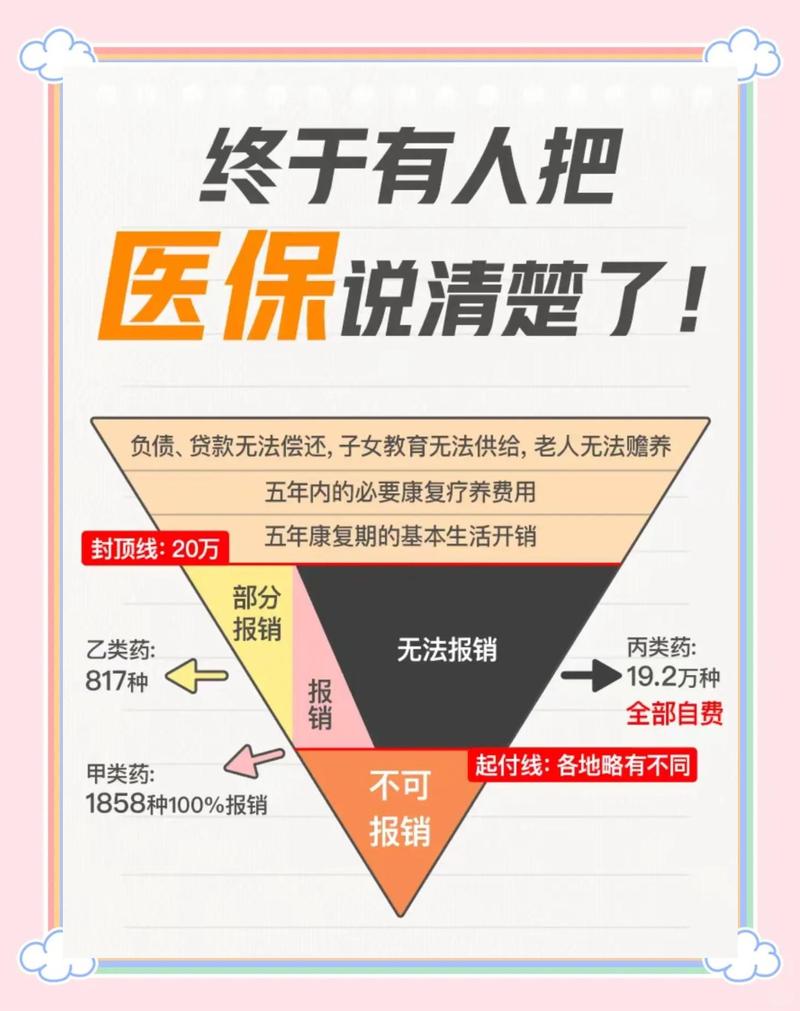
常见的几种报销比例规则
不同保险的报销比例,规则差得挺多,常见的就这几种:
- 按花费分级报销:这是医保最常用的规则,起付线以上,花费越高,报销比例越高。比如部分地区医保,住院花1万以下报60%,1万到5万报70%,5万以上报80%。部分商业医疗险也会用这种规则。
- 按就诊机构分级报销:越是级别低的医院,报销比例越高;越是级别高/特殊的医院,比例越低。比如医保里社区医院能报90%,三甲医院可能只报70%。商业医疗险里,也常有“公立医院普通部报销100%,特需国际部报销80%”的规则。
- 有无社保区分比例:这是商业医疗险最常见的设定。如果已经用社保报销过一部分,剩下的部分商业险按更高比例报,一般是90%-100%;如果没有经过社保直接找商业险报销,比例直接打折扣,大多是60%-80%。这是很多人买的时候没注意,理赔才发现的坑。
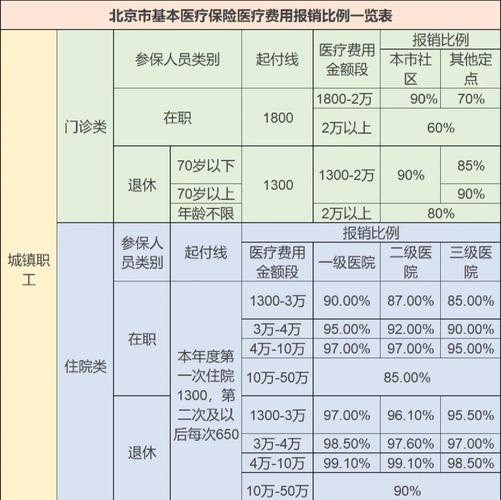
关于报销比例的常见误区
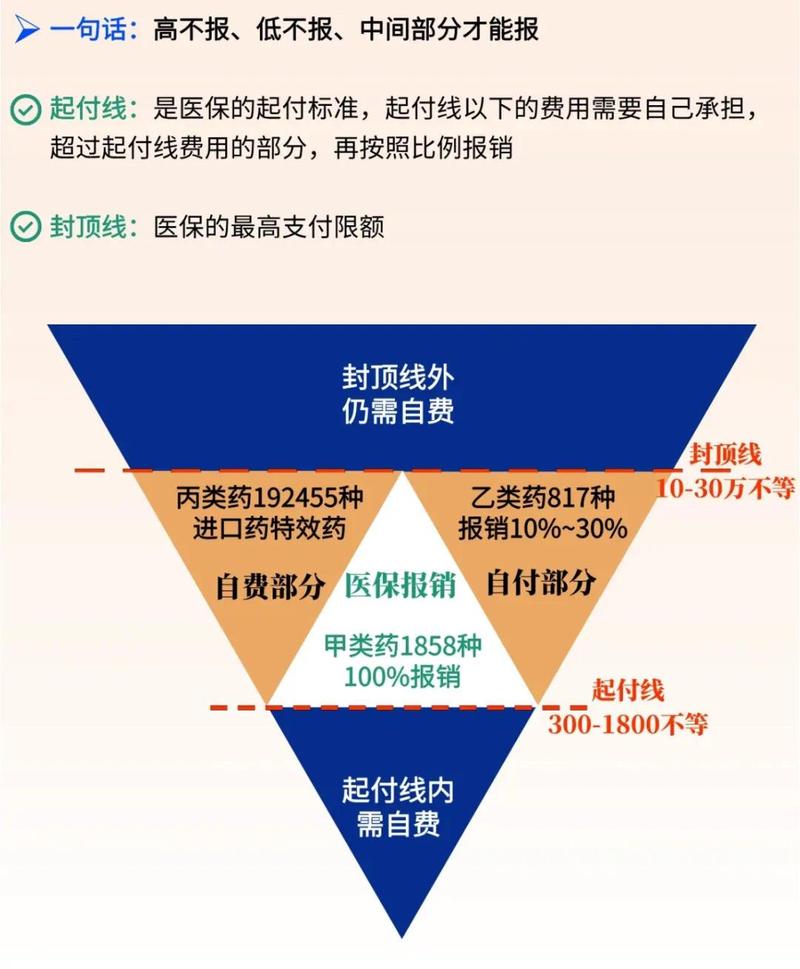
- 误区一:100%报销就是全报所有花费
说实话,这是最多人搞错的一点。100%报销只针对符合合同要求的部分,你花的自费药、进口器材如果不在范围内,一分都不会报。再加上还有免赔额,哪怕比例100%,也要先扣掉免赔额的部分再算。 - 误区二:报销比例越高,产品就越好
比比例之前,先比报销范围啊。一款产品报销比例80%,但能报所有社保外自费药,另一款比例100%,但只报社保内的费用,实际花十万治病,大概率第一款报的钱更多,对吧?不能只拿单一比例比好坏。 - 误区三:报销比例是固定不变的
不是的。你的就诊医院类型、有没有经过社保报销、当年花费多少,都会影响最终的报销比例。买的时候一定要看清楚合同里不同情况的比例约定,别只记那个最高的100%。
注意事项与合规提醒
1. 不管比例写得多诱人,先看报销范围,再算免赔额,最后看比例,顺序别错。
2. 本文仅做保险知识科普,不推荐任何保险产品,不评价任何保险公司或产品优劣。所有关于报销比例的约定,请以你手里的保险合同,以及承保保险公司的官方说明为准。本文不构成任何投保建议、理赔承诺,具体问题请咨询保险公司官方客服。
作者|dananjin
排版|dananjin
审核|乐乐