上周在小区楼下菜站挑西红柿,碰到三楼张阿姨拉着我叹气。去年老头脑溢血进ICU住了半个月,前前后后花了快四十万。她一直以为职工医保能报八成,哪知道最后自己掏了快二十二万。”不是说医保保住院吗?怎么报着报着就不给报了?”哦,核心问题就出在”封顶线”上。
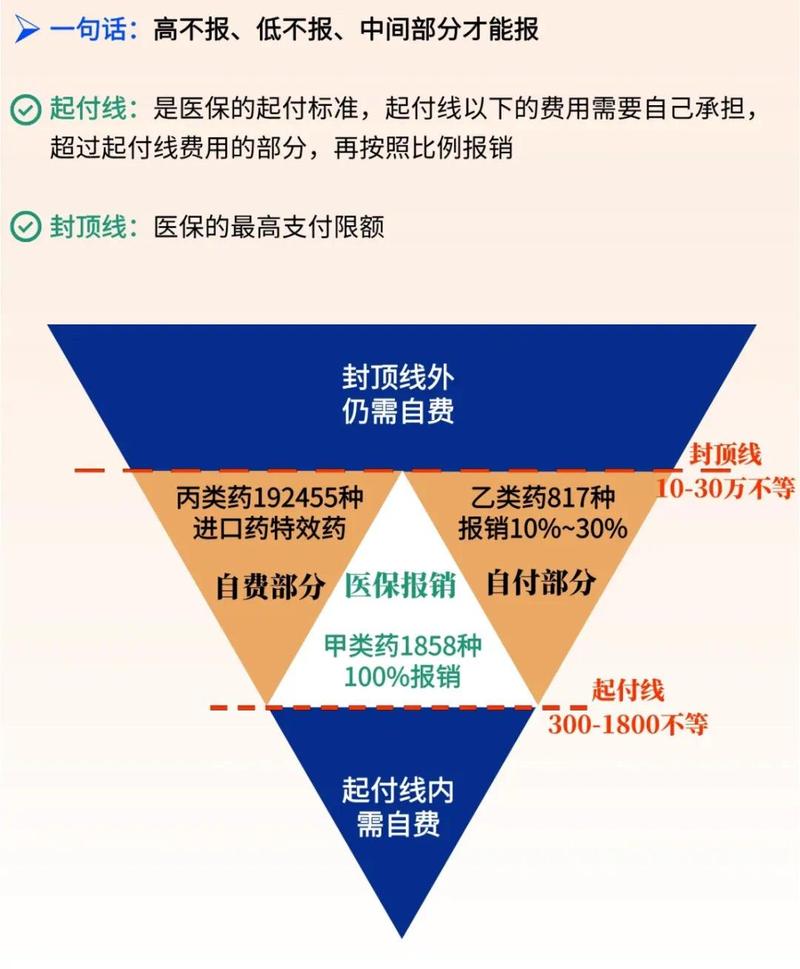
封顶线,其实就是你的报销”天花板”
说白了很简单。不管是社保还是商业保险,一年里(或者整个保障期里),最多给你报多少钱,这个最高额度就是封顶线。超过这个数,对不起,就得自己掏腰包了。张阿姨所在地的职工医保,住院报销的年度封顶线是30万,他们家刚好花超了,超过部分自然没法走医保报。
很多人会说,那不是还有大病保险吗?哦,大病保险是对医保的补充,报医保封顶线以上的部分,可大病保险自己也有封顶线呀。张阿姨那边大病封顶线是15万,加起来最高也就报45万,他们家自费药还多,最后自己掏得多也不奇怪。
不同保险,封顶线的玩法完全不一样
很多人以为只有医保有封顶线,不对。市面上几乎所有报销型的保险,都有封顶线,就连给付型的重疾险,本质上也有”封顶线”。
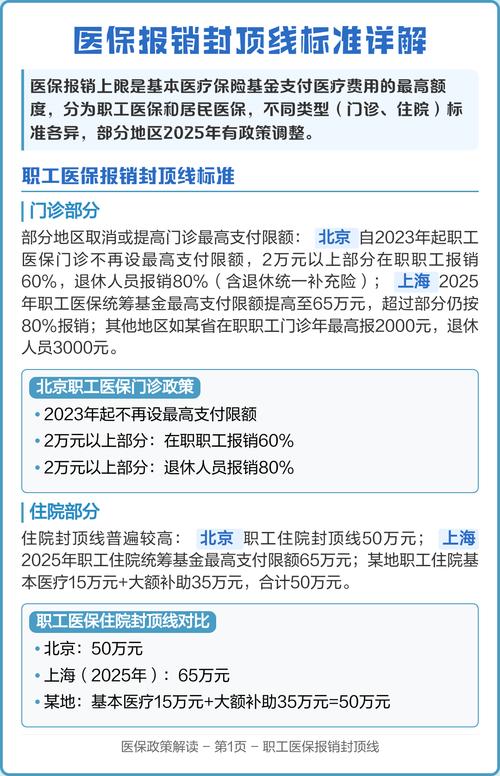
先说我们最常用的医保。居民医保和职工医保的封顶线差得不少。一般来说,职工医保的年度封顶线会高一些,大部分地区在30万-50万之间;居民医保很多只有十几万,偏远地区甚至更低。不同地区规则不一样,你可以去当地社保官网查,一查就清楚。
然后是大家买得最多的商业百万医疗险。说实话,现在市面上大部分百万医疗险的年度封顶线都在200万-400万,看起来很高,一般人够用了。不过你要注意,有的百万医疗险对特殊治疗,比如质子重离子,会单独设一个封顶线,可能是100万,也可能和一般医疗共用额度,这个要仔细看合同。
还有意外险里的意外医疗责任。哦对,这个很多人忽略。你买的意外险,意外医疗额度是1万,那这一年因为意外受伤看病,最多就给你报1万,超过的部分自己出,别以为买了意外险就全报。
那重疾险呢?重疾险是确诊符合条件就给你赔钱,你买多少保额,就赔你多少钱。说白了,你买的保额,就是重疾险的”封顶线”。你买30万保额,最多就给你30万,不会多给。
关于封顶线,几个常见误区得捋清楚
第一个误区,就是觉得封顶线越高,产品就一定越好。真不是这样。
封顶线只是产品的一个参数,你还要看免赔额、报销范围、健康告知、续保条件这些。对大部分普通人来说,一年上百万的报销额度,其实已经够应付绝大多数大病了,你要个一千万的封顶线,其实用到的概率极低,反而可能多花钱,完全没必要。当然,预算充足无所谓,只是别盲目追高。
第二个误区,把年度封顶线当成了终身/累计封顶线。这个搞错了真的会出大问题。年度封顶线是每年重新算,今年用了明年还有;累计封顶线是整个保障期一共就这么多,用完就没了。比如有的长期医疗险,会设整个保证续保期内的累计封顶线,有的是每年单独算,差别大了去了。一定要看合同写的是什么。
第三个误区,以为只要不超过封顶线,所有钱都能报。哦,这错得离谱。封顶线是最高限额,在此之前,你得先扣免赔额,然后还要看哪些能报哪些不能报,自费药、进口药报不报,报销比例是多少,这些都走完,最后总的报销钱不会超过封顶线。不是说你花了30万,封顶线50万,就给你报30万,没这回事。
不过话说回来,也不用一听到封顶线就睡不着觉。我们配保险,本质上就是用不同的产品把风险缺口补上。医保有封顶线,那用商业医疗险补上超出的部分,就差不多够用了。不需要因为怕超封顶线,盲目买一堆用不上的保险。
温馨提示:本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺。具体的封顶线规则、保障责任均以对应保险合同以及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|知知