搞懂保险起付线:别花了钱还看不懂报销规则
2026-10-04 20:20:57
说实话,我见过太多人买完保险,理赔的时候拿着单据懵圈:怎么还有起付线?我之前完全没听说啊。
真的挺冤的。不搞懂这个最基础的规则,真到用钱的时候,很容易落差很大。
先讲透:到底什么是起付线
说白了,就是保险公司报销的「起步门槛」。
达到这个门槛,才给你报销。没达到,所有费用都得你自己出。
举个最简单的例子:你买的医疗险,起付线是1万,这一年你生病花了8000,那全部自己掏。花了1万8,保险公司只给报超过1万的那8000部分(当然还要减去不报销的自费部分,这个另说)。
类比成你熟悉的满减活动:满100减20,起付线就是100,没满就不给你减,满了才减,对不对?
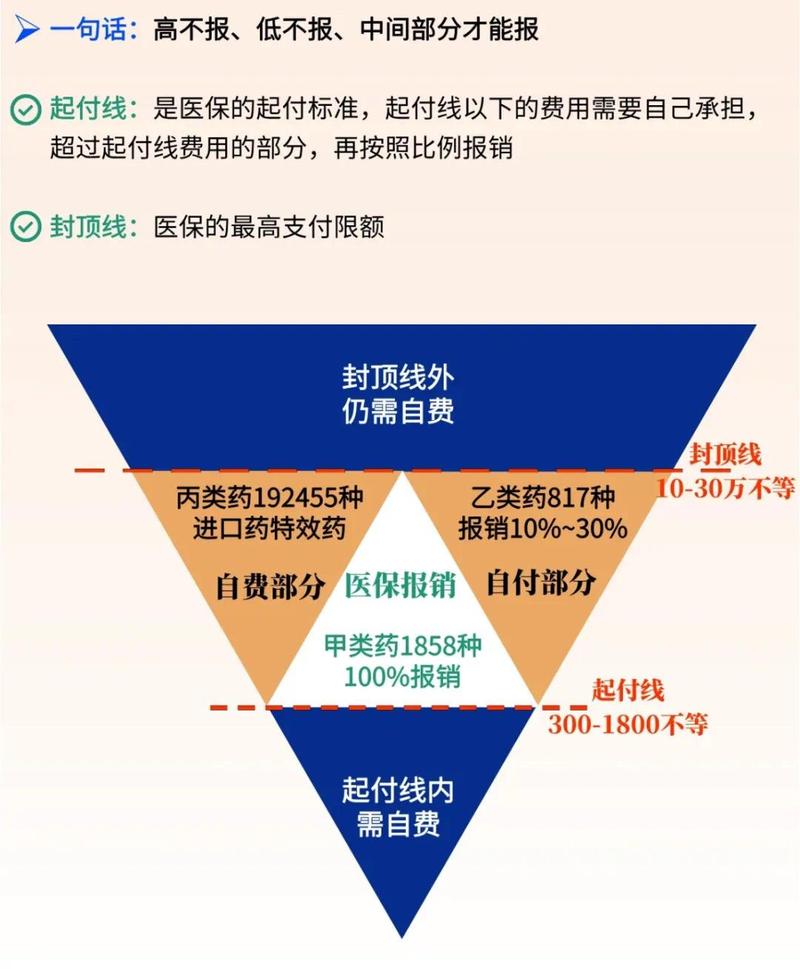 保险起付线报销计算示意图
不同保险里的起付线,差别真的挺大
不光商业保险有,咱们的社保也有起付线,我一个个说:
1. 社保(医保)的起付线
分门诊起付线和住院起付线,不同地区、不同身份(在职/退休)标准不一样,一年里一般是累计计算的。比如北京职工医保,门诊起付线是1800元,住院第一次起付线是1300元,没到这个数,医保统筹不给报。
2. 商业医疗险的起付线(免赔额)
很多人不知道,商业医疗险里常说的免赔额,本质就是起付线,换了个说法而已。现在常见的百万医疗险,一般都是每年1万的起付线,也就是一年累计超过1万的部分才报销。中端医疗、小额医疗险的起付线会低一些,有的是0免赔,有的是几百块。
3. 意外险里的意外医疗责任
多数产品的意外医疗都会设100块左右的起付线,也就是说100块以下你自己出,超过100的部分再按比例报。
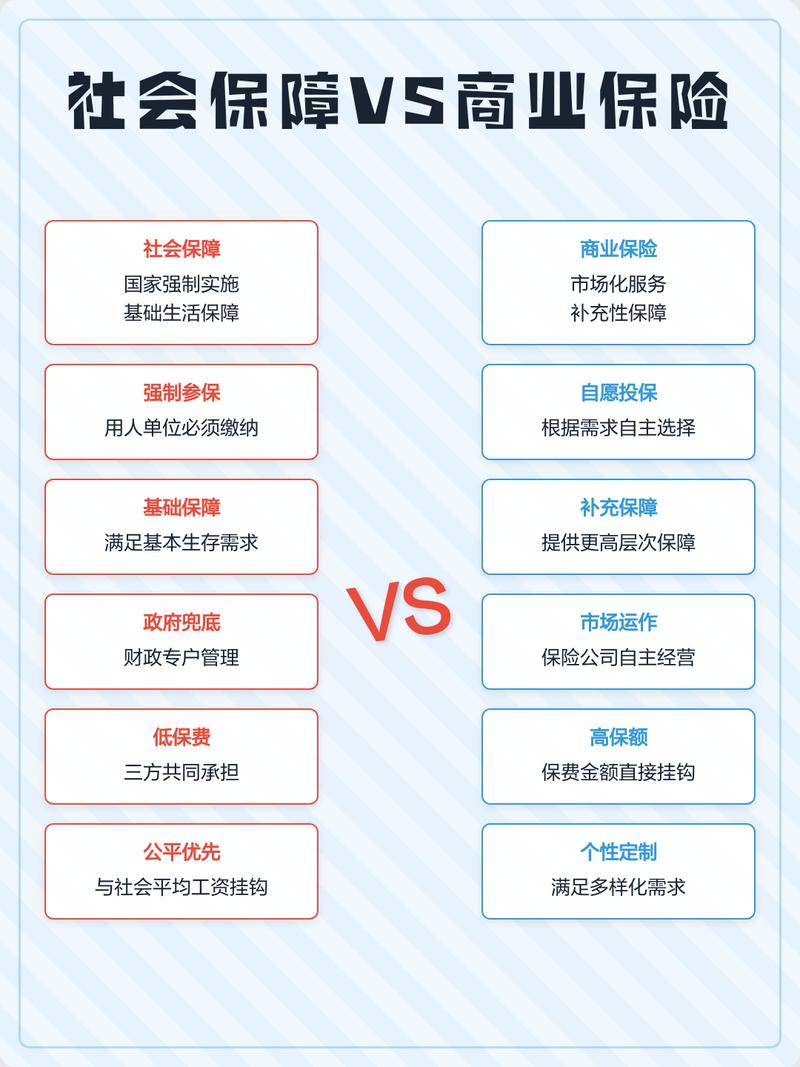 社保商业保险起付线差异对比表
关于起付线,最容易踩的几个误区
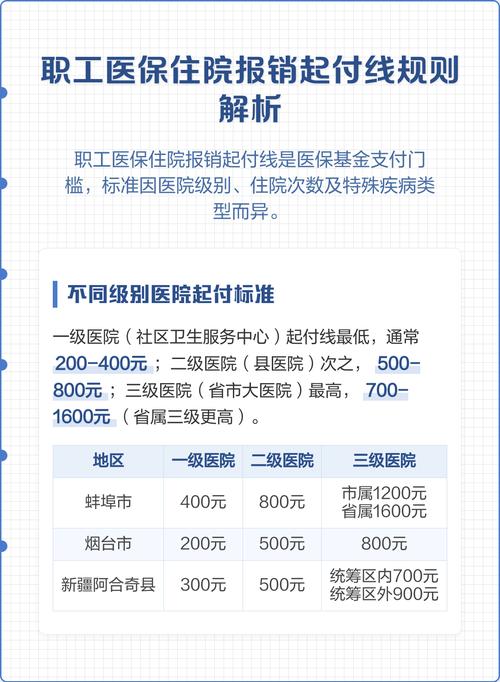 关于起付线,最容易踩的几个误区
第一个误区:起付线以内的钱,全部都白花了?
不对。起付线只是说统筹基金/保险公司不赔,不代表这部分钱不能用其他途径出啊。你医保个人账户里的钱,可以直接刷啊。如果买了小额医疗险,百万医疗险1万起付线以内的部分,刚好可以用小额医疗险报。
第二个误区:不管啥情况,都是每次算一次起付线?
不一定。有的是按一年累计算,有的是按单次住院算,规则完全不一样。比如多数百万医疗险是按年累计起付线,同一年多次住院的钱加起来算就行,不用每次都扣一次起付线。但医保有的地区是多次住院每次都要扣,有的同一年第二次住院起付线会减半,具体要看当地政策。
第三个误区:起付线越低肯定越好?
不过话说回来,天下没有免费的午餐。起付线越低,保险公司赔的概率越高,对应的保费肯定越贵。比如0免赔的百万医疗险,就比1万免赔的要贵不少,完全看你自己的需求,不是越低就一定适合你。
最后说几个要注意的点:
1. 起付线的计算范围,不是所有情况都只算医保内费用,现在很多百万医疗险是连自费药也算进起付线累计的,具体要看条款规则。
2. 医保报销的部分,能不能算进商业保险的起付线?多数商业医疗险是算的,也就是你医保已经报了的钱,也可以累计进起付线额度里,这个对我们来说是好事。
合规提醒:本文仅做保险基础概念科普,所有起付线的具体规则,均以当地医保政策、对应的保险合同以及保险公司官方说明为准,本文不构成任何投保建议,也不承诺任何理赔结果。
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
搞懂保险起付线:别花了钱还看不懂报销规则
文章链接:https://www.xinminbao.com/a/1276.html