上个月陪楼下张阿姨去社区药房开降糖药,她挑了一款包装精致的新药,刷医保卡的时候才发现,一分都不能报,全得自己掏腰包。张阿姨当场就纳闷了:不都是降糖吗?怎么隔壁那款小瓶子的就能刷,这款就不行?
答案其实就在四个字:医保目录。
同样是医药服务,凭什么有的能报有的不能?
说白了,医保目录就是国家给咱们圈的「医保报销白名单」。大到住院手术,小到感冒拿药,甚至住院的床位费,只要进了这个名单,才能走医保报销,不在名单里的,统统都得自己出钱。
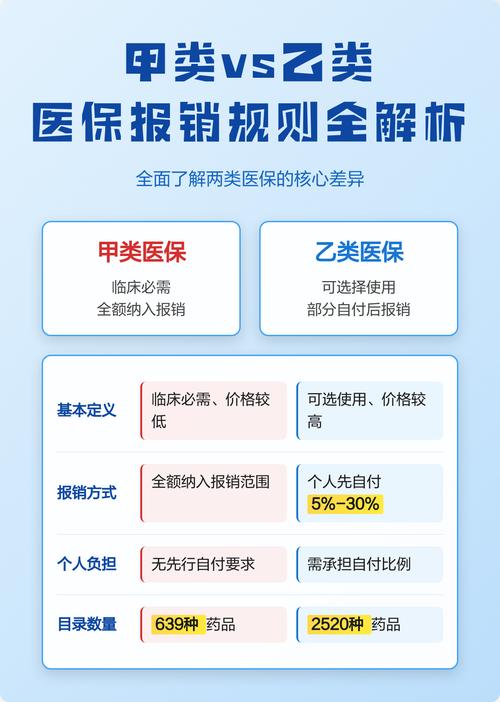
名单里还分两类,甲类和乙类,差别其实很好懂。
甲类,就是临床治病必须用,效果确定,价格还特别亲民的那种。比如咱们常说的基础降压药硝苯地平,几块钱一百片,那种就是甲类。甲类100%纳入医保报销范围,不用你先掏额外的钱,直接按当地医保比例报就行。
乙类呢,就是临床也需要,但不是所有人都必须用,或者价格比甲类高一些,比如一些新型的靶向药,进口的耗材,或者升级版的慢性病用药。这类得你先自付一定比例,比如10%或者20%,剩下的部分再进医保报销,不同地方比例不一样,得看当地政策。
很多人会问,为什么不把所有好药都放进目录里?其实想想也能理解,医保基金就那么大,要覆盖十几亿人,只能先把最刚需的装进来,把钱留给更多人用。说白了,医保是保基本,不是包一切,这个得先拎清楚。
医保目录不是一成不变的,每年都在更新
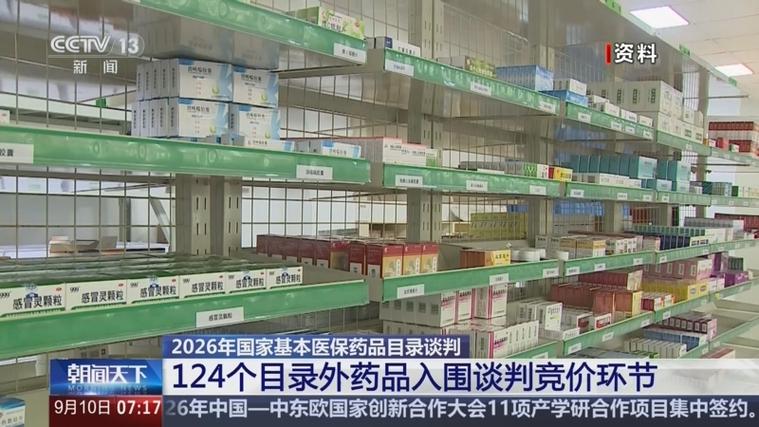
很多人以为目录定了就再也不改了,错。每年国家都会调整医保目录,创新药、救命药都会慢慢经过谈判挤进来。
前几年热门的PD-1抗癌药,原来一年要几十万,普通人根本吃不起,经过国家医保谈判之后,直接砍到几千块一年,还进了医保目录,一下子就让好多普通家庭吃得起救命药了。这两年还有很多罕见病的天价药,也陆续谈进了目录,真的挺让人惊喜。
当然,也会有药调出目录,比如那种已经淘汰的、副作用大的,或者有更便宜更好替代的药,就会挪出去,给新的好药腾位置。
这里要提一个很多人踩过的坑:哪怕药进了目录,也不是你用了就能报。很多药有适应症限制,比如某款肺癌靶向药进了目录,只限EGFR突变的非小细胞肺癌患者用,你要是别的癌症用这个药,哪怕药在目录里,也不给你报。
我之前帮一个亲戚整理报销材料就碰到过这个情况,他花了快两万买靶向药,以为进了目录就能报,结果因为不符合限定适应症,一分钱都没报,当时他别提多懊恼了。所以用药之前一定要问清楚医生,这个药能不能走医保,符合不符合报销要求。
普通人要避开的几个常见误区
第一个误区:进了医保目录,医院就一定有货。
真不一定。很多医院因为药占比考核,或者进货量的限制,一些进了目录的新特药也不一定有存货,你得去外面的药房买。那外面买能不能报?要看你当地的医保门诊统筹有没有支持定点药房报销,不同地方规则不一样,一定要提前问清楚。
第二个误区:医保目录只管药,不管别的。
错了啊。医保目录除了药品,还有两部分:诊疗项目和医疗服务设施。比如你做CT、核磁共振,放心脏支架,做剖腹产手术,这些都属于诊疗项目,也分甲乙类,报销规则和药品一样。还有住院的床位费,普通病房床位在目录里能报,高端VIP病房超出的部分就得你自己掏。
第三个误区:不在目录里的药都是不好的药。
真不是这样。很多刚上市的创新好药,还没来得及经过谈判进目录,价格虽然贵,但对一些患者来说就是救命的。还有一些原研药,很多患者用了反应好,也不一定在目录里。不在目录不代表不好,只是医保暂时还没把它纳入报销而已。
说实话,医保目录的本质,就是国家帮咱们跟药厂砍价,把最刚需的医药服务放进报销池,帮咱们分担大部分风险,但它终究是保基本的,不可能覆盖所有的医疗需求。这个边界咱们得拎清楚。
温馨提示:本文仅做医保知识科普,内容仅供学习参考,不构成任何投保、就医建议,具体医保目录规则、报销比例、报销要求请以当地医保部门官方说明为准。
作者|dananjin
排版|dananjin
审核|满满