居民医保,和职工医保根本不是一回事
很多人分不清这俩,简单说。居民医保,主要面向没有参加职工医保的人群:老人、孩子、全职宝妈、自由职业者、打零工没交职工医保的人,都可以交。 它是一年一缴费,交一年保一年。断缴了,当年就没保障。不像职工医保,按月缴费,累计交够年限,退休之后不用再交钱也能享受医保待遇。 居民医保每年的缴费标准,都是各地官方定的,一年几百块,比职工医保便宜很多,对应的待遇也相对有限。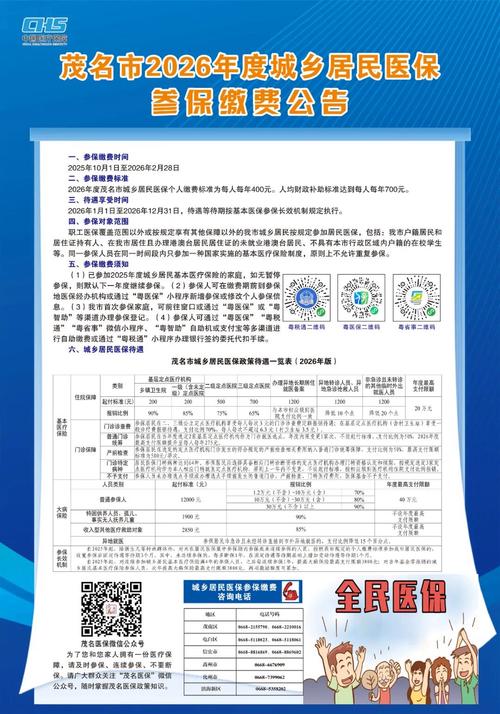
居民医保报销,到底怎么算?
先给你说最核心的规则:只报社保范围内的费用,自费药、进口耗材、一些特殊治疗项目,都不报。具体分两块:1. 普通门诊报销
以前很多人觉得居民医保只能报住院,不对。现在绝大多数地区都有普通门诊统筹了,去定点社区医院或者乡镇卫生院看个感冒、开点常用药,超过起付线之后,就能按比例报销。只不过门诊报销的年度封顶线一般不高,大多也就几千块,够看小病用。
2. 住院报销
这是居民医保最核心的作用,万一得大病住院,能帮你扛一大块。这里三个关键概念,一定要记牢:
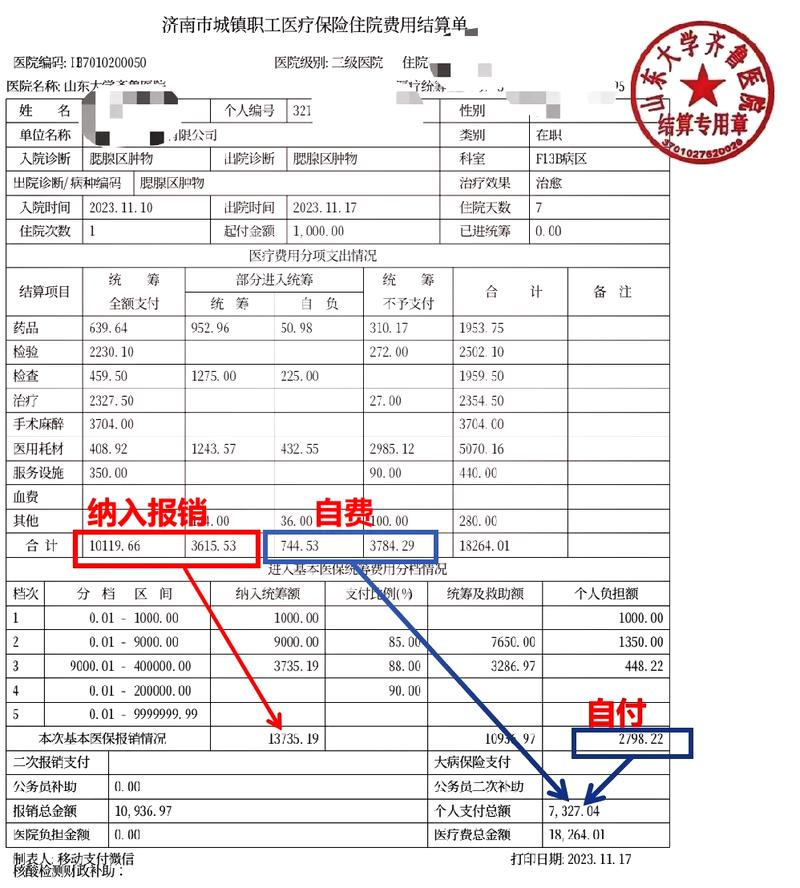
起付线:你得自己先掏够这个钱,剩下的部分医保才开始报。比如当地三甲医院住院起付线是800,你住院花了700,一分不报,花了1800,就从1000开始算报销。
报销比例:不同等级的医院,比例不一样。一般来说,基层医院(社区、乡镇)起付线低,报销比例高,能到70%-80%;等级越高的医院,起付线越高,报销比例越低,三甲医院大多在50%-60%左右。这是医保引导大家小病去基层的规则,没错。
封顶线:一年内,居民医保最多给你报这么多钱,超过封顶线的部分,就得自己出。大部分地区居民医保的年度封顶线在十几万左右,具体看当地政策。
常见的几个误区,别踩
第一个:反正身体好,断缴几年没事,生病再补。
居民医保有固定的缴费期,一般是每年的下半年交下一年的。过了缴费期,很多地方就算允许补缴,也会设置1-3个月的等待期,等待期里生病,一分钱都不报。有的地方过了时间直接不让补,当年就没保障。
第二个:异地看病不能报,得回参保地。
不对,现在全国已经普及异地就医直接结算了,只要你提前在参保地医保部门办好异地就医备案,不管是门诊还是住院,出院的时候直接就报销结算了,不用自己先垫钱再跑回老家报销。
第三个:没生病就是白交钱,亏了。
说实话,谁愿意生病用医保呢?交这几百块,就是买个兜底,真出事了,不至于把家底掏光。没用到,才是赚了。
第四个:居民医保啥都能报。
不对,前面说了,社保范围外的用药、项目都不报,封顶线也有限,真遇到大病,光靠居民医保确实不够,这点要心里有数。
最后说几句要注意的: 1. 城乡居民医保的缴费标准、报销比例、待遇规则,各地差异非常大,本文只讲通用常识,具体规则请一定查询你参保地医保部门的官方发布,以当地官方信息为准。 2. 本文仅做医保知识科普,不构成任何投保建议,也不承诺任何待遇,一切以官方规则为准。
作者|dananjin
排版|dananjin
审核|小准