说实话,不少人买健康险做核保,看到最终结论写着「除外承保」,第一反应都是懵的。
这到底是算买上了,还是没买上?是不是保险公司坑我?
先给结论:除外承保到底是什么
我们买健康险,提交健康告知之后,保险公司会给一个核保结论,常见的无非这几种:正常承保、加费承保、除外承保、拒保。
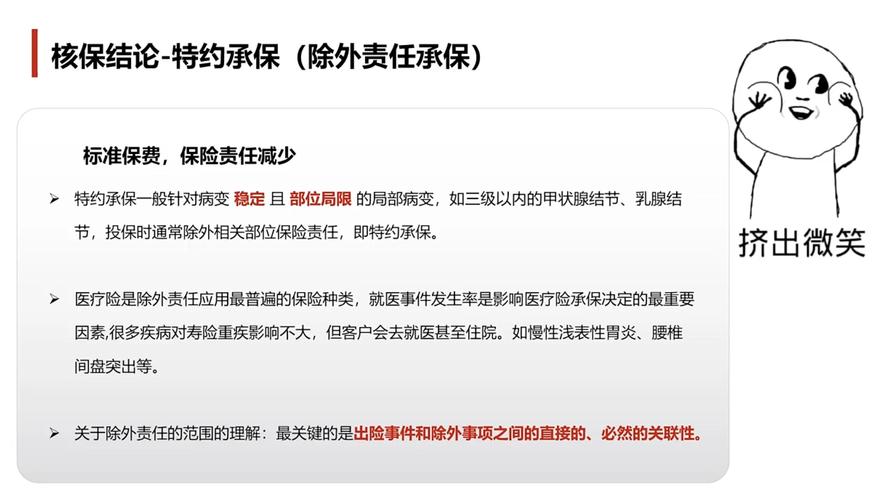
除外承保的意思非常直白:这份保险合同正常生效,你也正常交保费享保障,仅把某一类特定疾病/特定部位的相关责任排除在外,这部分不赔,其他所有责任都正常赔。
换个通俗的类比。你去租带家具的房子,房东跟你说,其他家具你随便用,出了问题我负责修,唯独客厅那个传了几代的老瓷器,你不能碰,碰坏了我不赔。
就是这个意思。
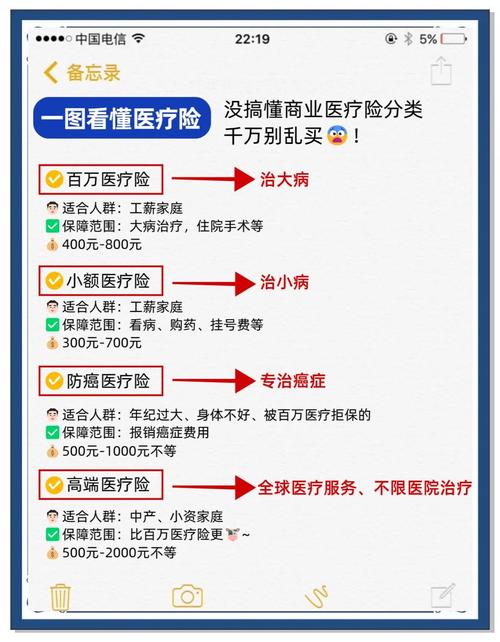
哪些情况会拿到除外承保结论
绝大多数的除外承保,都和投保前已经存在的健康异常有关,常见的情况有这几类:
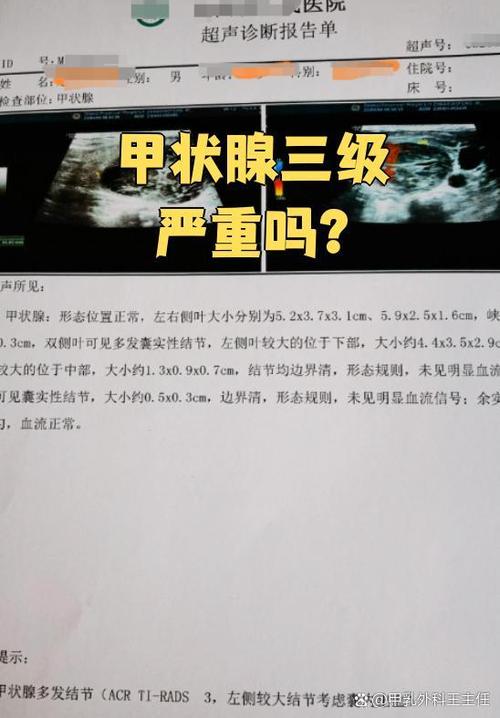
- 查出了常见结节类异常:甲状腺结节、乳腺结节、肺结节,分级已经达到一定程度,保险公司评估后认为未来对应部位患病概率远高于常人,就会把相关责任除外。
- 先天性的轻微异常:比如先天性房间隔缺损已经手术治愈,但是部分公司会除外心脏相关责任。
- 已经患过某类疾病,治愈之后,保险公司会除外同类疾病以及相关并发症的责任。
站在保险公司的角度,除外其实是一个折中的方案——你的整体身体情况没差到不能承保,只有某一个部位风险偏高,去掉这部分责任,剩下的保障可以正常做,对双方都合适。
关于除外承保的几个常见误解
我见过太多人一看到除外就直接放弃投保,其实真的没必要,很多误解攒在一起,容易错过本来能拿到的保障。
- 误解一:除外承保就是坑,干脆不要买
- 误解二:除外了就一辈子都不能赔这个部位了
- 误解三:这次除外了,以后买任何保险都会被除外
能给除外承保,已经比直接拒保好太多了。你想想,除了约定除外的那部分责任,剩下的上百种重疾、医疗责任都正常生效,总比全身没有任何保障裸奔要强。
之前有读者找我聊,说他肺结节除外了肺癌责任,结果第二年查出来胃癌,正常申请理赔拿到了赔款,要是当时因为除外赌气不买,才真的亏大了。
不一定。说实话,有不少长期险产品,如果你后续把异常部位切除,病理结果是良性,随访几年都没有异常,可以向保险公司申请复议,符合条件的话,保险公司会取消除外约定,恢复对应的保障责任。
当然,不是所有产品都支持复议,这个要看具体的产品规则,没有统一说法。
不同保险公司的核保规则不一样,这家公司除外,换一家公司说不定就能正常承保,当然也有可能还是除外,结果不确定,没法提前打包票。
拿到除外承保,你要做哪几件事
- 先看清楚除外的具体范围
- 再权衡要不要接受
- 保留好所有就诊体检记录
一定要逐字看核保通知书的内容,搞清楚是只除外某一种特定疾病,还是整个器官相关的所有疾病都除外。比如是只除外甲状腺癌,还是甲亢、甲状腺结节、甲状腺癌所有甲状腺相关疾病都除外,别稀里糊涂就签了字。
如果除外的范围很小,而且你已经有投保前的异常,能承保已经不错,大部分情况建议接受。如果除外的范围特别大,你实在接受不了,也可以选择不接受,一般已经交的保费会全额退给你,不会有什么损失。
不管你接不接受,之前的体检报告、就诊病历、手术记录都要整理好留档,后续申请复议或者理赔都用得上。
合规提醒
本文仅做保险概念科普,不构成任何投保建议、核保结论或理赔承诺。
每个人的健康情况不同,不同保险公司核保规则不同,具体核保结论、除外责任范围都要以保险公司出具的正式核保通知书、保险合同条款以及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|乐乐