前阵子帮楼下刚工作的小敏整理投保资料,她趴在我沙发上唉声叹气。说去年单位体检,查出来甲状腺有个小结节,医生说不用治,定期复查就行。可想买份百万医疗险,翻了三天小红书还是不敢下手——怕找顾问说自己身体有问题,转头就被拒保,万一这话传出去,身边人还以为得了啥大病。
是不是戳中很多人了?身体有那么点无伤大雅的小异常,买保险前,连开口问都要犹豫半天。就怕尴尬,更怕留记录影响以后。
智能核保,刚好就是解决这个麻烦的东西。
智能核保到底是什么,和人工核保有啥区别?
早些年买保险,基本都是人工核保。你健康告知过不了,就得把病历、体检报告一件件整理好,发给保险公司,一堆工作人员慢慢审,少则三五天,多则半个月出结果。不仅慢,你的身体异常信息,经手好几个人,说不好就泄露了隐私。拒保了还会留下永久记录,以后买别家保险,人家一看你之前被拒过,审核就更严了。
智能核保不一样。它是保险公司把核保规则提前写到系统里,你在线上一步步走,问到你的身体情况,你如实点选项,几分钟就能出结论。
最爽的是什么?大部分智能核保,你在没输入个人身份信息之前,匿名试投不会留下任何核保记录。哪怕试出来结果不好,你关掉页面走人,啥影响没有。
真的太贴心了。
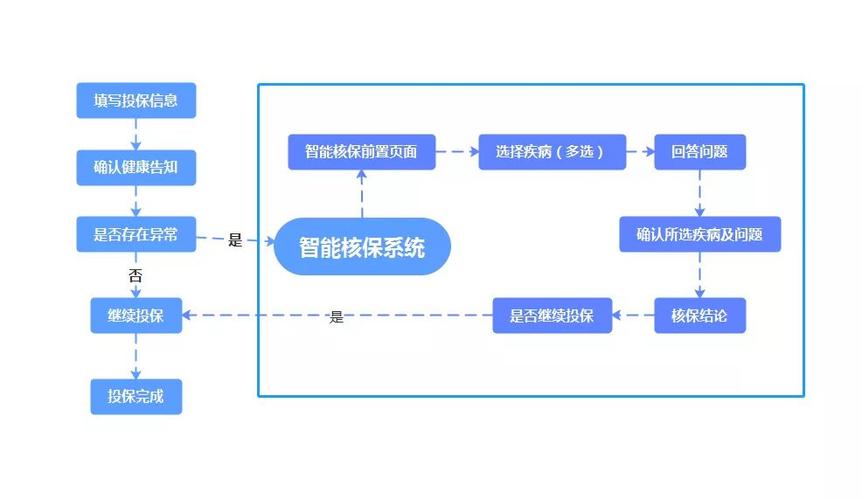
不过话说回来,智能核保也不是要取代人工核保,就是给咱们普通人多一个更方便的选择而已。对吧?
好多人对智能核保的误解,得掰扯清楚
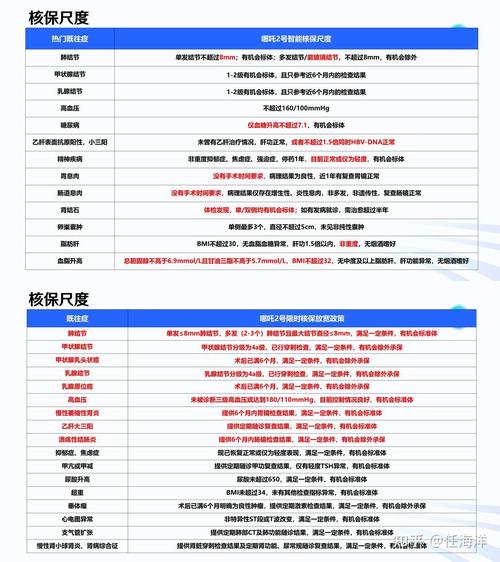
第一个误解:智能核保说我不能买,那我这辈子都买不了这个类型的保险了?真不是。刚才说了,你匿名试的智能核保,系统根本不知道你是谁,哪来的拒保记录?换一款产品再试就好了,毕竟每家公司的核保宽松程度不一样啊。
退一万步说,哪怕同一款产品,你选异常的时候选错了,结果也会不一样。比如你是甲状腺结节3级,边界清晰,你手滑选成了4级,那系统肯定给拒保啊,回去重新选对选项再试一次,说不定就过了。
第二个误解:智能核保过了,就一定能理赔?不对不对。智能核保的结论,是建立在你如实回答所有问题的基础上的。要是你明明有结节,故意选了“无结节”,就算智能核保过了,后面理赔的时候保险公司查到病历,还是会拒赔的。所有核保和理赔的结果,最终都要以保险合同和保险公司官方结论为准。
第三个误解:我身体小异常多,智能核保过不了,干脆就放弃买保险了。也不对啊。智能核保是预设好的规则,只能处理常见的明确的身体异常,碰上那种多种异常叠加,或者情况比较复杂的,它直接就给拒保了。这种时候你完全可以转人工核保啊,把你的最新复查报告都交上去,人工核保的医生会结合你的实际情况判断,说不定就通过了,或者除外承保了。
用智能核保,几个细节别大意
第一,一定要对着你的体检报告、病历选,别瞎蒙。我见过有人,记不清自己结节多大,随便选了一个更大的范围,平白无故被除外或者拒保,亏不亏?提前把报告找出来,问你啥就填啥,别嫌麻烦。
第二,问到的就如实说,别隐瞒。有人说,我不说保险公司怎么知道?拜托,现在医院的诊疗记录都是可查的,真到理赔的时候,人家一查一个准。隐瞒不如实告知,最后亏的是你自己的保费和保障。
第三,结论出来之后,截个图存好。虽然保险公司系统里会有记录,但保不齐哪天系统升级,或者数据出问题,你自己存一份结论,有备无患。
第四,别没事瞎试不同产品的智能核保。虽然匿名试不留记录,但是你要是填了身份信息之后,多次投保被拒,那还是会留下记录的。所以最好提前大概了解一下自己的情况,再针对性试,别乱刷记录。
说实话,现在十个人体检,八个人都有点结节、增生、转氨酶偏高这类小问题,真不是什么洪水猛兽。不用因为这点事就焦虑得睡不着,也不用拖着不配置保障,智能核保本来就是给咱们普通人解决问题的,大大方方试就好了。
对了,就算试出来是除外承保,也就是某一类相关的疾病不赔,其他保障还是有效的,总比裸奔强啊,对吧?
本内容仅供保险基础知识学习参考,不构成任何投保建议、核保结论或理赔承诺,所有健康告知、核保规则、理赔标准均以对应的保险合同以及保险公司官方说明为准。本文仅做科普,不推销任何具体保险产品,不评价任何保险公司或产品的优劣。
作者|dananjin
排版|dananjin
审核|白杨