上周陪表姐去保险公司补保全材料,她坐在柜台前突然皱起脸——三年前买定期寿险的时候,填受益人那栏她随手点了“法定”,当时觉得反正都是家里人,分就分了,省得纠结给谁多少。结果上周她妈翻旧保单的时候提了一句,她才反应过来,真要是出事,这笔钱得按继承法走流程,所有第一顺序继承人都要到场签字,光开外婆的死亡证明、找远在东北的舅舅签放弃声明,就得折腾小半个月。
她当时拍了下额头,说早知道就认真填了。
你以为选“法定受益人”是省事儿?其实是给自己找了个麻烦
很多人对这俩选项的区别根本没概念,觉得都是给自己家里人赔钱,选哪个都一样。
真不是。
法定受益人说白了就是按《民法典》里的继承顺序来分钱,第一顺序是配偶、子女、父母,这些人有一个算一个,都有资格分这笔钱。理赔的时候保险公司要把所有有资格拿钱的人都核实一遍,要是有人在外地、有人年纪大了行动不便,甚至有人已经去世了,就得开对应的死亡证明、亲属关系证明,所有人都签了字同意分配比例,钱才能打出来。
我之前听柜台的工作人员说过,有个客户出险,受益人填的法定,光凑齐所有继承人的签字就花了快两个月,本来急着给孩子凑学费的钱,硬生生拖到开学都没到账。
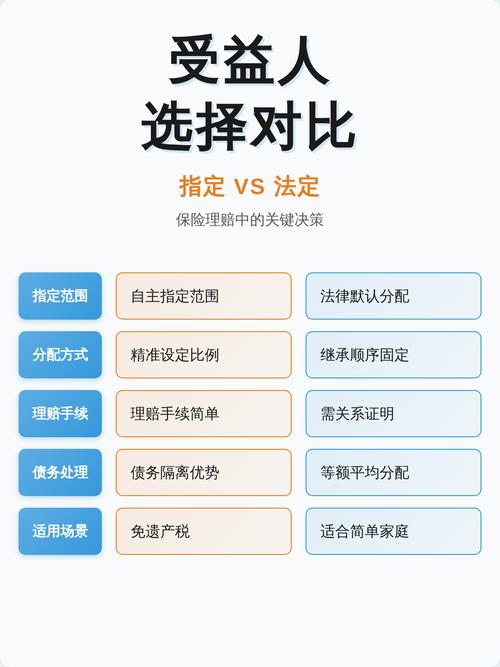
反过来,指定受益人就是你自己说了算——想给谁、给多少比例,写得明明白白。理赔的时候只要被保人出险了,保险公司直接把钱打给你指定的人,不用找其他亲戚签字,也不用开一堆乱七八糟的证明,到账流程能顺很多。而且只要指定了明确的受益人,这笔理赔金是直接属于受益人的个人财产,不会参与被保人生前的债务清算,也不用当成遗产走继承流程,省了好多没必要的纠纷。
写受益人时,这几个坑踩中一个都够闹心
别觉得填了指定受益人就万事大吉,好多人填的时候图省事,留的信息半半拉拉,到理赔的时候照样扯不清。
常见的第一个坑,只写身份关系,不填具体的姓名和身份证号。比如有人填受益人就写“配偶”“孩子”,觉得反正就是家里这几个人,写名字多麻烦。可你想想,要是哪天离婚了再婚,这个“配偶”到底指的是前任还是现任?要是隔个十年八年的,身份关系变了,光靠合同上那两个字,到时候保险公司要核实身份,不得来回扯皮?
第二个坑,一股脑把所有份额都写给年纪小的孩子。好多宝爸宝妈说我买寿险就是为了给孩子留钱,100%的受益人都写孩子。可你想啊,要是孩子还没成年,这笔理赔款是要由孩子的法定监护人代管的——说白了就是钱的实际支配权在监护人手里。要是你本来想给孩子留的是专属教育金,怕这笔钱被挪作他用,那是不是可以留一部分比例给信任的长辈,比如自己的爸爸妈妈,等孩子成年了再慢慢调整?
第三个坑,填完受益人就再也不更新。就像我表姐,三年前买保险的时候还单身,那时候觉得受益人填自己爸妈挺合理,现在结婚生了娃,难道真的要把所有理赔款都留给爸妈,完全不考虑自己的小家庭?好多人买完保险就把保单塞抽屉里,五六年不看一眼,家里的情况变了好几轮,受益人信息还是刚买保险时候的老样子,等真要用到的时候,才发现根本不符合自己现在的想法。
选受益人根本不用纠结,照着这个思路捋就行
好多人一到选受益人就犯难,怕选少了对不起谁,怕比例分不对闹矛盾。
其实真没那么复杂。
你就坐下来想三分钟:万一真的遇到事,你最想让谁第一时间拿到钱,而且拿到钱的时候不用费劲跟别人掰扯?
刚工作没成家的年轻人,可能觉得把受益人填成自己爸妈挺合适,毕竟爸妈养你这么大,真要是出事,他们能拿到钱安排后事。刚结婚还没孩子的小夫妻,可能会各分50%给配偶和爸妈,两边都顾到。等有了孩子,就慢慢调整比例,比如留一部分给配偶当家用,一部分给爸妈当养老钱,剩下的留给孩子当教育金。
没有什么“标准答案”,也不存在什么最优比例,你自己觉得踏实就行。
对了,真的不用把这个事想得太重。哪天你家里情况变了——比如爸妈年纪大了走了,或者孩子成家立业了,或者你自己的生活状态变了——就抽个空,打开保险公司的官方APP,找到保全服务的入口,改一下受益人信息,五分钟的事,比到时候理赔的时候跑断腿强。
说实话,好多人买寿险的时候,前面算保额、看免责条款、核对健康告知,花好几个小时,到填受益人那栏,几秒钟就点完了。其实这栏才是你买寿险最核心的目的——你买这份保险,不就是为了在你照顾不到家里的时候,能把钱实实在在送到你想送的人手里吗?
别懒。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|小准