买保险必看的核保:原来它不是故意卡你脖子
2026-10-04 09:08:53
很多人买保险,顺顺利利填完信息付了钱,转头就收到核保不通过的通知,整个人都懵了。怎么回事?我不就是有点小结节吗?至于不让买?其实核保这事儿,你懂了就觉得很正常,不懂就觉得保险公司全是套路。
核保到底是在干啥?不是保险公司故意找茬
简单说,核保就是保险公司给你做风险体检。你想把风险卖给保险公司,保险公司得先掂量掂量,这个风险我接不接得住。就像游乐园的过山车,有身高体重限制,太胖太高的不让坐,不是游乐园歧视你,是为了安全,也为了控制整体风险。
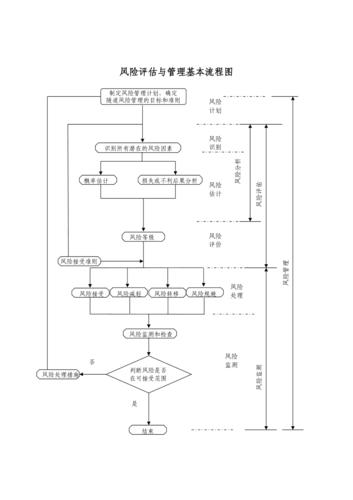 保险核保风险评估流程图
核保的核心就两件事:第一,你符不符合投保要求,要不要接你的投保申请。第二,如果接,要按什么条件接。
不同险种对核保的宽松度差很多。对健康要求最高的是重疾险和医疗险,其次是寿险,意外险和年金险这类,核保一般松很多,只要不是特别严重的问题,大多都能过。
说实话,保险公司开门做生意,能赚保费为什么不赚?真没必要故意卡你,卡你只是因为你的风险已经超出了产品设计时候的预期,接了对其他正常投保的人不公平。
常见的五种核保结论,每个都讲明白
很多人拿到核保结论,只看得懂”通过”和”不通过”,中间那些结论一脸懵,我给你掰碎了说:
- 标准体承保:恭喜你,你的风险符合要求,一切正常,按正常价格享受正常保障,没啥额外条件。
- 加费承保:你的风险比普通人大一点,但是还能接,就是要多交一点保费,保障内容和普通人一模一样。很多人一看到加费就抵触,其实能拿到加费承保,已经是很不错的结果了。
- 除外承保:你身体某一部分已经有异常了,和这部分相关的疾病,保险公司不承担赔偿责任,其他部位的保障都正常有效。比如有甲状腺结节,除外甲状腺相关疾病,乳腺结节除外乳腺相关疾病,都是很常见的情况。
- 延期承保:现在你的情况不明确,没法准确判断风险,保险公司让你过一段时间,比如半年或者一年,复查拿到新结果再来,现在暂时不接你的申请。这不等于拒保,只是要再等等看。
- 拒保:你的风险太高了,保险公司没办法承接,所以直接拒绝你的投保申请。
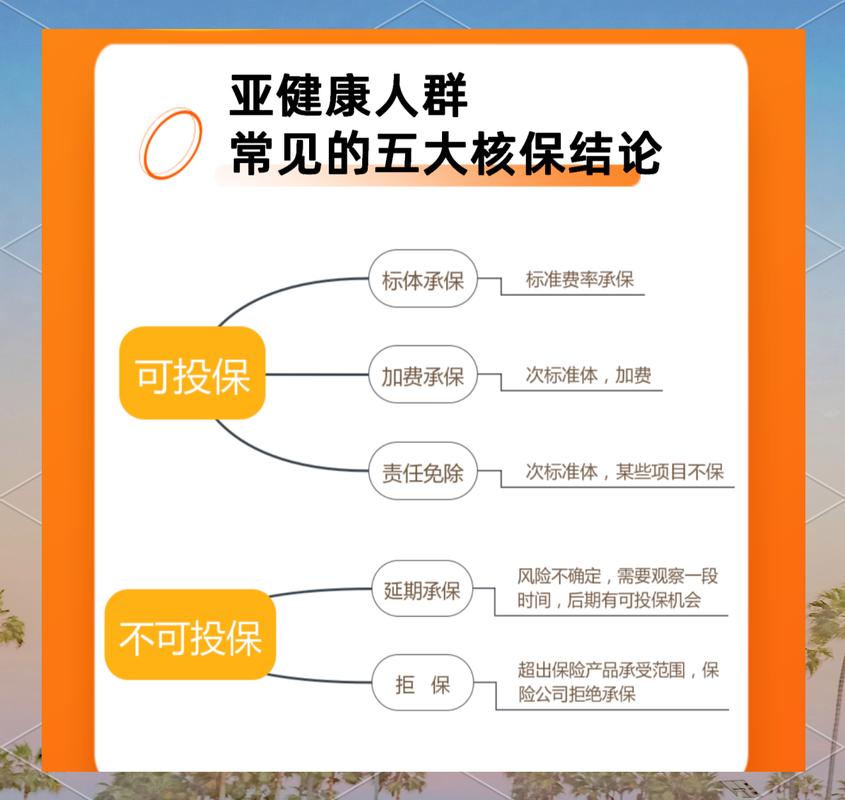 常见保险核保结论含义对照表
不过话说回来,一次拒保不代表这辈子都买不了保险。不同公司不同产品的核保规则不一样,这个拒保了,换一个产品说不定就能买。别直接就放弃了。
关于核保的常见误解,别踩坑
 关于核保的常见误解,别踩坑
第一个误解:我身体没不舒服,就肯定能过核保。不对。核保不只是看你有没有不舒服,看的是你的体检报告、病历记录,哪怕你没有任何症状,体检查出结节、囊肿、指标异常,都可能影响核保结果。另外,核保还看年龄、职业、过往投保记录,不是只有身体健康这一项要求。比如你职业是高危作业,很多普通寿险就是过不了核保,和你身体好不好没关系。
第二个误解:我不说,保险公司就查不到。别侥幸。现在医院、体检中心、医保局都有完整的电子记录,保险公司核保如果需要,都能调得到。真到理赔的时候查到你未如实告知,拒赔不说,保费都可能不退。得不偿失。
第三个误解:线上智能核保过不了,就再也买不了了。不对。线上智能核保是固定规则,非黑即白,你碰了那条线就直接拒。线下人工核保,可以结合你具体的复查报告、医生诊断综合判断,很多时候会给出除外或者加费的结论,不会直接拒。所以线上过不了,别直接放弃,可以试试人工核保。
记住一个小原则:如实告知只需要问什么答什么,没问的不用主动说。不用为了表忠心,把十几年前的小感冒都掏出来说,没必要。
合规提醒
 合规提醒
本文仅做保险知识科普,不构成任何投保建议、核保结论或理赔承诺。所有核保规则、核保结论都请以你投保的保险合同,以及承保保险公司的官方说明为准。如果你有具体的核保疑问,请联系对应保险公司官方渠道咨询。
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
买保险必看的核保:原来它不是故意卡你脖子
文章链接:https://www.xinminbao.com/a/1252.html